年度預算編列與財務管理實務:從營收預測到預算差異分析
104學習

年報編製
主要是將公司一年內的財務狀況、營運成果及未來展望等資訊,整合成一本完整且具專業性的報告。此技能不僅需要具備財務報表分析能力,還要懂得資料蒐集、整理與呈現,確保內容準確且易於理解。良好的溝通能力與跨部門協調也是關鍵,因為需與會計、法務及行銷等部門密切合作。掌握此技能能提升企業透明度,增強投資人信心,對公司形象及決策都有正面助益。

提升你的實力,朝專業更進一步
精選課程
充實自己,讓能力持續成長
財務報表實用分析技巧:從Costco案例學會財報閱讀與分析
從Tesla財報看企業成長、毛利率與獲利轉折
商業策略規劃
連鎖門市管理與服務
【天下學習|線上課】財報解讀力:從數字做對賺錢、花錢、省錢的好決策
【經理級】績效管理師 2026/5/5-6/2(週二晚)
成本控管與獲利決策:從成本分析到提升企業獲利
職場必學的資安威脅與防範
財務輕鬆學
精選證照
考取專業證照,讓能力被市場看見
公司治理基本能力測驗
107年3月金管會公布「新版公司治理藍圖」,持續強化公司治理政策,其中措施之一即導引上市(櫃)公司及金融業分階段設置「公司治理人員」,期有效提升董事會效能。為培養具備專業知識及能力,以輔助董事遵循公司治理相關法規之人員,證基會自108年10月起辦理「公司治理基本能力測驗」,歡迎上市櫃公司、金融機構、證券商、期貨商等從業人員或對公司治理有興趣者踴躍報名參加。
財團法人中華民國證券暨期貨市場發展基金會
IFRS資訊規劃師認證
IFRS資訊規劃師認證證照旨在培養具備國際財務報導準則(IFRS)相關知識與資訊系統整合能力的專業人才,能有效協助企業進行財務資訊的規劃、分析與管理,提升企業財務透明度與決策品質。持證者熟悉IFRS標準應用,具備資訊技術與財務管理交叉領域的專業技能,適用於會計師事務所、企業財務部門及相關顧問機構,助力推動企業財務報導的國際化與數位轉型。
中華企業資源規劃學會
CPIM-供應鏈計劃及庫存管理師
國際供應鏈計劃及庫存管理師(英文原名為:Certified in Production and Inventory Management,縮寫為CPIM)為美國供應鏈管理協會ASCM/APICS 所提供的專業證照。APICS認定此認證為高階的專業知識。此證照始於1973年。搭配MRP的快速發展,50年來為生產規劃及存貨管理方面全球最權威的專業認證。CPIM認證提供需求管理、採購及供應商管理、物料需求管理、產能需求規劃、產銷計劃、主排程、績效衡量、供應商關係、品質控制及持續改善的主要術語、觀念及策略。
2021年起,ASCM將CPIM的完整名稱更改為Certified in Planning and Inventory Management,證照簡稱仍為CPIM,但藉此更名ASCM強調,CPIM證照不再侷限於製造業的生產規劃,新版CPIM將範疇擴大至各行業的供應鏈運營計畫。
ASCM: The Association for Supply Chain Management 供應鏈管理協會 (原為APICS 美國營運管理協會,2019年改名ASCM)
人資專案管理師認證
專案成敗早在專案念頭發起時就已決定大半,雖然專案管理(Project Management)早在各個產業領域深入推廣,然而對於許多人資夥伴而言,似乎還是欠缺可實際運用的成功模式。藉由每位講師多年人資專案輔導與實際推動經驗,透過理論架構與案例分享,引領大家正確地從完整人力資源體系的宏觀角度切入,順利地將專案管理(Project Management)手法與工具成功應用在人資領域的各種企劃技巧、工具軟體、簡報提案與進度掌握上,進一步協助人資夥伴提升人資專案管理的績效表現。
社團法人中華人力資源管理協會
國際專業財務長CFM
國際管理會計師(Certified Management Accountant, CMA)及國際專業財務長(Certified Financial Manager, CFM)資格認證是由國際管理會計學會(IMA)建立的專業證照制度,也是目前全球針對管理會計及財務管理領域唯一的證照。
CFM證照表示具備完整會計及財務知識,能夠運用高度專業,分析企業內部財務報表、協助管理階層掌握營運狀況、參與財務管理,進而擬定未來策略。
IMA決議將資源集中至國際管理會計師 (CMA)證照考試的發展及推廣,已於2007年12月後停辦國際專業財務長(Certified Financial Manager, CFM)證照考試。
IMA將會繼續服務原CFM證照持有人,並保障其權益將不會受到影響。
美國管理會計學會( IMA)
PMI-PBA國際商業分析師
PMI-PBA (Professional in Business Analysis,國際商業分析師),是美國國際專案管理學會 (PMI) 於 2014 年發行的證照,為近年 PMI 系列證照人數成長最快者。
這張證照是專案的前置專業分析,對於中、高階主管的營運思維有極大助益。高價值、高廣度及其豐富內容,是商業分析成為世界趨勢的關鍵,完整地系統思考,涵蓋辨識現況、發現商業需要、解決方案提出、需求管理與分析、績效評估……等知識,從專案開始之前一直到結束之後各階段都能運用,學習內容是在職場工作中如何在掌握高度思維必備的技能!
商業分析可與專案管理手法互相搭配,專案經理 (PM) 是把專案做對,而商業分析師 (Business analyst) 則是選擇對的專案來做。簡單來說,商業分析工作在專案開始前即展開,進行包含辨識問題、找到最佳的解決方案……等前置評估;專案開始期間著重在需求管理 (引出、分析需求),與 PM 互相搭配;專案結束後,則持續進行長期績效評估,確保有效回饋,持續完善。
故 PMI-PBA 不論對工作上有需求/分析相關任務者,或專案從業人員,都是非常合適的進修證照。學習商業分析技能、強化商業分析及需求分析的能力,才能知道為何而戰、懂得值不值得戰,當自己站在完整專案管理知識技能的價值鏈上,一定能在國際舞台中成為熱門人才。
PMI 國際專案管理學會
精選貼文,掌握第一手知識
[新聞]證交所發布「永續報告書模板及參考範例手冊」,助力企業提升永續資訊揭露品質
新聞稿
中華民國 114 年 4 月 11 日
公司治理部
配合金管會發布之「上市櫃公司永續發展行動方案(2023 年)」中「精進永續資訊揭露」及「推動數位化」之推動措施,證交所自本(2025)年起要求全體上市公司均應編製及申報永續報告書,並於本年 2 月 5 日於 ESG 數位平台推出「輔助產製永續報告書功能」,參考 GRI 準則及實務揭露情形,建立參考框架,並結合企業已申報之永續資訊,協助上市公司進行永續報告書之編製,以提升整體資本市場 ESG 資訊透明度。
為提供非上市櫃公司參考 GRI 準則編製永續報告書,證交所彙整 ESG 數位平台中輔助產製永續報告書之內容,編著「永續報告書模板及參考範例手冊」,並公告於「公司治理中心」網站之「參考資料」( https://cgc.twse.com.tw/responsibilityRef/listCh ),手冊內容包含永續報告書「建議框架」、「基本模板」、「參考範例」及「GRI 準則範例」,供企業編製永續報告書時參考。
證交所強調,永續報告書的主要目的係為讓各利害關係人能透過永續報告書清楚的檢視企業永續政策推動與管理成效,故提醒企業於編製永續報告書前,仍應先行鑑別利害關係人並進行重大主題分析及蒐集永續相關資料等作業。企業在辨識重大主題時,可參考證交所公告之「永續報告書重大主題編製指引」,本指引協助企業識別永續重大主題、強化企業永續議題管理,並可參考「永續報告書重大主題揭露範例」,使企業能有效地進行永續重大主題的識別、評估和揭露。
有關永續報告書編製規定及重大主題揭露指引,我們亦提供宣導影片,就現行永續報告書相關編製規定進行說明,並深入解析在全球永續性報告協會(Global Reporting Initiative,GRI)準則框架下,如何清楚且有效的判斷公司永續重大主題。此外,為進一步推動永續資訊揭露,我們以實務的角度分享近兩年上市公司永續報告書審閱結果及常見缺失,相關影片已置於「接軌IFRS 永續揭露準則專區」之宣導專區」( https://isds.tpex.org.tw/IFRS/front/#/main/disseminate/course-video )。證交所將持續推動提升企業永續資訊透明化,打造具韌性與競爭力的 ESG 生態系,與各界共同提升臺灣在國際永續舞台的影響力。
原文連結:https://www.twse.com.tw/zh/about/news/news/content.html?8a8216d696237bca0196243d86f10007
永續報告書參考範例:https://cgc.twse.com.tw/static/20250401/8a828e1795e942d60195f00503e80078_ESG%E6%95%B8%E4%BD%8D%E5%B9%B3%E5%8F%B0_%E6%B0%B8%E7%BA%8C%E5%A0%B1%E5%91%8A%E6%9B%B8%E7%94%A2%E8%A3%BD%E5%8A%9F%E8%83%BD%E7%AF%84%E4%BE%8B_v4.6.2.docx
Notion原文連結:https://stevenwublog.notion.site/1d3f7f8f282880e5b808d10800c56374
精選 AI寫企劃、看數據總是不能用?4種工作先排順序再交代,第一版就能討論
請AI寫企劃、做研究、看報表,結果常常看起來很完整,卻不能直接用?
問題多半不在AI的能力,而在我們只說「幫我寫」「幫我分析」,讓它自己猜目的和標準。
四種常見工作,可以共用同一個骨架:
1. 交代目的與標準:給誰看?看完要做什麼決定?
2. 排好先後步驟:先要中間產物,確認後再往下做
3. 要求附上依據:出處、算法、引用原文,讓你能驗收
套到四種工作,各有一個先後順序:
① 寫企劃|架構先定,內容後補
先寫明讀者與目的,請AI只給三個主張和大綱;確認後才補內容,每個數據都附出處,查不到就標「待查證」。
② 做研究|大題切小題,說法衝突並陳
先把大問題切成四到五個能用資料回答的小題;每題比對三種來源、標出年份;說法互相衝突時,請AI並列出來,由你判斷。
③ 看數據|問題先行,數字在後
不要只丟報表說「幫我分析」,先寫成決策問題,例如「上季回購率下滑,是哪一群顧客流失」;講好期間、欄位和比較基準,只要兩三個關鍵發現,並附計算方式。
④ 審提案|先找漏洞,後打分數
先逐條列漏洞並引用提案原文、分出輕重;再依事先講好的配分計分;最後請AI扮反方,提出最強的反對意見。
最常見的三個錯誤:
・一開口就要整篇成品,方向錯了只能整篇重寫
・AI給的數字沒查就直接用
・一邊挑毛病一邊打分數,分數被第一印象帶走
小練習:挑一件你這週要交的工作,寫下這兩句再交給AI——
「這份東西給__看,看完要他__。」
「先給我__(大綱/小題清單/漏洞清單),我確認後再繼續。」
比較一下,和你平常的第一版差在哪裡。
想看完整的五分鐘影音說明,104學習免費課程「AI工作術」四堂已經上線,免費報名就能看:
第1堂|5分鐘學會用AI寫企劃
https://nabi.104.com.tw/course/104nabi/57aed01b-9d82-4438-b09e-e2367abc0207
第2堂|5分鐘學會用AI做研究
https://nabi.104.com.tw/course/104nabi/595a665d-07a3-461d-b37e-1f8158eca70d
第3堂|5分鐘學會用AI看數據
https://nabi.104.com.tw/course/104nabi/0f3d424e-1658-49a2-851e-6c9fff296f43
第4堂|5分鐘學會用AI審提案
https://nabi.104.com.tw/course/104nabi/19983d11-9e93-41ae-9924-46f8d6cd47dd
也歡迎在留言分享:這四種工作,你最常請AI幫忙哪一種?有沒有哪一次的第一版特別好用(或特別難用)?
使用提醒:AI可能出錯,重要數字請自行查證;上傳資料前先確認公司規定,並去除姓名、電話等個資。文中案例皆為假設情境。
從人資DEI,找到合拍的理想企業
ESG、DEI和職場有什麼關係?具備人資與永續雙重背景的職場教練許景貞分享,DEI(多元、平等、共融)是企業實踐ESG中S(社會責任)與G(公司治理)的核心指標。以企業內部活動為例,中秋節發月餅給員工,應清楚標示食材成份,尊重多元信仰與禁忌;用數據監測女性主管占比,確保人才晉升沒有性別差異;求職之前,先看目標企業的永續報告書,連續觀察三年,了解「點、線、面」的推動軌跡與優化進程,找到紮實推動永續的企業。
【本集來賓】
許景貞,職涯教練,前華泰電子永續發展辦公室與人力資源處處長,具備104職涯引導師認證,超過21年大型上市企業人力資源與永續發展實務經驗。
【本集重點】
03:36 高階與董事會也被納入評鑑
08:45 ESG 更要求數據與績效具象化
10:06 重視DEI,要避免反向歧視,與移工照護
17:57 HR如何助攻「淨零轉型」與「勞權稽核」?永續還要有榮譽感?!
23:00 將ESG指標(如節電、減碳)與高階主管的績效薪酬連結
25:50 勞動合規與風險控管,使用 STAR 架構協助主管理解工時管理
31:00 如何辨識真正的永續企業與總結?
34:48 求職可以觀測企業永續報告書
▍ 有效經營雇主品牌,你還可以聽 EP583【雇主品牌】請病假,仍有全勤?!四大勞動新制上路!全勤獎金應按比例發放 https://podcast104.pse.is/EP583-A EP448【雇主品牌】員工激勵「獎」在心坎裡。 公開「有面子」,獎酬「有裡子」,WFH「有彈性」 https://podcast104.pse.is/EP448-A EP564【雇主品牌】員工兼講師!核心技術肥水不落外人田。 知識煉金術!將員工「隱性知識」顯性化、標準化、生動化 https://podcast104.pse.is/EP564-A
按上方「Follow」訂閱,最新一集Podcast立即傳送
喜歡嗎?歡迎給我們五星好評🌟
✅想聽什麼主題呢?👉 https://podcast104.pse.is/7jetza
✅歡迎給建議👉 https://podcast104.pse.is/7jeu94
✅職涯診所Podcast網頁上線囉~ 👉 https://podcast104.pse.is/7jeubw
✅有職場問題,請上職涯診所👉 https://podcast104.pse.is/7jeug4
[新聞]修正「公開發行公司年報應行記載事項準則」第七條、第十條之一、第二十三條。(金管證審字第1140385175號)
本次修正重點:自115年度起,符合條件之上市櫃公司須在年報以專章揭露依IFRS永續揭露準則編製之「永續相關財務資訊」,且內容需經董事會通過。
修正緣由
配合金管會112/8/17發布之我國接軌IFRS永續揭露準則藍圖,按資本額分階段適用,自115年度起納入年報專章揭露永續相關財務資訊,以提升揭露品質。
IFRS S1/S2重點要求納入條文,並調整既有氣候資訊規定:範疇一、二排放須取得獨立第三方確信;範疇三揭露時程及其他衡量方法由金管會另定與認可。
年報與當年度財務報告須同日申報;如未及完成完整年報,可先行申報永續專章,後續依現行時程補齊完整年報。
第七條(新增第二項)
符合一定條件公司,年報需增列「永續相關財務資訊」專章,且須經董事會決議通過;「一定條件」由金管會另定。
第十條之一(新增)
編製與揭露依序:本條、有關法令、金管會認可之IFRS永續揭露準則(S1、S2)。
重大性與範疇:依S1辨認永續風險與機會,可參考SASB行業主題;揭露可能影響短中長期現金流、籌資可得性或資金成本之重大資訊。
一致性與比較期:報導個體、期間與財報一致;除首次適用外,須揭露前一期比較資訊,可含質性比較。
品質特性與連結性:聲明依金管會認可準則編製,確保攸關性、忠實表述、可比、可驗證、時效、可理解;需揭露與財報的連結、方法與衡量單位一致性及重大差異。
核心結構與比例原則:依治理、策略、風險管理、指標與目標揭露;可運用不致過度成本的合理可佐證資訊與相稱方法進行量化/質性揭露及情境分析。
首次適用過渡:首次適用年度得僅揭露氣候相關資訊並揭露此事實。
溫室氣體衡量:原則上採GHG Protocol;已受環境部盤查規範之排放源得依其方法;若首次適用前一年使用非GHG方法,首次年度得延用並揭露方法與假設。
查核與時程:範疇一、二排放須依規定取得獨立第三方確信並揭露;範疇三揭露時程由金管會另定。
取代既有附表:接軌後不再適用本準則附表二之二之三之氣候資訊規定(除確信要求外另有新規)。
第二十三條(修正)
符合第七條第二項條件之公司:年報應與當年度財報同日申報並上傳指定網站;若未完成完整年報,得先申報永續專章,完整年報仍須依股東會前既定期限補齊。
既有申報時點與送交證交所/櫃買中心規定延續,條次文字配合移列與技術性修正。
對企業的實務影響
提前規劃S1/S2落地:盤點重大主題、價值鏈邊界、數據來源與控管,建立與財報一致的資料治理與揭露框架。
溫室氣體盤查升級:確認GHG Protocol方法或環境部規範適用性,安排範疇一、二第三方確信,規劃範疇三資料與時程。
時程管理:財報日同日提交永續專章,內部需以董事會時程為節點完成審議通過與訊息整備。
Notion連結:https://stevenwublog.notion.site/1140385175-2a5f7f8f28288036a338e471498adde4
[新聞]金管會預告公開發行公司年報應行記載事項準則修正草案上市櫃公司將依IFRS永續揭露準則編製年報永續相關財務資訊專章
為增加永續相關財務資訊(下稱永續資訊)之可比較性,及提升投資人之信賴、引導永續資金投入,並加速我國企業永續轉型及淨零承諾,金融監督管理委員會(下稱金管會)已於112年8月17日發布「我國接軌國際財務報導準則(IFRS)永續揭露準則藍圖」(下稱接軌藍圖),宣布上市櫃公司將直接採用經本會認可之IFRS永續揭露準則(下稱永續準則),自115會計年度起,按上市櫃公司實收資本額分三階段適用,並於年報中以專章方式揭露永續相關財務資訊。
為配合上開接軌藍圖,金管會研擬修正「公開發行公司年報應行記載事項準則」(下稱年報準則),將依行政程序法規定於近日內預告,以徵求各方意見。修正重點如下:
一、 明定以專章揭露永續相關財務資訊,並經董事會通過:按接軌藍圖規劃之對象及時程,明定符合一定條件之公司,應以專章方式於年報中記載經董事會決議通過之「永續相關財務資訊」,以提升永續資訊之品質。
二、明定永續資訊之重要原則及過渡規定:明定公司應依永續準則編製及揭露永續資訊,為利企業熟悉年報中永續相關財務資訊之編製原則,參考永續準則規定予以明定重要編製原則,如永續資訊之報導個體(同合併報表)及報導期間(含比較期間)須與財務報告一致;另得適用過渡規定及比例原則,於首次報導年度得僅揭露氣候主題資訊,且無須揭露比較期資訊,亦可適用比例原則,依企業現有的技術能力採行量化或質性之揭露方式。
三、上市櫃公司接軌永續準則後,年報應與當年度財務報告同時申報:為利投資人同時參考財務報告及永續相關財務資訊以進行投融資決策,明定上市櫃公司接軌永續準則後,年報應與當年度財務報告同時申報,惟考量公司實務上恐未及於時限內完成編製完整年報,故於但書明定未及編製完整年報內容者,得先申報永續相關財務資訊專章,再於股東會前申報完整年報。
四、 主管機關另訂事項(溫室氣體衡量方法及範疇三排放之揭露時程):有鑑於永續揭露議題面向廣泛且部分永續資訊之揭露涉及國家整體永續政策,金管會經參考學者建議及國際作法成立「IFRS 永續揭露準則認可諮詢小組」(下稱諮詢小組),引進嚴謹之認可諮詢機制,以廣泛蒐集利害關係人意見,作為政策規劃之參考。 考量溫室氣體衡量方法及範疇三排放之揭露時程涉及氣候變遷因應法相關規定及國家整體永續政策之推動,金管會將透過諮詢小組進行外界意見徵詢,並邀集相關部會(包括環境部、經濟部等)充分討論外界意見,預計於年底前完成評估後另以函令發布相關規定。
資本額100億元以上之上市櫃公司(第一階段公司)將於115會計年度開始適用編製永續相關財務資訊,並於116年3月16日前與年度財務報告同時公告申報,另金管會提醒第一階段公司應擬訂IFRS永續揭露準則導入計畫確實執行,且應配合接軌IFRS永續揭露準則,持續調整永續資訊管理之相關內部控制。至於其他階段之公司,金管會將透過專案小組持續製作相關導入計畫及揭露範例協助順利接軌。
金管會表示,接軌IFRS永續準則可增加永續資訊之可比較性及投資人信賴,降低漂綠、提升國際能見度、引導永續資金投融資,及加速企業之永續轉型及帶動供應鏈減碳;可預期在導入初期投入之資訊系統及編製成本將增加,惟隨著導入經驗增加,企業之編製成本會減少,且IFRS永續準則已有比例原則機制,部分資訊(如預期財務影響)可依企業能力採質性揭露並使用報導日合理可佐證之資訊,金管會已於112年8月成立專案小組提供相關資源以減少企業接軌IFRS永續準則之成本,該小組已完成永續準則及相關指引之翻譯,並置於金管會證券期貨局網站-
[國際財務報導準則(IFRS)下載專區](https://ifrs.sfb.gov.tw/ifrs/index.cfm)
,將配合本次年報準則修正同時完成認可,另已蒐集外界實務問題製作常見問答集、製作導入計畫參考範例、IFRS S2氣候相關揭露之參考範例,並進行宣導,相關資源均已置於接軌
[IFRS永續揭露準則專區](https://isds.tpex.org.tw/IFRS/front/#/main/home)
,另專案小組已提供IFRS S2揭露範例並於4月28日起陸續於北、中、南舉辦4場IFRS S2揭露之實作工作坊,公司可善用該等資源,俾利推動接軌永續準則相關事宜。
本次修正草案除將刊登於行政院公報外,亦將於金管會網站刊登該草案之總說明及修正條文對照表,各界如有任何意見,請於草案預告公告刊登公報之翌日起60日內,自金管會「
[主管法規查詢系統](http://law.fsc.gov.tw/)
」網站之「草案預告」網頁內陳述意見或洽詢金管會證期局,金管會將廣為諮詢外界意見,並審慎評估後作為後續法規修正之研議參考。
原文連結:https://www.fsc.gov.tw/ch/home.jsp?id=96&parentpath=0,2&mcustomize=news_view.jsp&dataserno=202505130005&aplistdn=ou=news,ou=multisite,ou=chinese,ou=ap_root,o=fsc,c=tw&dtable=News
Notion原文連結:https://stevenwublog.notion.site/IFRS-1f3f7f8f2828802481e3e2b3fd921b31
運用「社會計量」實踐正向領導力,帶領團隊達成卓越績效!
文/ 八方整合社企 鄧慧文顧問
原文標題:當社會計量與正向領導力相遇
學者專家探索領導方式多年,領導非僅情感,需要解碼工具,而社會計量則是之一。社會計量由J. L. Moreno於1930年發展,科學測量人際關係,解決衝突、凝聚團隊、提升績效。常用技術如社會原子圖、光譜圖、相似圈等,引導團隊邁向正向領導目標。
追求績效是主管最重要的工作之一。多年來學者專家、企業組織嘗試以領導理論與科學驗證找到適合的領導方式,來促使團隊組織達成效能。領導不是感覺的產物,因為存有過去經驗的偏差(bias),領導像是抽象的密碼,必須透過工具解碼,而社會計量就是正向領導力的解碼工具。
何謂社會計量?
社會計量(Sociometry)是奧地利精神科醫師J. L. Moreno在1930年間發展出來的理論及技術,用以探索人際關係、人際選擇過程、與人際連結的社會測量科學,他在1946年說,社會計量是社會關係及人際關係量測的總稱。
社會計量可量測群體間所有的人際網絡與連結,也可以聚焦研究個人的網絡連結、團隊整體的人際網絡、或是不同團隊之間的網絡互動等。因此運用社會計量可以瞭解團隊中的個人、相互連結及團隊整體動力。社會計量技術已被證實在團隊中解決衝突、凝聚團隊、促進團隊績效的有效工具之一。
常用的社會計量技術
運用社會計量技術可評估團隊現況,並根據設定的介入目標,選擇適合的社會計量技術介入團隊、優化團隊動力、增進團隊工作效益,帶領團隊朝向正向領導力的目標前進。常用的社會計量技術:
(1) 社會原子圖
(2) 光譜圖
(3) 相似圈
(4) 優勢圈
(5) 區域型社會計量
(6) 地板評量
(7) 搭肩式社會計量
(8) 目標導向社會計量
以相似圈 (Circle of Similarities)為例:
相似圈又稱步入式社會計量(Step-in Sociometry),幫助團體成員以行動方式表達選擇,確認、並經驗自己與其他成員產生連結、漸次融入團體的感覺。相似圈幫助團體成員意識到彼此間的相似性,使隱藏的連結變得顯而易見,從而提高團體整體聯繫與凝聚力。
例如主題:多元融合
1. 向前跨入一步,問大家 ”有沒有誰和我一樣是社會新鮮人? 也請你們往前站一步”
2. 向前跨入一步,問大家 ”有沒有誰和我一樣進公司前就是公司產品的鐵粉? 也請你們往前站一步”
帶領者的引導:
階段一:根據介入目標提出明確的問題
階段二:引導成員以行動表達選擇、進行分享、邀請有相似經驗/觀點者步入…
階段三:邀請成員分享選擇(what)及原因(why)
階段四:帶領者視團體動力狀況,邀請未往前步入的成員分享其不同經驗或觀點等,創造不同觀點成員間的正向連結。
台灣科技島,國家重點發展產業在高科技與生技醫療產業,主力在培育大量理工STEM人才的養成,較注重數學,事實,數據,科學與邏輯,相對於領導、管理、情緒調適、人際連結能力與互動技巧較少著墨,關鍵的領導力與軟實力是企業組織急需強化的重點。
當社會計量與正向領導力相遇:正向領導力實踐於企業組織,從內到外三大結構聚焦主管覺察自身Intra狀態,善用個人與團隊優勢觀點,盤點目前Inter與團隊關係狀態,並以社會計量技術方法與團隊產生正向連結關係,成為A TEAM適時獎勵、激勵士氣達成團隊績效。
參考資料:
八方整合正向領導力-職場社會計量專案團隊
正向領導力–職場社會計量師2023專訓班講義
了解鄧慧文老師的相關課程及內訓>>
提升員工帶動企業的成長!最划算的教育訓練方案首選>>
企業內訓、公開班及線上課程需求,104人資市集最超值 >>
訂閱市集電子報與你分享專家文章及最新活動訊息>>
成為人資市集Line好友獲得最新課程優惠及免費講座資訊>>
年終領多少才合理?別只看個人績效,公司「有無盈餘」才是關鍵
每到歲末年終,「年終獎金領多少」總是辦公室最敏感的話題。然而,許多勞工將年終視為「個人表現」的表彰,卻忽略《勞基法》明確規範的發放前提:公司須有盈餘。勞資顧問提醒勞工應避免與企業經營現實脫節,同時也為企業主提供新思維:如何透過「恩給制」與「績效連結」的彈性運用,將年終獎金從單純的過年禮物,升級為激勵優秀人才、促進勞資共榮的策略工具。
文/許朝茂
本文導覽
關於「年終獎金」的相關規定「年終獎金」是連結勞工與經營的好橋樑從「法律層面」看年終:是福利還是權利?企業主的新提案:將年終轉化為多元的「績效誘因」勞工的必修課:別讓年終期待與經營現實脫節小結
過年之前,除了跳槽之外,當屬「年終獎金」是辦公室十分敏感的話題。此時之際,若此二個話題出現,大都在特別時刻、最保密的情境下悄悄交流,生怕有第三者的冒失或無心撞見而壞事。
到底「年終獎金」可以不可以公開談論?一般企業多半未將「年終獎金」標準化,而且一般來說「年終獎金」發放是有前提的,企業當年營業年度終了結算,如有盈餘,始得發放,且未言明發放標準,這當中存在不少「令人遐想空間」,而「預測能領多少?」更是能滿足勞工茶餘飯後好奇心的好題材。
實務上,「年終獎金」基於年節喜慶、經營好彩頭、勞工辛勤慰問,企業發放「年終獎金」已是台灣產業界約定俗成、形同給勞工「過年慰問」的禮物。因此,勞工聚焦「年終獎金」企業發給多少在所難免,選在此時調查勞工對「年終獎金」發放之看法,或多或少能看出勞工對經營的理解想法。
延伸閱讀:關於「年終獎金」的6個常見問答:員工在年前離職,可領年終嗎?
關於「年終獎金」的相關規定
《勞動基準法》第29條:事業單位於營業年度終了結算,如有盈餘,除繳納稅捐、彌補虧損及提列股息、公積金外,對於全年工作並無過失之勞工,應給與獎金或分配紅利。
因此針對相關法規,勞工應理解年終獎金的性質並非無條件發放。企業發給的前提為「營業年度終了結算,如有盈餘」,而非針對個人績效優劣所給予的獎金(此部分當屬「績效獎金」),所以勞工只要對於全年工作並無過失,企業若有盈餘,應給與獎金或分配紅利。
延伸閱讀:沒拿到公司聲稱的保障2個月年終獎金,可以告公司嗎?
「年終獎金」是連結勞工與經營的好橋樑
「年終獎金」幾乎是每年年底營業結算時,勞工都寄予厚望可以獲得的獎金,而發放前提也是企業維持良好經營成果。二者存在不僅密切、也與員工辛勤付出與公司營運得宜有因果關係:
從「法律層面」看年終:是福利還是權利?
營業年度終了結算,如有盈餘,對於全年工作並無過失之勞工,應給與獎金。對應當時立法年代之社會氛圍,「年終獎金」宣導性意味濃厚,且強調全年工作並無過失之勞工,應發給之。
時間推移企業經營外部環境丕變,部分企業為彰顯薪資制度優勢納進「年終獎金」,吸納成薪資一部分。惟「二因子論」將薪資歸納於衛生因子,僅具消除員工內心不滿,無激勵效用。
但以目前跳槽者對薪資殷切期待且居於考量因子名列前茅觀之,加上社會現實主義,因應職場環境丕變,企業應彈性調整「恩給制」的發放邏輯,方能達成徵才與留才的雙贏。
企業主的新提案:將年終轉化為多元的「績效誘因」
依法規定企業營業年度終了結算,如有盈餘,應發給勞工「年終獎金」;但,不少企業為避免因「年終獎金薪情欠佳」而造成無法預期的人力波動,不再堅持「如有盈餘」前提,固定均會發給勞工「年終獎金」。
而「年終獎金」多寡,有些企業從年度開始就宣布固定月數;而部分企業則按經營績效讓「年終獎金」採波動月數。
鑒於當前職場已無法避免「年終獎金」約定俗成,如全數發給勞工,使得「年終獎金」運用過於狹隘。若企業經營有盈餘,「年終獎金」標準可提高;或許可考慮無須將所有盈餘均等發給勞工,而是將部分盈餘分配連結勞工「個人年度績效」加以運用。
若年度績效優異者,得享有長假休假出國犒賞、國內外進修計畫、跨國工廠考察或短期輪調、購屋貸款補助等等,上述經費均可採事先保留的「原年終獎金」預算,轉為「績效獎勵」、發揮更強力的「獎金」使用高度。
經此運用可激勵勞工工作績效,提高企業盈餘,同時也不違背「年終獎金」的發放前提(企業有盈餘可運用)。
勞工的必修課:別讓年終期待與經營現實脫節
依照公、私部門「年終獎金」的慣例,前者最高4.6個月獎金(據聞是含考績獎金在內),常是令人羨煞不已的獎金金額;後者一般容易受制於景氣衝擊,以今年為例,「年終獎金」平均基數推測可能為1.44個月。真是幾家歡樂,幾家愁。
職場好友或昔日同窗過年相遇的問候話常是:「今年年終獎金發給幾個月?」,作為「社交話題」的象徵性指標,大家習慣以少報多,畢竟顏面輸不得!但其實很少閒聊會提及公司近況,換言之,「年終獎金」領到的月數無關企業死活,勞工一般只在意自己的「年終獎金」領多領少。
歷年來的「年終獎金」調查,當問到「勞工最理想發放方式」:多半僅有25%不到的人認為應與公司整體業績連動,卻有4成以上的人認為該和「個人年度績效」成正比。易言之,其實勞工多半不明白「年終獎金」是有給予前提的(即法規當中提及:營業年度終了結算,如有盈餘),反而誤認為是對個人績效的表彰、無關企業經營績效良窳。
「年終獎金」現在已有約定俗成的既定印象,甚至會有員工以此來衡量自己是否要「繼續留下效力」,導致企業在春節前為留才、激勵,倘若不發年終獎金就算犯大忌;但明理的勞工應深記「年終獎金的發給前提」,至少要理解「覆巢之下無完卵」的道理,避免自己與企業的經營現實脫節。
延伸閱讀:年終發不發,跟營收其實沒有直接關係
小結
不論企業「年終獎金」決定採取恩給制或薪資制;但發給「年終獎金」前提,不應省略。經營成果有盈餘,基於勞雇共融、永續經營,發給「年終獎金」自然皆大歡喜。
建議企業可以考慮提撥部分「年終獎金」的額度,加以運用在「與勞工年度績效」作連結的獎勵措施,如此一來還可額外表揚績效優異者,更發揮工作激勵的效果。
(原文標題:年終獎金調查,露出勞工對經營理解之偏差端倪)
作者介紹:● 岩熊仕管理顧問有限公司勞工法規事務 首席顧問● 文化、元智、健行大學推廣中心(部)等就業服務技術士班 講師

【104 talks】中小企業主系列講座- 打造頂尖業務&精準稅務思維|1/10、1/17 線上免費直播
文/104人資市集
「104 talks」致力於協助職場人士的知識學習與能力提升
為每位忙碌的職場人士,創立一個能夠高效學習的節目平台,集結各領域專業講師的知識與分享,為職場人士帶來啟發和新視角。
中小企業主系列講座-打造頂尖業務&精準稅務思維(共2場)
2025年1月份共有兩個場次!
1/10(五)將解密業務人員的三大成長層次,深入剖析如何評量與規劃一位好業務,並提供實用的培育技巧,助力打造高效業務團隊,全面提升業績表現!
1/17(五)將帶您掌握中小企業稅務規劃的核心技巧,從避免稅務風險到合法節稅,助您輕鬆提升淨利;更深入解析如何規避違規處罰,穩健經營無憂!
相信不管是中小企業主、人資、業務主管、財務主管,都能為您的企業注入新知識,帶來新改變!
場次一:1/10(五)13:30~15:00
【提升業績的關鍵:培育優秀業務的核心秘訣- 業務的自我提升三層次】
與談人:孫治華 老師 / 主持人:陳善能 協理
您將會學到:
★ 如何規劃與評量一位好業務?
★ 如何培育一位好業務?
★ 業務人員的三個層次
場次二:1/17(五)13:30~15:00
【你需要的不只是財務規劃,還有稅務規劃!- 合法節稅省下的每一塊錢,都是企業主的淨利】
與談人:陳衍任 老師、孫治華 老師 / 主持人:陳善能 協理
您將會學到:
★ 中小企業如何避免稅務風險
★ 中小企業如何進行稅務規劃
★ 中小企業如何避免違規處罰
講座資訊:
講座時間:場次一 :2025/1/10(五)13:30~15:00場次二 :2025/1/17(五)13:30~15:00
報名截止時間:2025/1/8(三)
活動形式:線上免費直播
適合對象:中小企業老闆、企業主
價值:3600元 → 免費
立即點我免費報名
【報名流程】
1. 活動前1天,我們將以Email寄送活動通知及相關資訊給您,請隨時留意Email,以免遺漏。2. 本講座會以Youtube直播的方式進行。
【注意事項】
報名前,請詳閱課程內容及購買須知。
104 人資市集 保有相關課程內容調整及講師之變動權,可能視情況進行適當的修改與調整。
104 人資市集 保留報名審核權利。
如有課程相關問題,請至聯絡我們留下相關訊息。
. . .
最划算的全方位教育訓練方案!免費申請全課程試閱 >>
推薦你更多相關的好文章>>
【104 talks】時代 vs 世代:不可不知的 EAP 推動要點 | 興智國際執行長 黃智儀
【104 talks】現代領導者的人生進化指南 | 波波黛莉共同創辦人黃晨皓 Kim
【104 talks】AI 數據智能時代的工作再定義 | 微軟人資長王有蘋
【104 talks】運用心理能量,職場一路順暢 | 蘇予昕心理師
【104 talks】啟動你的能量計畫,打造高效人生 | 最速總經理王冠翔
【104 talks】提前佈局不被市場淘汰!第二曲線創新學 | 郭瑞祥
滿足中小企業的培訓需求!超過150+課程任選 >>
訂閱市集電子報與你分享專家文章及最新活動訊息 >>
加入104人資市集 Line 獲得新知與獨家優惠!
2025企業最看好3題材:AI、綠能ESG、長照!景氣展望相對樂觀,最憂心通膨
2025年倒數,明年景氣比今年好嗎?104人力銀行網路調查超過千位企業用人主管與人資,48.2%認為「明年和今年差不多」,24.2%認為「明年比今年好」,27.6%認為「明年比今年差」;比較去年此時相同調查的占比,企業看來年景氣,今年相對樂觀!最看好的三大題材依舊是:AI、綠能、以及長照;看壞景氣的主因為:通膨。
文/104人力銀行
本文目錄(點擊可快速前往)
看平景氣增多,「淨悲觀」小增,最怕通膨AI仍夯!企業看好度高達74.3%,年增15.9個百分點AI最缺TOP 5:軟體/工程、工程/研發、製程/規劃、操作/技術、業務/銷售
看平景氣增多,「淨悲觀」小增,最怕通膨
104人力銀行2024/10/25-11/14進行「2025景氣展望大調查」,透過網路問卷訪查1,325名企業用人主管與人資,在95%的信心水準下,估計誤差為±2.69%。結果指出,48.2%的受訪者認為「明年景氣和今年差不多」;24.2%的受訪者認為「明年景氣比今年好」,主因國內外市場持續走揚、以及科技創新;27.6%的受訪者認為「明年景氣比今年差」,主因通膨飆升、以及國內外市場成長力道不如預期。
和去年此時相同調查相比,兩年持平的比例,從去年的41.9%、上升到今年的48.2%,中性看待的佔比增加6.3個百分點;不過,「看壞比例減掉看好比例」的「淨悲觀」程度,從去年的0.1個百分點,略增到3.4個百分點。
各產業中看法分歧!住宿餐飲業「淨悲觀」達16.9個百分點、最悲觀,即便疫後民生消費產業暢旺,但物價上漲稀釋獲利。倉儲或運輸輔助業「淨樂觀」達19.4個百分點,電商網路已成日常,小宅推升倉儲需求、國人海外旅遊熱度不減,企業看好度最高。
AI仍夯!企業看好度高達74.3%,年增15.9個百分點
2025年企業最看好的題材,74.3%看好AI人工智慧,連續兩年成為企業最看好的題材,看好度從去年的58.4%、大幅提升到今年的74.3%,當AI已逐步應用於生活中,各行業需求熱度提升;47.2%看好綠能ESG,台灣將於2025邁向碳定價時代,並以2050淨零轉型為目標,未來發展可期;36.4%看好長照醫護,2025年台灣將邁入超高齡社會,長照醫護需求將持續增加。
AI最缺TOP 5:軟體/工程、工程/研發、製程/規劃、操作/技術、業務/銷售
104人力銀行數據顯示,AI工作機會2024年第三季平均每月需求2.9萬人。前五大徵才職類:軟體/工程類8,400個、工程/研發類3,900個、製程/規劃類2,300個、操作/技術類2,100個、業務/銷售類1,900個,前五大職務占整體AI工作機會的65%。
隨著AI發展,相關工作機會已從核心研發擴及到應用推廣,像是操作/技術類的AI標註師,訓練AI所需資料,圖片、影像觀察標註;業務/銷售類的AI軟體自動化業務銷售人員推廣AI軟體應用、AI產品導入顧問,協助企業用AI進行數位轉型,都是非工程職能參與AI熱潮的工作機會,其中業務/銷售職更有機會靠業績獎金推高薪資,年薪上看150萬。了解更多AI職缺:https://tw104.pse.is/6tal4d
[joblist_plugin title='更多104【AI】工作機會' url='https://www.104.com.tw/jobs/search/?keyword=AI' amount='3']
了解更多職場趨勢
破解缺工新策略!4成企業共計26.5萬個工作機會歡迎外籍人才
疫後旅遊業發展三大趨勢:數位、高端、永續 資深工程師年薪上看200萬
演唱會商機爆發,產業徵才7,400人!最缺燈光/音響/視聽工程、行銷與活動企劃,人才首重3大特質
[course_plugin title='綠能/碳管理師永續課推薦' keyword='碳管理' amount=2]

陽光行動/為賺快錢 工作價值觀被扭曲
2026-06-23 聯合報記者陳素玲、林海、許維寧專題報導 由聯合新聞網授權轉載
台股連續兩年多頭,從市井小民到上班族都激情投入,專家說,股市進出獲利,讓飽受低薪之苦的上班族找到出口,即使不是離開職場操盤股票,工作價值觀也已改變,工作當做第二目標,不在乎調薪、升遷,對職場投入程度也降低,「這一波AI基礎建設帶動的台股行情,讓年輕上族族認為,要實現職場公平正義,就靠這一波」,對勞動意願非常不利,缺工更嚴重。
延伸閱讀:AI繁榮背後的危機/AI紅利分享不均 動搖台灣稅基
求職平台「面試趣」調查,15.8%的上班族遇過同事因股市離職,其中8.5%遇到超過一位,更有2.6%的上班族表示,因投資股市而離職。
中央大學人力資源管理研究所兼任教授辛炳隆說。他認為,目前狀況已造成上班族倦勤,甚至有些人乾脆辭職專心炒股,尤其是年輕人不滿低薪,或剛好對公司不滿,甚至原本想轉職者,因為投入股市延緩再就業,對勞動力數量及工作投入程度都有影響。
另一個變化是,工作價值觀完全改變,「上班族可能發現,在資本市場賺錢容易得多,上班收入只是塞牙縫」,更認定財富累積不能靠工作收入,而是要買股或買房。即使這波股市熱潮消退,工作價值觀要回歸常態也有陣痛期,要靠再一波金融泡沫才能再重新調整心態。比較令人擔心的是,一旦股市反轉崩盤,如果上班族是融資貸款,將成主要受害者。
「今年年初就觀察到人力資源又回到早期全民炒股階段,工作氛圍改變了」,台灣人力資本公司執行長晉麗明也觀察到職場不對勁氣氛,他說,年輕人長期面對低薪的不公不義,在資本市場找到出口,這一波AI科技基礎建設帶動的台股行情,讓年輕上族族認為要實現職場公平正義,就靠這一波。
晉麗明表示,上班族心態改變後,人才供給一定會受影響,企業要留任員工難度更高,流動率變高,大家都蠢蠢欲動,若要招募員工,很多大學生畢業後如果只賺三、四萬元,會認為不如靠投資,找工作意願不高,影響人才來源。
晉麗明也認同最大的影響是工作價值改變,以前工作希望在職場上求表現,有利升遷加薪,現在發現投資創造被動收入才是王道,工作變成第二位;未來即使股市回歸正軌,這些人回不了職場習慣,如此扭曲的價值觀,不利年輕世代的職涯發展,也讓企業接班或人才發展過程出現隱憂。
台北大學學生陳昱仁說,目前每個月投入約三千元不等至ETF,多是參考財經部落客、社群討論選擇投資標的,「就當作一般存錢。」,但確實有同學在玩個股,就必須用白天時間盯盤。
中原大學資管系教授皮世明表示,很多學生打開社群平台,看到的資訊都是少年股神又賺了多少錢,也多是上網看討論,就鎖定幾個熱門個股,但學生資本額不夠,觀察下來當沖其實很容易虧錢。很多學生說會賺一些「便當錢」,但幾乎都是冒很大的風險,在賺取微小的利益,因此他告誡學生,當沖很難獲利,因為猜測個股走勢很困難。
【104 talks】高效主管的年底挑戰:帶人、績效、激勵一次搞定|10/23 線上免費直播
文/104人資市集
「104 talks」致力於協助職場人士的知識學習與能力提升
為每位忙碌的職場人士,創立一個能夠高效學習的節目平台,集結各領域專業講師的知識與分享,為職場人士帶來啟發和新視角。
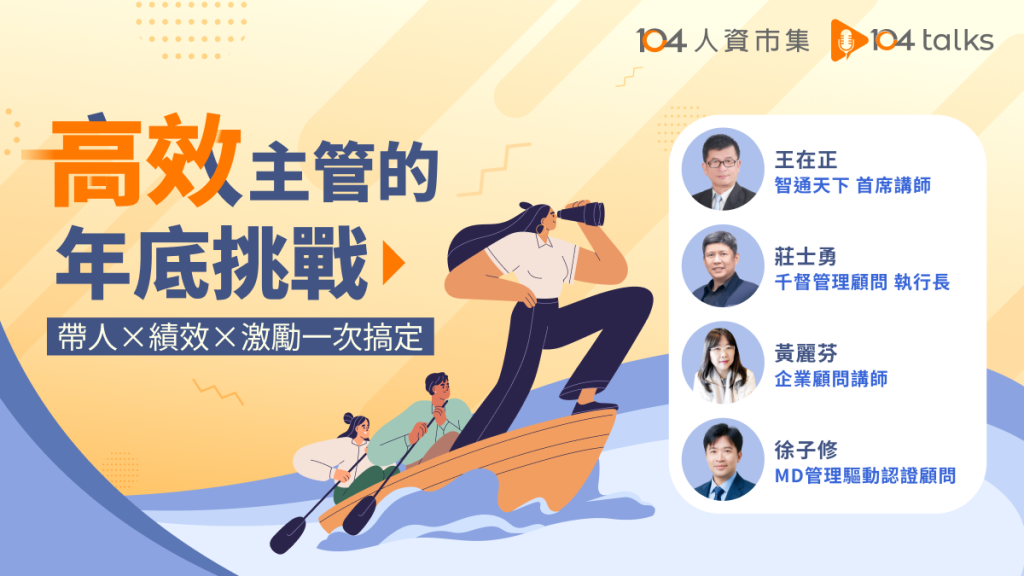
高效主管的年底挑戰:帶人、績效、激勵一次搞定
年底是主管、領導者與HR們,忙碌且壓力最大的時刻:績效考核逼近、團隊士氣起伏、人才去留關鍵,還得同時兼顧績效與團隊動能。本講座課程精選四大核心主題,從「壓力管理」到「績效翻身」、「激勵心法」到「關鍵留才談話」,提供實用工具與技巧,幫助你在年底衝刺期帶隊不慌、績效不掉,打造團隊成長的最佳契機。
👉 適合對象:部門主管、團隊領導者、人資夥伴
講者及主題介紹
★ 年底最後衝刺:主管如何穩住戰局、帶隊不慌 – 王在正 | 智通天下 首席講師★ 績效評估翻身術:讓考核變成團隊成長引擎 – 莊士勇 | 千督管理顧問 執行長★ 激勵不靠錢:年底提振士氣的秘訣 – 黃麗芬 | 企業顧問講師★ 關鍵對話心法:如何透過年底談話留住核心人才 – 徐子修 | MD管理驅動認證顧問
講座資訊:
講座時間:2025/10/23(四)13:30~15:00
報名截止時間:2025/10/21(二)
活動形式:線上免費直播
適合對象:所有職場人士
價值:3600元 → 免費
立即點我免費報名
【報名流程】
1. 活動前1天,我們將以Email寄送活動通知及相關資訊給您,請隨時留意Email,以免遺漏。2. 本講座會以Youtube直播的方式進行。
【注意事項】
報名前,請詳閱課程內容及購買須知。
104 人資市集 保有相關課程內容調整及講師之變動權,可能視情況進行適當的修改與調整。
104 人資市集 保留報名審核權利。
如有課程相關問題,請至聯絡我們留下相關訊息。
. . .
最划算的全方位教育訓練方案!免費申請全課程試閱 >>
推薦你更多相關的好文章>>
【104 talks】中小企業主不可不知的關鍵法律常識 | 陳全正律師
【104 talks】如何從制度打造文化:企業成功案例解析 | 策略思維商學院院長 孫治華
【104 talks】時代 vs 世代:不可不知的 EAP 推動要點 | 興智國際執行長 黃智儀
【104 talks】現代領導者的人生進化指南 | 波波黛莉共同創辦人黃晨皓 Kim
【104 talks】AI 數據智能時代的工作再定義 | 微軟人資長王有蘋
【104 talks】運用心理能量,職場一路順暢 | 蘇予昕心理師
【104 talks】啟動你的能量計畫,打造高效人生 | 最速總經理王冠翔
滿足中小企業的培訓需求!超過150+課程任選 >>
訂閱市集電子報與你分享專家文章及最新活動訊息 >>
加入104人資市集 Line 獲得新知與獨家優惠!
今年平均年終1.7個月續寫高檔 表現最強的是這行業
2026-04-15 經濟日報記者洪安怡 由聯合新聞網授權轉載
受僱員工年終大紅包揭曉!主計總處15日公布薪資統計,今年工業及服務業平均發放1.7個月年終獎金,金額為8萬2,753元,僅次於去年1.72個月。其中,電腦電子產品及光學製品業表現最為亮眼,平均發放3.54個月蟬聯製造業之冠。顯示在景氣擴張動能續強與企業年度調薪挹注下,今年年終獎金發放水準持續站穩高檔。
延伸閱讀:最新年終排行榜!華航「航空年終王」、金融和科技業領多少?|年終獎金懶人包
根據主計總處統計去年12月至今年2月狀況,製造業底下,電腦電子產品及光學製品業發放月數最多,平均達3.54個月,發放金額更衝上19萬1,177元,奪下「月數與金額」雙料冠軍;化學材料及肥料業則以3.06個月位居第二,金額為17萬9,140元;電子零組件業則以2.97個月排名第三,金額達17萬1,357元。
若單以發放金額排序,石油及煤製品業表現也相當強勁,發放金額達18萬4,511元,相當於2.63個月,排名僅次於電腦電子產品及光學製品業,第三名則為化學材料及肥料業。
受惠於年終獎金集中在2月發放,加上企業年度調薪制度與最低工資調整,全體員工2月總薪資(含經常性薪資及獎金、加班費)平均衝上9萬9,734元,年增率高達71.8%。
主計總處國勢普查處副處長譚文玲分析,2月經常性薪資雖因春節連假、工作天數較少,導致較上月微幅下降,但受惠於基本工資調升及企業年度調薪制度,仍維持按年增長態勢;此外,總薪資也因年終獎金入帳挹注而大幅成長。
統計今年1至2月,全體員工經常性薪資平均4萬8,674元,年增2.74%;加計獎金及加班費後的總薪資平均為17萬3,528元,年增2.79%。扣除同期間物價漲幅,1至2月實質經常性薪資年增1.49%,更寫下七年來同期新高。實質總薪資年增1.54%,兩項指標均延續正成長態勢。
薪資成長態勢能否持續,關鍵仍繫於通膨走勢。譚文玲指出,雖然目前實質薪資仍維持正成長,主因是名目薪資漲幅尚能跑贏物價,但兩者間的緩衝空間已因地緣政治風險而受壓;一旦中東戰事延續並墊高能源成本,導致通膨增速過快,極可能侵蝕薪資漲幅,使實質薪資轉為負成長。三月起須密切關注戰事對物價帶來的連鎖反應。

有任何收穫或想分享的,都來和大家一起聊聊吧!