【104 talks】你需要的不只是財務規劃,還有稅務規劃!
104學習

稅務
掌握相關法規與申報流程,確保公司或個人遵守稅法,避免罰款與法律風險。能準確計算應繳稅額,合理規劃節稅策略,提高財務效益。具備申報文件準備與溝通協調能力,協助財務部門與稅務機關順利往來。此技能對於財務、會計及相關職務尤為重要,有助於提升專業價值與職場競爭力。

提升你的實力,朝專業更進一步
精選課程
充實自己,讓能力持續成長
公務人員考題複習精選【財稅行政】
【記帳士考照實戰營】題庫精華&解題技巧班
公務人員考題複習精選【戶政】
公務人員考題複習精選【社會行政】
公務人員考題複習精選【人事行政】
財務輕鬆學
公務人員考題複習精選【地政】
公務人員考題複習精選【一般民政】
公務人員考題複習精選【教育行政】
精選證照
考取專業證照,讓能力被市場看見
特考稅務人員
稅務特考係因應財政部各國稅局業務用人需要而舉辦。雖非年年招考,但其中財稅行政應試科目與常態性高普考、地方特考財稅行政類科完全相同,等於是多了一次考試機會。
稅務特考錄取人員具體工作內容包括:
一、辦理營利事業所得稅結算及未分配盈餘申報案件之調查、核定及相關行政等事宜。
二、辦理綜合所得稅之收件、課稅資料蒐集、個案調查及相關行政業務,尚包括遺產稅、贈與稅之調查、核定、申報收件、課稅資料蒐資、整理、保管及相關行政等事宜。
三、辦理貨物稅、菸酒稅、證券交易稅、期貨交易稅之調查、稽徵、違章檢舉之查緝及專案調查等事宜。
四、辦理營業稅稽徵相關事宜。
五、辦理各稅審查案件之複核。
六、辦理稅款徵收、劃解、退稅、清欠、執行等事宜。
七、辦理自辦化作業之規劃設計、執行及課稅資料整理、歸戶、通報、保管等事宜。
八、辦理各稅研究發展、規劃設計、管制考核、租稅宣導、納稅服務等事宜。
考試院
特考關務人員
由於海關為國家門戶,因此海關事務的管理便非常重要,有鑑於此,各國莫不設立關務機構,負責管理海關事務。財政部關稅總局,為我國海關事務之執行機關,隸屬財政部關政司,為財政部內部幕僚單位。關稅總局主要負責研擬關務政策及法令,並且掌理關稅稽徵、查緝走私、保稅退稅、貿易統計、建管助航設備及接受其他機關委託代徵稅費、執行管制等工作。
在組織建制上,關稅總局設有基隆、台北、台中、高雄四個關稅局。基隆、台北、高雄三個關稅局為一等關稅局,台中關稅局為二等關稅局。各關稅局為因應業務需要,得於轄區內必要地點設分局、支局。
關務特考及格人員,將取得關務人員有關類別及官稱之資格,並依「依法考試及格人員考試類科適用職系對照表」之規定取得任用資格。然而,由於特考特用的關係,因此訓練期滿成績及格取得考試及格資格之日起,實際任職2年內不得轉調原分發占缺任用以外之機關;實際任職6年內並不得轉調財政部暨其所屬機關(構)以外機關(構)任職。
考試院
保稅證照
政府為了鼓勵國內產業進出口製造的稅賦優惠,如保稅工廠或科學園區等等,因為需要自主管理保稅物品,企業內必須要有專責人員進行保稅的業務,故各地關稅局授權辦理講習機構進行保稅業務人員講習,講習課程完成並通過測驗者,即可取得保稅人員證照。
關稅協會
丙級會計事務技術士
會計事務技能檢定暫分為乙、丙二級,檢定方式包括學科與術科二種,其成績均及格
者取得會計技術士資格。學科測驗包括會計事務之基本知識;術科測驗包括編製傳票、
記帳及編表等帳務實作。丙級係以會計六大程序之基本技能及其相關知識為範圍;乙
級係以會計憑證、帳簿組織、合夥及公司會計、資產及負債評價等為範圍。
勞動部勞動力發展署技能檢定中心
乙級會計事務技術士
會計事務技能檢定暫分為乙、丙二級,檢定方式包括學科與術科二種,其成績均及格
者取得會計技術士資格。學科測驗包括會計事務之基本知識;術科測驗包括編製傳票、
記帳及編表等帳務實作。丙級係以會計六大程序之基本技能及其相關知識為範圍;乙
級係以會計憑證、帳簿組織、合夥及公司會計、資產及負債評價等為範圍。
勞動部勞動力發展署技能檢定中心
普考記帳士
記帳士法第一條規定:「為建立記帳士制度,協助納稅義務人記帳及履行納稅義務,特制定本法」。記帳士證照其實就是一張合法專業可以幫人處理稅務問題及從事會計工作的證明。而記帳士業務來源,來自於幫公司做外帳部份,小公司收入2~4千元,較具規模的大公司,所收入的代客記帳費約1~2萬元,因此收入多寡,端看個人接到的客戶數,因此若在社會上具備一定的人脈,記帳士的收入相當的可觀。國內「記帳士法」公布施行後,只要您能夠取得認證的記帳士執照,在競爭激烈的就業市場,您也可成為職場上的明星,晉昇高薪族群。
考試院
精選貼文,掌握第一手知識
股份獎酬成留才利器 勤業眾信提醒三大稅務重點
2025-02-06報導 經濟日報記者胡順惠 由聯合新聞網授權轉載
少子化、人才競爭加劇,加上疫情後的市場變化,讓企業在徵才與留才上面臨更大挑戰,除了加薪、提升福利,許多企業也開始運用公司股份獎酬來吸引與留住優秀人才。專家提醒,企業在提供獎酬時應掌握三大重點,才能確保薪資支出申報正確。
延伸閱讀:員工股份獎酬一次懂》庫藏股、認股、分紅入股、新股認購權、限制員工權利新股,5種持股差別和限制在哪?
勤業眾信國內稅務負責人會計師張瑞峰6日表示,企業提供股份獎酬的方式多元,包括員工酬勞入股、限制員工權利新股、員工認股權憑證、現金增資員工認購及庫藏股轉讓員工等。
張瑞峰指出,近年來員工持股信託也成為熱門選擇,透過公司補助或員工自籌資金購入公司股票,不僅有助於公司穩定經營,也能幫助員工累積退休基金,而在跨國企業中,則常見股票增值權計畫或員工購股計畫。
企業提供獎酬時,涉及的稅務規範不同,張瑞峰提醒,應留意三大重點,重點一,企業列報股份獎酬的薪資支出方式,申報營利事業所得稅時,認列方式主要依照財務會計準則,常見方式包括員工酬勞入股,依據公司獲利狀況,按比例或固定額度分派,並於勞務期間內計入費用。
另外還有,限制員工權利新股,按照財會準則,以給與日的公平價值為基準,分期認列薪資費用;員工認股權憑證,依公平價值或內含價值計算,分年度認列酬勞成本;現金增資員工認股、庫藏股轉讓員工:適用與員工認股權憑證相同的費用列報方式。
此外,庫藏股轉讓員工若價格低於公司買回時的平均成本,企業須將差額列為其他收入;若員工認股權憑證失效或未行使,則應認列損益並依法課稅。
重點二,企業發放股份獎酬給關係企業員工的稅務規範,張瑞峰說明,針對母公司或子公司發放股份獎酬給關係企業員工,本國企業可將該筆費用列入營所稅申報中的薪資支出,但需符合會計準則。
張瑞峰舉例,台灣母公司發放獎酬給子公司員工,子公司應於既得期間內認列費用,並於營所稅申報時列為薪資支出;若子公司發放獎酬給母公司員工,則母公司應在財報內認列薪資費用,並於申報營所稅時列報薪資支出。他提醒,應特別注意,若涉及低價轉讓股份或未行使的認股權憑證,需依法認列其他收入或損益,避免錯誤申報。
重點三,外商企業員工獎酬的稅務處理,張瑞峰指出,外國企業對於台灣子公司或分公司員工發放股份獎酬時,稅務處理與本國企業有所不同,根據財政部規定,台灣子/分公司需在財報中,依據員工既得期間內認列費用,且營所稅申報時,該費用需等到員工實際執行認股權,並支付酬勞成本予外國母公司後,才能列報薪資支出。他提醒,企業應確實掌握稅務規範,避免因錯誤申報而影響財務報表或面臨補稅風險。
張瑞峰說,股份獎酬已成為企業留才的重要策略,除了能吸引人才,也能幫助員工共享企業成長紅利,不過涉及的財務與稅務規範相對複雜,企業應事先做好規劃,確保申報合規,才能真正發揮獎酬制度的價值。
有關【員工分紅】,我們還有這些觀點
員工股份獎酬一次懂》庫藏股、認股、分紅入股、新股認購權、限制員工權利新股,5種持股差別和限制在哪?
上網分享公司分紅上看千萬,竟有可能吃官司丟飯碗?|職場熱議
【員工福利排行榜】上班族有感福利,你公司有幾項?趨勢科技「世界冠軍慶祝假」熱議

創業前你該有的準備 行號稅務怎麼算(創業管理)
創業前你該有的準備 行號稅務怎麼算(創業管理)
行號的稅務先記住:「你賺多少,不是全部你的錢,要先扣成本+稅。」
________________________________________
一、行號主要要繳幾種稅?
① 營業稅(每 2 個月)
最常見稅率:一般:5%
白話:你有開發票 → 收入要扣 5% 營業稅
________________________________________
例子:你這兩個月收:100,000 元
營業稅:100,000 × 5% = 5,000
________________________________________
重點:你其實不是「真的被扣 5%」因為可以扣進項
________________________________________
② 所得稅(每年)真正的「利潤稅」
________________________________________
白話公式:
收入 - 成本 = 利潤
利潤 × 稅率 = 所得稅
端午送禮別踩稅務地雷!企業做錯一件事補稅又挨罰
端午送禮可別誤踩稅務地雷。高雄國稅局提醒,企業採購禮盒贈送客戶或發放給員工,相關進項稅額不得申報扣抵營業稅,若誤列為可扣抵項目,除須補繳稅款外,還可能面臨裁罰。
2026-06-11 經濟日報記者胡順惠 由聯合新聞網授權轉載
端午節即將到來,不少企業與商家陸續採購粽子禮盒、伴手禮等商品,作為饋贈客戶、合作廠商或慰勞員工之用。不過,高雄國稅局提醒,這類支出雖屬企業常見營運活動,但在營業稅申報上有特別規定,營業人取得的進項稅額並不能拿來扣抵銷項稅額。
延伸閱讀:2026企業送禮策略│怎麼送?幾時送?送什麼?預算有限怎麼辦?
依《加值型及非加值型營業稅法》規定,營業人購買貨物或勞務所支付的進項稅額,原則上可用來扣抵銷項稅額,以減輕營業稅負擔。不過,若購買的物品是供交際應酬或酬勞員工使用,例如贈送客戶、業務往來對象的節慶禮品,或發放給員工的端午禮盒、尾牙摸彩獎品及其他福利品等,則屬於不得扣抵項目。
延伸閱讀:春酒/尾牙中獎扣稅比例怎麼算?實體獎品、年終獎金也要扣繳嗎?
國稅局說明,依營業稅法第19條規定,營業人因交際應酬或酬勞員工所取得的進項憑證,其進項稅額不得申報扣抵銷項稅額,因此,企業即使取得載有營業稅額的統一發票,也不能將相關稅額列入營業稅申報的扣抵項目。
舉例來說,某公司於端午節前採購60盒禮盒,分別贈送客戶及員工,取得進貨金額12萬元、進項稅額6,000元的三聯式統一發票,該公司在申報營業稅時,誤將這筆6,000元進項稅額列為可扣抵項目,經國稅局查獲後,除須補繳6,000元稅款外,還可能因虛報進項稅額而遭裁罰。
國稅局提醒,節慶送禮雖是企業維繫客戶關係及照顧員工的重要方式,但在辦理營業稅申報時,應特別留意進項稅額是否符合扣抵規定,以免因一時疏忽而增加補稅及罰鍰負擔。
此外,若營業人自行檢查後發現已將不得扣抵的進項稅額誤列申報,只要在未遭人檢舉,且稽徵機關尚未展開調查前,主動依《稅捐稽徵法》第48條之1規定向轄區稅捐機關補報、補繳漏稅款,僅需加計利息,不必受罰。
延伸閱讀:
你的端午節禮金比行情高嗎?三節是哪三節?公司不發會怎樣?│三節禮金11問
企業跨國聘才注意!勤業眾信教企業四招破解稅務危機
2025-05-15報導 經濟日報記者胡順惠 由聯合新聞網授權轉載
在遠距工作、跨境就業與數位遊牧風氣盛行下,全球勞動力自由流動已成不可逆趨勢。企業搶才不再只比薪資和職涯發展,還得同步面對更複雜的跨境稅務風險。勤業眾信最新指出,員工「在哪上班」,正快速演變成企業必須思考「在哪報稅」、「誰負責稅務」、「如何合法合規」的新課題。
延伸閱讀:營所稅申報延長至6月30日,中小企業報稅優惠一次看懂:加薪、增僱可享最高200%加成減除!
根據Deloitte Global最新發布的《工作的未來:從遠距趨勢看全球稅務新變局》報告,全球愈來愈多國家為吸引高端人才,陸續祭出減稅、快速簽證等誘因。例如,葡萄牙對高科技人才提供20%低稅率,盧森堡從2025年起更對外籍高階人才給予年薪50%免稅優惠,新加坡與土耳其則簡化居留程序,搶攻全球優秀人力。
但企業與個人面對的不只有機會,還有稅務風險。勤業眾信聯合會計師事務所全球高階主管調派稅務諮詢負責人江育維指出,人才可以自由移動,稅務卻跟不上這種彈性。員工遠距工作,企業可能在無意間構成常設機構(PE),衍生報稅義務;而個人則可能同時被多國認定為稅務居民,導致雙重課稅,甚至誤繳社會保險費用、影響退休權益。
江育維建議,企業若已進行跨境聘才、員工調派或遠距工作安排,應立刻啟動四項因應行動,包括建立全球稅務風險控管機制,即時掌握員工工作地點與潛在稅務風險;與人資、法務部門協作,訂定合法又具彈性的跨境工作政策;定期檢視各地營運據點的PE風險與稅務義務,避免誤踩紅線;掌握各國搶才政策與減稅誘因,將他國利多轉化為企業吸才優勢。
勤業眾信建議,企業若能超前部署全球稅務策略,不僅可提升法遵力,也能強化國際人才吸引力,在全球競爭中搶得先機,未來,稅務不再只是財務部門的責任,而是全球人力布局中不可忽視的關鍵拼圖。

2024年進入倒數!2025年每個人都要懂的「十大稅務新規」來了
2024-12-27 經濟日報記者胡順惠 由聯合新聞網授權轉載
2025年即將到來,財政部提醒,從明年元旦起將實施包括調高每人基本生活費、綜所稅免稅額和特別扣除額修正,並調高小規模營業人營業稅起徵點,以及延續現股當沖交易優惠稅率等10項利民新措施,幫民眾減輕負擔、以提供更便捷的稅務服務。
延伸閱讀:整理包/2025年新制上路!流感疫苗全民免費、家貓植晶片 外宿自備盥洗用品
首先,在調整綜合所得稅與基本稅額相關項目,明年5月申報2024年度綜合所得稅時,每人基本生活費從20.2萬元調高至21萬元。
第二,一般納稅人免稅額從9.2萬元調高至9.7萬元,70歲以上長者免稅額由13.8萬元增至14.55萬元;標準扣除額,單身者從12.4萬元提高至13.1萬元,有配偶者從24.8萬元增至26.2萬元。
另外,還有薪資及身心障礙特別扣除額從20.7萬元上調至21.8萬元;基本所得額免稅額從670萬元調高至750萬元;保險死亡給付免稅額從3,330萬元提高至3,740萬元。
第三,特別扣除額修正部分,幼兒學前特別扣除額,適用年齡擴大至6歲以下,第一名子女扣除15萬元,第二名及以上子女每人扣除22.5萬元,取消排富規定;房屋租金支出特別扣除,改列特別扣除項目,每戶扣除上限提升至18萬元,但須符合無自有房屋及排富條件。
第四,調高小規模營業人營業稅起徵點,銷售貨物業別的起徵點月銷售額由8萬元提高至10萬元;銷售勞務業別的起徵點月銷售額由4萬元增至5萬元。
第五,延續現股當沖交易優惠稅率,現股當日沖銷交易證券交易稅率千分之1.5優惠延長至2027年12月31日,需待立法院通過《證券交易稅條例》修正案。
第六,復康巴士與載運輪椅車輛免徵貨物稅延長,購買身心障礙者復康巴士或載運輪椅使用者車輛並完成領牌登記者,免徵貨物稅優惠將延長五年至2029年12月31日。
第七,遺產與贈與稅課稅級距調整,遺產稅淨額5,621萬元以下適用10%,5,621萬至1億1,242萬元適用15%,超過1億1,242萬元適用20%;贈與稅:淨額2,811萬元以下適用10%,2,811萬至5,621萬元適用15%,超過5,621萬元適用20%。
第八,優化綜所稅線上申報系統,申報流程簡化,登入後立即顯示繳退稅金額,確認後可直接完成繳退稅及上傳申報資料;第九,新增網購詐騙退稅服務,於單一窗口設置「個人跨境網購詐騙更正進口報單退稅」線上申辦功能;第十,開放快遞稅費證明查詢與列印,納稅人可登入系統查詢或列印快遞貨物稅費繳納證明,便利化操作流程。
鐵皮屋、車庫等違章都要繳稅!稅務局:納稅義務不代表合法
2025-10-16 經濟日報記者胡順惠 由聯合新聞網授權轉載
違章建築一樣要繳房屋稅!桃園市稅務局提醒,不少民眾誤以為違建既沒有使用執照、隨時可能被拆除,就能免報房屋稅籍,但這是錯誤觀念。只要是附著於土地、具備使用功能的建築物,無論是否合法,都屬於房屋稅課稅範圍,民眾若未依法申報,恐面臨補稅與罰鍰。
延伸閱讀:都更攻略》都更是「1坪換1坪」嗎?都更坪數如何換算?頂加算嗎?都更估價師怎麼評估房地價值?
稅務局說明,依《房屋稅條例》規定,只要建物具備屋頂、樑柱、牆壁等基本構造,且能實際使用,就應納入房屋稅課稅對象,舉例來說,常見的鐵皮棚架、車庫或頂樓加蓋的鐵皮屋,即使未經建管單位許可、屬違章建築,只要有使用功能,也必須依法申報房屋稅籍並繳稅,這類違建若作為倉庫、工作室或居住空間使用,均被認定具有「使用價值」,依法應課徵房屋稅。
稅務局提醒,無論房屋是否合法,納稅人都應在建造完成後三十日內,主動向所在地稅捐稽徵機關申報房屋稅籍及使用情形,若未依規定申報,經查獲將視為漏稅,除需補繳稅額外,還可能被處以最高兩倍罰鍰。
稅務機關每年也會定期進行房屋稅籍清查,對於新增建物、違建或使用變更等情形,均會依法查核,以確保稅籍管理完整與公平。
稅務局強調,繳納房屋稅只是民眾依法履行納稅義務,並不代表違章建築因繳稅而「合法化」,若對相關規定、申報程序或稅額計算有疑問,可洽詢地方稅務局服務專線,將有專人提供說明與協助,避免因誤解法令而受罰。

勞退舊制大鬆綁!退休金可提前存進專戶 KPMG點出3大稅務影響
2026-08-03 經濟日報記者胡順惠 由聯合新聞網授權轉載
今年7月17日修正生效的《勞工退休金條例施行細則》,讓適用勞退舊制的勞工也多了兩項退休理財工具。未來除了可以比照勞退新制勞工,每月自願提繳退休金享有節稅優惠外,符合退休資格卻仍繼續工作的勞工,也能提前把舊制退休金移入勞保局個人退休金專戶,提前累積退休資產,還可享有最低收益保障。
延伸閱讀:勞退新制五大改革8月上路! 30天猶豫期可改一次領
KPMG安侯建業稅務投資部執業會計師陳志愷分析,這次修法主要有兩大目的,一是讓純舊制勞工也能透過自願提繳退休金增加退休準備,二是讓符合退休資格的勞工,不必等到真正離職退休,便可先將舊制退休金移入個人退休金專戶,提早累積投資收益。
他提醒,勞工提出自願提繳申請時,雇主不得拒絕;若勞雇雙方同意提前結算舊制退休金,結算金額也必須全數移入個人退休金專戶,不能只移入部分或直接領取現金。
在稅務方面,本次修法有三項重點:
第一,自願提繳的退休金不計入當年度薪資所得,因此可降低當年度所得稅負擔。
第二,提前結算的舊制退休金移入個人專戶時,因勞工尚未真正領取退休金,因此移入當下不需課稅,而是等到未來實際請領退休金時,再依退職所得規定計算稅負。
第三,不論是自願提繳的退休金、提前結算移入專戶的舊制退休金,或專戶投資所累積的收益,未來請領時都將合併計算退職所得,只有超過退職所得免稅額的部分,才需要繳納所得稅。
【104 talks】中小企業主系列講座- 打造頂尖業務&精準稅務思維|1/10、1/17 線上免費直播
文/104人資市集
「104 talks」致力於協助職場人士的知識學習與能力提升
為每位忙碌的職場人士,創立一個能夠高效學習的節目平台,集結各領域專業講師的知識與分享,為職場人士帶來啟發和新視角。
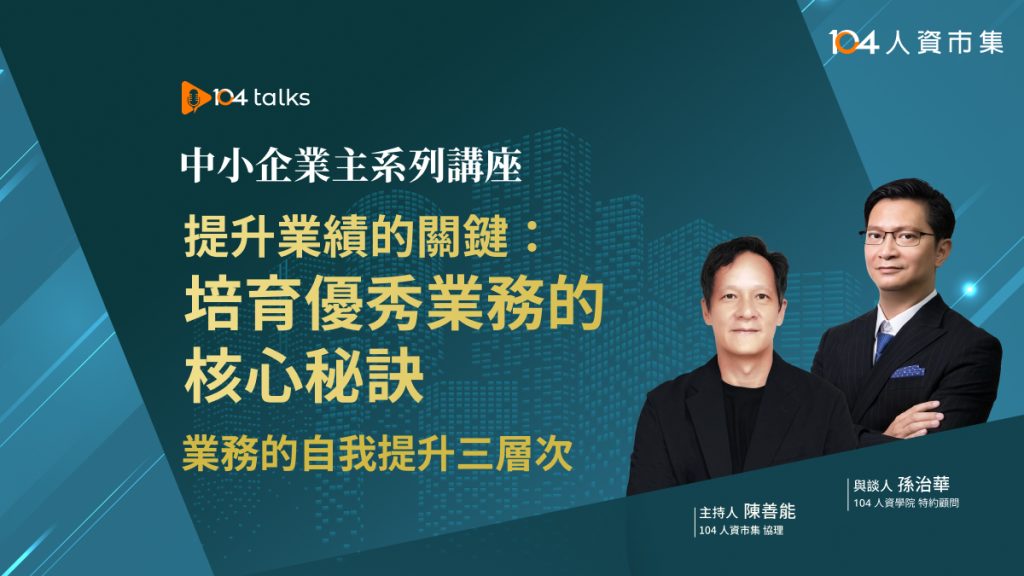
中小企業主系列講座-打造頂尖業務&精準稅務思維(共2場)
2025年1月份共有兩個場次!
1/10(五)將解密業務人員的三大成長層次,深入剖析如何評量與規劃一位好業務,並提供實用的培育技巧,助力打造高效業務團隊,全面提升業績表現!
1/17(五)將帶您掌握中小企業稅務規劃的核心技巧,從避免稅務風險到合法節稅,助您輕鬆提升淨利;更深入解析如何規避違規處罰,穩健經營無憂!
相信不管是中小企業主、人資、業務主管、財務主管,都能為您的企業注入新知識,帶來新改變!
場次一:1/10(五)13:30~15:00
【提升業績的關鍵:培育優秀業務的核心秘訣- 業務的自我提升三層次】
與談人:孫治華 老師 / 主持人:陳善能 協理
您將會學到:
★ 如何規劃與評量一位好業務?
★ 如何培育一位好業務?
★ 業務人員的三個層次
場次二:1/17(五)13:30~15:00
【你需要的不只是財務規劃,還有稅務規劃!- 合法節稅省下的每一塊錢,都是企業主的淨利】
與談人:陳衍任 老師、孫治華 老師 / 主持人:陳善能 協理
您將會學到:
★ 中小企業如何避免稅務風險
★ 中小企業如何進行稅務規劃
★ 中小企業如何避免違規處罰
講座資訊:
講座時間:場次一 :2025/1/10(五)13:30~15:00場次二 :2025/1/17(五)13:30~15:00
報名截止時間:2025/1/8(三)
活動形式:線上免費直播
適合對象:中小企業老闆、企業主
價值:3600元 → 免費
立即點我免費報名
【報名流程】
1. 活動前1天,我們將以Email寄送活動通知及相關資訊給您,請隨時留意Email,以免遺漏。2. 本講座會以Youtube直播的方式進行。
【注意事項】
報名前,請詳閱課程內容及購買須知。
104 人資市集 保有相關課程內容調整及講師之變動權,可能視情況進行適當的修改與調整。
104 人資市集 保留報名審核權利。
如有課程相關問題,請至聯絡我們留下相關訊息。
. . .
最划算的全方位教育訓練方案!免費申請全課程試閱 >>
推薦你更多相關的好文章>>
【104 talks】時代 vs 世代:不可不知的 EAP 推動要點 | 興智國際執行長 黃智儀
【104 talks】現代領導者的人生進化指南 | 波波黛莉共同創辦人黃晨皓 Kim
【104 talks】AI 數據智能時代的工作再定義 | 微軟人資長王有蘋
【104 talks】運用心理能量,職場一路順暢 | 蘇予昕心理師
【104 talks】啟動你的能量計畫,打造高效人生 | 最速總經理王冠翔
【104 talks】提前佈局不被市場淘汰!第二曲線創新學 | 郭瑞祥
滿足中小企業的培訓需求!超過150+課程任選 >>
訂閱市集電子報與你分享專家文章及最新活動訊息 >>
加入104人資市集 Line 獲得新知與獨家優惠!
2026報稅/企業投資支出 兩策略節稅
2025-10-16 經濟日報記者胡順惠 由聯合新聞網授權轉載
《產業創新條例》第10條之1去年完成修法,擴大投資抵減,今年5月企業申報營所稅首度適用。專家建議營利事業,可掌握「雙軌節稅」與「抵減率選擇」兩大關鍵策略,有機會將節稅效益最大化,是今年稅務規劃重點之一。
產創條例第10條之1修法有三大重點。首先,適用期間延長至2029年底;其次,適用範圍由原本的智慧機械、5G與資安,首度擴及AI及節能減碳設備,呼應產業數位轉型與ESG趨勢;第三,投資抵減的支出上限由10億元提高至20億元,對大型資本支出企業而言,節稅誘因明顯提升。
延伸閱讀:報稅眉角報你知/5月報稅季將至 減稅大利多 三大族群受惠
勤業眾信國內稅務負責人張瑞峰指出,在申報策略上,企業首先應掌握「雙軌疊加」的節稅撇步,依規定,符合條件的投資可適用產創條例10-1條,抵減營利事業所得稅,最高可達5%;同時,若以未分配盈餘投資,也可適用產創條例23-3條,免徵5%未分配盈餘稅。
換言之,同一筆投資支出可同時享有投資抵減、列未分配盈餘減項兩項租稅優惠,達到雙重節稅效果,是目前最具效益的報稅方式之一。
為鼓勵企業以盈餘從事實質投資,產創條例23-3條規定,公司因經營本業或附屬業務所需,於盈餘發生年度次年起三年內用於實質投資,且實際支出金額合計數達100萬元,可將該投資金額列為未分配盈餘減項,降低未分配盈餘稅,企業可評估適用情形,與投資抵減並用。
其次,抵減率選擇也是影響節稅效果的關鍵。張瑞峰指出,產創10-1條提供「5%當年度抵減」與「3%分三年抵減」兩種方式。
若企業當年度獲利高,應納稅額較高,選擇5%一次抵減,可立即降低稅負;但若當年度獲利有限,或預期未來三年獲利有成長空間,則可採3%分年抵減,避免受到抵減額不得超過當年度應納稅額30%、併用其他投資抵減則為50%的限制,影響節稅效果。
新制雖然優惠加碼,但仍應留意適用條件與時程。勤業眾信稅務部國內稅務協理簡嘉宏提醒,最關鍵的是「訂購時間」認定,若企業在2024年12月31日前訂購設備,即使於2025年後才交貨,仍僅能適用舊制規定,包括支出上限為10億元,尚不能提高至20億元,且無法追溯適用新增的AI或節能減碳項目。
新制也新增交貨期限限制,原則上須在訂購後兩年內完成交貨或服務提供,最長可申請延長至四年。簡嘉宏進一步指出,若企業原本交貨期限已屆滿,或將於修法後六個月內到期,可把握過渡條款申請展延,這段期間將成為補救的重要黃金期。
此次產創條例修正同步強化數位轉型與節能減碳誘因,政策方向明確。勤業眾信建議,企業應提早盤點投資時程與金額,並結合獲利預測,選擇最適抵減方式,同時備妥相關文件,以確保符合適用條件,才能在申報時真正享受到最大節稅效益。
產創條例租稅優惠重點
項目投資抵減(10-1條)未分配盈餘投資優惠(23-3條)適用範圍除原本的智慧機械、5G、資安,新制納入AI、節能減碳公司因經營本業或附屬業務所需,於盈餘發生次年起三年內用於實質投資支出規定新制提高支出上限,自10億元提高至20億元實際之出合計數須達100萬元才適用租稅優惠5%當年度抵減營所稅或3%分三年抵減投資金額列為未分配盈餘減項適用判斷以「訂購日」判斷新舊制,交貨年度申請抵減以投資日為準,如完工日、交貨日、取得日等,非付款日節稅關鍵1. 善用雙軌節稅,同一筆投資可并用10-1與23-32. 評估選擇抵減率3%或5%,確保節稅利益最大化,可依據獲利情況1. 善用雙軌節稅,同一筆投資可并用10-1與23-32. 必須用於「實質投資」,如建築物、軟硬體設備或技術,且為自用注意事項舊案不得追溯適用新納AI與節能項目三年內不得出租,轉售等▲ 資料來源:聯合新聞網
【報稅紓困】財政部延長「所得稅申報及繳納至6/30」、開放「免加計利息延期或分期繳納」申請
因應美國實施「對等關稅」政策對台灣經濟造成顯著衝擊,財政部發布「延長113年度所得稅的結算申報及繳納期間至6月30日」、「允許納稅人申請免加計利息的延期或分期繳納」兩項重要措施,減少受影響的企業和個人應對繳稅壓力。以下將針對兩項政策進行詳細說明。
文/《104職場力》整理
本文導覽
政策一:延長所得稅結算申報與繳納期間至6月30日政策內容細節政策二:申請免加計利息延期或分期繳納審核原則及適用稅目政策內容細節:
政策一:延長所得稅結算申報與繳納期間至6月30日
根據《稅捐稽徵法》第10條規定,如果因為天災或其他原因而延遲繳納稅款的話,相關稅捐的徵稅機關可以根據實際情況公告延長繳納期限。
財政部考量美國的「對等關稅」政策對我國經濟的影響,為了讓企業和民眾有更多的時間應對,便依照稅上述的法條規定,將113年度的綜合所得稅和營利事業所得稅的結算申報期限延長至114年6月30日。這樣做是希望能減少民眾在申報作業上的負擔和繳稅資金的壓力。
政策內容細節
財政部進一步說明,配合所得稅的延長申報和繳納期限,相關的作業期間也會延長:
所得及扣除額資料查詢的作業時間是從114年4月28日到6月30日。
綜合所得稅透過網路申報時需要的其他證明文件和單據,必須在114年7月10日前送到戶籍所在地國稅局,或者就近的任一國稅局的分局、稽徵所或服務處代收。國人納稅義務人可以在114年7月10日前使用財政部的電子申報繳稅服務網站上傳附件。
營利事業和教育、文化、公益、慈善機構或團體透過網路進行結算申報時需要的附件(包括會計師查核簽證報告),必須在114年7月31日前寄到所在國稅局的分局、稽徵所或服務處。這些附件也可以在114年7月30日前透過營利事業所得稅電子結算申報系統上傳。
申請延期的受控外國企業,如果需要會計師查核簽證的財務報表或其他替代文據,可延長到114年12月31日前提交。
營利事業的所得稅決算、清算和特殊會計年度(週結制)方面,依照《所得稅法》第71條、第75條和第101條的規定,若申報和繳納期限是落在114年5月1日至5月31日之間的,則申報和繳納期限延長30天。對於受控外國企業需提交會計師查核簽證的財務報表或替代文據的,提交期限是從申報期限屆滿的次日起算6個月。
財政部還補充說明,綜合所得稅的退稅期程不變。如果民眾在114年6月30日前使用網路申報(包括稅額試算的線上登錄或電話語音回復),或者在5月12日前向戶籍所在地的國稅局提出書面回復稅額試算,都可以適用第一批的退稅(於114年7月31日發放),所以其權益不會受到影響,建議民眾多使用網路申報。
政策二:申請免加計利息延期或分期繳納
同樣因應美國實施的「對等關稅」政策可能會對企業和個人的經濟造成影響,財政部推出一項政策,讓受影響的納稅人可以申請延期或分期繳稅。這項政策的審核原則是迅速、寬鬆且簡便,希望幫助納稅人減輕繳稅壓力。
審核原則及適用稅目
這項政策涵蓋廣泛的稅類,包括以下10大稅種的利息、滯報金、怠報金和罰鍰:
綜合所得稅
房地合一所得稅
營利事業所得稅
營業稅
貨物稅
菸酒稅
特種貨物及勞務稅
房屋稅
地價稅
使用牌照稅
政策內容細節
如果納稅人因美國的對等關稅政策而在規定的繳稅期限內無法一次繳清稅款,符合以下條件的人可以在繳稅期限內申請免加計利息的延期或分期繳納,與應納稅額的多寡無關,延遲的期限最長為1年,分期最長可到36期(每期1個月):
經過中央主管機關提供的紓困、補貼、補償、振興、支持或協助等措施的納稅人。
營利事業因為受到美國的對等關稅政策影響,造成營業收入減少,無法在規定期限內一次繳清稅款。
個人因為受到美國的對等關稅政策影響而遭到減薪、非自願離職、工作日減少或其他情況,無法在規定期限內一次繳清稅款。
財政部南區國稅局提醒大家,報稅季節即將來臨,若符合條件且希望申請免加計利息的延期或分期繳納113年度的所得稅,請在114年6月30日前填好申請書,並附上相關證明文件(例如減薪通知等),向國稅局提出申請或使用線上服務辦理,如有任何疑問,可以撥打免付費電話0800-000321進行詢問。
申請表下載路徑:財政部稅務入口網→書表及檔案下載→申請書表及範例下載
延伸閱讀:
5月報稅 留意六大新制
5月所得稅懶人包/每人都有21萬減稅額度、滿足「1條件」年收62萬免稅
捐款給未立案寺廟,為何無法申報列舉扣除所得稅?
2026五月報稅季「所得總額」、「稅率級距」怎麼看?常見申報所得稅QA一次看|2026報稅懶人包
5月報稅季即將開跑,該如何計算去年一整年所得總額?綜所稅免稅額、標準扣除額怎麼看?課稅級距是多少?要繳多少稅該如何計算?可以透過那些方式查詢呢?《104職場力》為您整理綜合所得稅常見問題,一同了解輕鬆報稅。
更新時間:2026/4/28
文/《104職場力》小編
本文導覽
綜合所得總額如何計算?2026綜合所得稅免稅額、各項扣除額?2026所得稅率級距?要繳多少稅?計算公式說明如何查詢所得、扣除額?使用自然人憑證發生錯誤訊息「未安裝未啟動」或「2201」怎麼辦?
綜合所得總額如何計算?
① 綜合所得總額,計算範圍為民國114年(西元2025年)1月至12月,納稅義務人本人、配偶及受扶養親屬如果有這些所得項目,皆需一併申報:
營利
執行業務
薪資
利息
租賃
權利金
自力耕作漁牧林礦
財產交易
競技競賽及機會中獎之獎金或給與
退職所得
其他所得
而納稅義務人、配偶或申報受扶養親屬有「薪資收入」者,應分別就「薪資所得特別扣除額」或「必要費用」2擇1減除,減除後的餘額為薪資所得:
薪資所得特別扣除額:每人可扣除218,000元,全年薪資收入未達218,000元者,僅得就其全年薪資收入總額全數扣除。
必要費用:與提供勞務直接相關且由所得人負擔的職業專用服裝費、進修訓練費、職業上工具支出3項必要費用為限,申報時應檢附「個人薪資費用申報表」、憑證及相關證明文件。
延伸閱讀:5月報稅季最新!綜所稅怎麼算?免繳稅門檻、「列報扶養」條件一次看|2026報稅懶人包
2026綜合所得稅免稅額、各項扣除額?
② 免稅額
項目扣除額免稅額一般97,000免稅額年滿 70 歲的納稅義務人、配偶及受納稅義務人扶養的直系尊親屬免稅額增加50%145,500
③ 標準扣除額
「標準扣除額」和「列舉扣除額」2擇1計算。而「標準扣除額」不需提供任何文件;「列舉扣除額」需要證明文件。
項目扣除額標準扣除額單身131,000標準扣除額有配偶者262,000標準扣除額
而綜合所得稅可列舉扣除的項目有捐贈、人身保險費、醫藥及生育費、災害損失、自用住宅購屋借款利息、房屋租金支出、依政治獻金法對政黨之捐贈、依政治獻金法對政治團體之捐贈、依政治獻金法對擬參選人之捐贈、依公職人員選舉罷免法規定候選人之競選經費、依總統副總統選舉罷免法規定候選人之競選經費與依私立學校法第62條規定之捐贈等12項。
詳細各項「列舉扣除額」金額與需付證明文件,可參閱「國稅節稅手冊-扣除額篇」
④ 特別扣除額
項目說明扣除額財產交易損失出售房屋財產交易損失不超過當年度申報之財產交易所得,3年內皆可抵扣儲蓄投資享有金融機構存款利息、儲蓄性質信託資金等收益最高270,000元/戶身心障礙1. 領有⾝⼼障礙證明(或手冊)2. 《精神衛生法第3條第4款》規定的病人(須檢附專科醫生的嚴重病人診斷證明書影本)218,000元/人幼兒學前(6歲(含)以下幼兒)第一人第二人起150,000元/人225,000元/人教育學費受扶養子女就讀經教育部認可之國內外大專院校最高25,000元/人長期照顧1. 符合聘僱外籍家庭看護工資格2. 或失能等級為第2~8級,且去年度使用長期照顧服務申請及給付辦法服務者3. 或入住住宿式服務機構全年達90日120,000元/人房屋租金支出1. 納稅義務人、配偶及受扶養直系親屬在中華民國境內租屋2. 供自住且非供營業或執行業務使用3. 納稅義務人、配偶或受扶養直系親屬在中華民國境內有房屋者不得扣除最高180,000元/戶
2026所得稅率級距?
級距全年綜合所得淨額稅率累進差額159萬元以下5%02超過59萬至133萬元以下12%41,3003超過133萬元至266萬元以下20%147,7004超過266萬元至498萬元以下30%413,7005超過498萬元40%911,700
要繳多少稅?計算公式說明
首先套用「基本生活費差額」公式,再用「綜合所得稅淨額」公式,最後透過「綜合所得稅應納稅額」公式算出個人應納稅額。
⑤「基本生活費差額」公式:
計算「基本生活費總額」= 新臺幣210,000元 × (納稅義務人 + 配偶 + 受扶養親屬人數)
套入公式=「基本生活費總額」–「② 免稅額」–「③ 一般扣除額」–「④ 特別扣除額(不含薪資所得特別扣除額、財產交易損失特別扣除額)」。
⑥「綜合所得稅淨額」公式:
「① 綜合所得總額」–「② 免稅額」–「 ③ 一般扣除額」–「④ 特別扣除額」–「⑤ 基本生活費差額(若為負值,則不須納入綜合所得稅淨額公式計算)」
⑦「綜合所得稅應納稅額」公式:⑥ 綜合所得稅淨額 ╳ 稅率 — 累進差額
如何查詢所得、扣除額?
根據財政部台北國稅局的「【綜所稅結算申報專區】-個人所得稅-查調所得及扣除額_查調所得及扣除額作業說明」說明:每年的4月28日早上8時起(遇例假日提前至前一工作日)至當年度的5月31日24時,納稅義務人即可以透過下列3種方式查詢其課稅年度之所得及扣除額資料:
1. 憑證及行動電話認證查詢:
透過財政部所列之各類憑證、其他經財政部同意之電子憑證為通行碼或透過行動電話認證之通行碼,使用綜合所得稅電子結算申報繳稅系統,或外僑綜合所得稅電子結算申報繳稅系統進行查詢。
2. 臨櫃查詢:
向稽徵機關(各地區國稅局或其所屬分局、稽徵所、服務處)申請查詢。
「親自查詢」:應攜帶國民身分證正本供稽徵機關核驗,如無國民身分證則應提示內政部核發之居留證正本。
「委託他人代為查詢」:代理人應提示國民身分證或居留證正本,並檢附委任書或授權書正本及申請人國民身分證或居留證正本,供稽徵機關核驗。(如代理人所提示申請人證件為影本,須由申請人或代理人切結與正本相符)
3. 以「綜合所得稅課稅年度所得及扣除額資料查詢碼」查詢:
透過:
稽徵機關核發的查詢碼
試算通知書上的查詢碼
以憑證、行動電話認證等取得的查詢碼
或自然人憑證、「健保卡及密碼」透過統一(7-11)、全家、萊爾富、來來(OK)便利商店多媒體事務機取地的查詢碼
有身分證者:搭配「國民身分證統一編號」、課稅年度12月31日戶口名簿上所載之「戶號」及「出生年月日」為通行碼,使用綜合所得稅電子結算申報繳稅系統經網際網路向財資中心查詢。
無身分證者:搭配申報年度1月31日居留或停留證明文件上所載之「統一證號」、「護照號碼或居留證號或許可證號」及「出生年月日」,使用外僑綜合所得稅電子結算申報繳稅系統經網際網路向財資中心查詢。
更詳盡的資訊請至財政部國稅局「查調所得及扣除額 查調所得及扣除額作業說明」頁面查詢。
使用自然人憑證發生錯誤訊息「未安裝未啟動」或「2201」怎麼辦?
如使用自然人憑證顯示「未安裝未啟動」或「2201」錯誤訊息,可參考內政部憑證管理中心的「簡易障礙排除步驟」,或者可以撥打內政部憑證管理中心免付費客服專線:0800-080-117洽詢。
財政部盯上網紅收入!會計師教你四大重點弄懂課稅原則
2025-09-12 經濟日報記者胡順惠 由聯合新聞網授權轉載
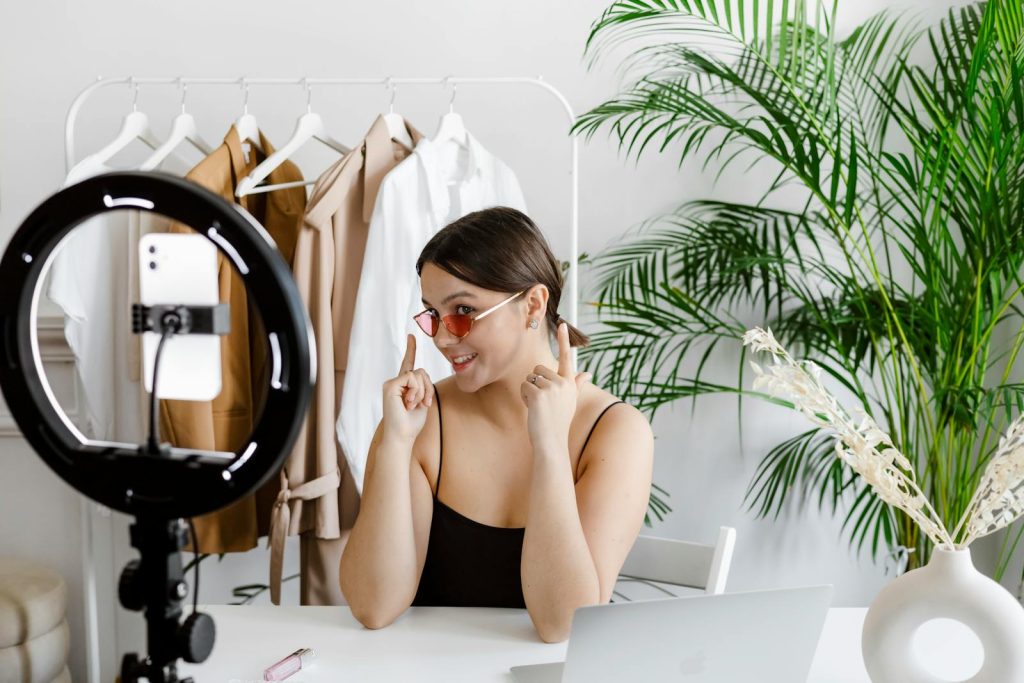
財政部最新公告,凡是在網路上經常發表創作或分享資訊,並從平臺獲取分潤收入的網紅,都屬於提供勞務,必須依規定辦理稅籍登記、開立發票並繳納營業稅,並設下「輔導期」至2026年6月底,從2026年7月1日後未依規定申報,將面臨補稅與處罰。
資誠稅務法律服務會計師林巨峯指出,這份指引影響範圍廣,特別整理出四大重點,提醒網紅與平臺都要及早因應。
首先,如何判斷「境內網紅」,林巨峯解釋,除了在台灣有住家或工作室,如果使用的電腦或手機登錄地在境內,或手機號碼國碼為+886,也算是境內納稅人,甚至帳單地址、銀行帳戶、IP位址或SIM卡等資訊,也能成為判斷依據。
其次,什麼情況需要辦理稅籍登記,林巨峯解釋,若網紅在台灣有固定營業場所、營業牌號,或僱用人員協助經營,就必須登記;此外,即使完全透過網路經營,只要當月銷售額達到營業稅起徵點,包括勞務5萬元、貨物10萬元,也要依法登記。
第三,課稅方式上,網紅、平臺、廣告主與觀眾形成四方交易,網紅將影片或作品上傳,授權平臺播放廣告或提供付費服務,平臺再將部分收入分潤給網紅,財政部依四方交易對象是否在境內,訂出相應的課稅原則。
最後,指引設有輔導期,2026年6月30日前,稅局將以宣導為主,2026年7月起,若未依規定完成登記或報繳,就不僅要補稅,還會被裁罰。
舉例來說,境內網紅花花(化名)在YouTube上傳影片,取得100元分潤收入,其中80元來自台灣觀眾,20元來自境外觀眾,由於表演行為發生在境內,80元屬境內勞務,需依5%稅率繳納營業稅,若屬查定課稅者,依1%稅率),其餘20元屬外銷勞務,則可適用零稅率。
林巨峯提醒,隨著網紅經濟規模愈來愈大,課稅指引的明確化,將成為業者經營時不可忽視的合規門檻。
延伸閱讀:
網紅平台收入 別開錯發票
網紅業配文不實 最重罰5千萬
自帶流量的明星網紅 為什麼開店卻撐不久?「這件事」才是基本功

有任何收穫或想分享的,都來和大家一起聊聊吧!