會計能力測驗三級備考|月底調整與損益重點
會計能力測驗三級的期末會計處理程序,須把收入與費用放進正確期間,再計算損益並結帳。預付租金與未付薪資的判斷,是理解月底調整的起點。
本文目錄
本篇對應的官方範圍
本篇對應學科的期末會計處理程序,以及術科調整、結帳與財務報表中的綜合損益表。示範預付租金、未付薪資及獨資結帳;完整調整類型及兩期報表仍需另練。
必懂觀念與月底檢查表
款項要看它屬於哪一段期間,不能只依收付款時間決定,這稱為權責發生制。把已耗用或已發生、尚未記妥的金額補入本期,稱為調整。
| 檢查動作 | 要核對什麼 | 本例處理 |
|---|---|---|
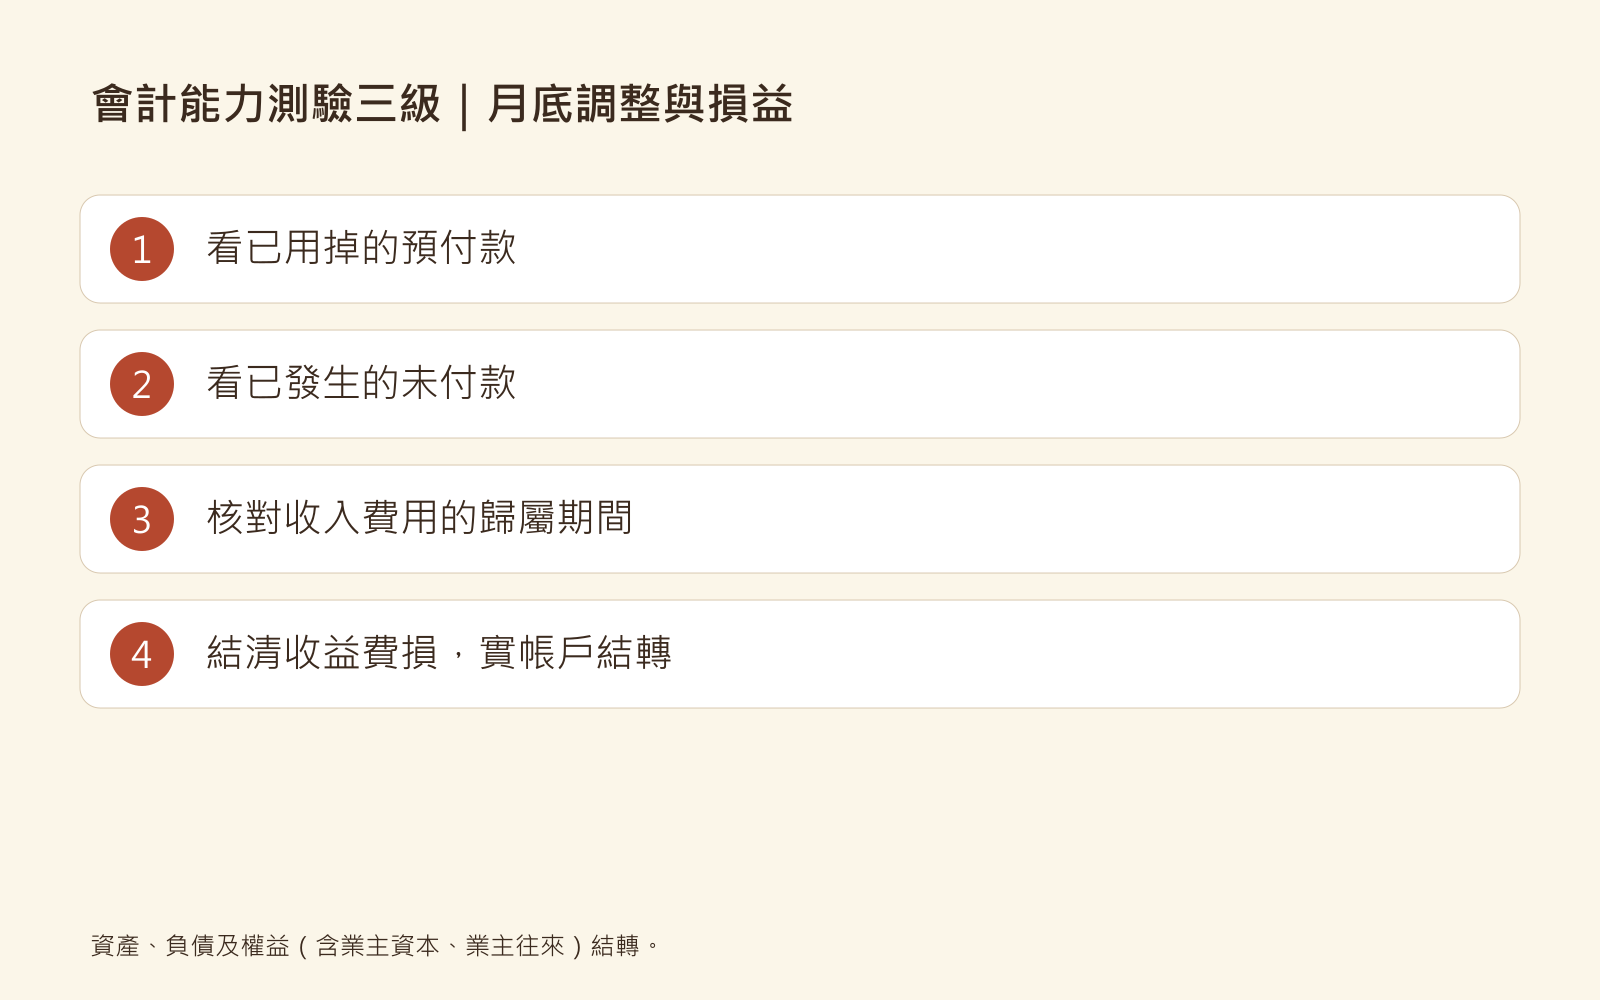
| 看已用掉的預付款 | 租約總額、涵蓋月數、已使用月份 | 已用部分轉租金支出,未用部分留預付租金。 |
| 看已發生的未付款 | 出勤及約定薪資、完成的工作 | 補記薪資支出及應付薪資。 |
| 核對歸屬期間 | 服務完成與驗收、費用耗用期間 | 本期已賺收入與已發生費用列在本期。 |
予晴用虛構獨資文書工作室的首月紀錄輔助理解。首日付3個月等額租金9,000元,先列資產;首月耗用9,000÷3=3,000元,借租金支出3,000、貸預付租金3,000,預付租金餘6,000。沒有再付錢,這次不能再貸現金。
工讀生首月已完成工作,薪資2,000元下月才發,借薪資支出2,000、貸應付薪資2,000。這筆欠員工的款是負債;尚未支付不代表費用尚未發生。
| 調整後帳戶 | 借方餘額 | 貸方餘額 |
|---|---|---|
| 現金 | 69,000 | |
| 應收帳款 | 6,000 | |
| 預付租金 | 6,000 | |
| 租金支出 | 3,000 | |
| 薪資支出 | 2,000 | |
| 應付薪資 | 2,000 | |
| 業主資本 | 60,000 | |
| 勞務收入 | 24,000 | |
| 合計 | 86,000 | 86,000 |
從損益到結帳與結轉
一段期間賺得的收益減掉耗用的費損,正數為淨利、負數為淨損。將它整理成表就是綜合損益表。本例沒有其他交易、所得稅或其他綜合損益:勞務收入24,000,減租金支出3,000及薪資支出2,000,淨利19,000元。現金餘額69,000元是另一種資訊,不能拿來當淨利。
讓下一期重新累計收入與費用,要把本期收益及費損餘額結清,稱為結帳;本例先集中到「本期損益」,再轉入獨資業主的權益項目「業主往來」。
| 步驟 | 借方 | 貸方 |
|---|---|---|
| 結清收入 | 勞務收入24,000 | 本期損益24,000 |
| 結清費用 | 本期損益5,000 | 租金支出3,000;薪資支出2,000 |
| 結轉本期淨利 | 本期損益19,000 | 業主往來19,000 |
結帳後收益、費損及本期損益帳戶歸零;資產、負債與權益項目都結轉下期,包含業主資本與業主往來。不是把全部帳戶都清零,也不是把全部餘額轉成現金。
| 結帳後試算 | 借方餘額 | 貸方餘額 |
|---|---|---|
| 現金 | 69,000 | |
| 應收帳款 | 6,000 | |
| 預付租金 | 6,000 | |
| 應付薪資 | 2,000 | |
| 業主資本 | 60,000 | |
| 業主往來 | 19,000 | |
| 合計 | 81,000 | 81,000 |
驗算:資產81,000=負債2,000+權益79,000。此處核對基本恆等式,不是示範編製資產負債表。調整後及結帳後的正式試算格式、日記簿與分類帳交叉頁碼,仍需依官方卷練習。
常見誤判
- 把預付租金全扣當月費用:本例先列資產,依實際耗用轉費用,是先實後虛。先虛後實是另一種起始記法,需依原始分錄重新判斷調整,不混用兩法。
- 等薪資付款才認列費用:員工已完成本期工作,應補本期費用及負債。
- 把業主投入當收入:投入增加權益,不是服務賺得的收益。
- 把現金餘額當淨利:尚未收款的收入與尚未付款的費用,也會影響本期成果。
- 把所有帳戶清零:只有收益與費損結清;資產、負債及權益仍需結轉。
練習題與完整解析
以下均為自編教學題,非官方原題。
影片題:首月已交付驗收的服務價款共24,000元,其中6,000元下月收。首日付3個月等額租金9,000元;工讀生首月已完成工作,薪資2,000元下月發。業主另投入60,000元,沒有其他交易或所得稅。首月淨利是多少?
- 甲:13,000元。
- 乙:21,000元。
- 丙:19,000元。
- 丁:79,000元。
正解是丙。24,000-9,000÷3-2,000=19,000元。甲可能把3個月租金全扣:24,000-9,000-2,000=13,000;也可能漏掉待收收入:18,000-3,000-2,000=13,000。乙是24,000-3,000=21,000,漏了已發生的薪資。丁是24,000+60,000-3,000-2,000=79,000,把業主投入錯列收入。
延伸題:預付租金已先列資產9,000元,每月租金相同,月底使用滿1個月,應作哪筆調整?
- 甲:借租金支出3,000,貸預付租金3,000。
- 乙:借租金支出9,000,貸預付租金9,000。
- 丙:借預付租金3,000,貸租金支出3,000。
- 丁:借租金支出3,000,貸現金3,000。
正解是甲。已用1個月,9,000÷3=3,000元由資產轉成費用,借貸各3,000。乙多轉未來2個月的6,000;丙方向反了,會增加預付資產並減少費用;丁重複減少現金,這次只是轉列、沒有再次付款。
備考檢查清單
- 逐筆說明收入或費用為何屬於本期,並核對證據與期間。
- 調整前先看原分錄,分清預付資產與已耗用費用。
- 調整後試算借貸各86,000,損益計算19,000;同時核對項目,不能只看是否相等。
- 每筆結帳分錄借貸相等,收入與費用歸零,本期損益再轉入業主往來。
- 結帳後試算各81,000,資產、負債與權益含業主資本及業主往來均結轉。
本篇未涵蓋、需另外準備的範圍
- 應計收入、預收收入、折舊、攤銷、預期信用減損及存貨等完整調整題型。
- 先實後虛與先虛後實的完整比較、正式帳簿過帳及交叉頁碼。
- 買賣業的銷貨淨額、銷貨成本、毛利、營業費用與營業外項目,以及完整兩期綜合損益表。
- 本例是簡化服務業示範,不能作為整張官方報表的填答模板。新會計準則報表格式採用方式,請以中華民國商業職業教育學會最新簡章或公告為準。
下一步可重新整理同一份首月紀錄,依序完成分錄、過帳、調整、損益與結帳;每筆都寫出判斷原因,再依官方題庫補齊未涵蓋範圍。
官方資料與閱讀依據
資料依據:2026-11-05已查核的115年度第51屆簡章、2026考生須知、官方考綱與題庫。未推定規則永久適用;請以中華民國商業職業教育學會最新簡章或公告為準。
更多 〈會計能力測驗三級〉 推薦好文

Line


複製連結