風險評估與管理
104學習

風險管理與保險
主要是辨識、評估及控制可能影響公司目標達成的各類風險,透過預防措施及策略降低損失發生的機率與影響。同時運用保險工具轉嫁無法避免或減少的風險,保障企業資產與營運穩定。具備此技能能幫助企業有效規劃風險因應方案,提升決策品質與競爭力,確保長期發展與財務安全。

提升你的實力,朝專業更進一步
精選課程
充實自己,讓能力持續成長
風險OUT!風險管理看過來
資安風險趨勢與防護因應
【104 talks】職場人必修課: 性騷擾×行為準則×資安風險×ESG一次搞懂
10/31場 - 【線上直播】緊急事件的應變與處置原則:建立高風險情境下的現場處理標準與應對方法
【免費課程】產物保險業務員模擬題解析:看懂題幹、避開答題陷阱
資通安全管理法:各單位因應之道
精選證照
考取專業證照,讓能力被市場看見
企業風險管理師
企業風險管理師證照主要目的為協助企業預防營運風險,以推廣風險管理基礎概念,中華民國風險管理學會主辦了「個人風險管理師」及「企業風險管理師」資格考試,兩者內容都涵蓋了財產風險及人身風險,而企業風險管理師部分更加入工業安全、衛生管理、財務風險管理等科目。
考取此證照可以「整合觀念」有效管理企業風險的企業,整合風險管理在歐盟、紐澳等國家推動有成且持續發展,台灣亦同。服務於大型企業與金融業工作者,如金融機構風控人員、金融單位稽核、資產管理者、基金經理人等皆適合考取。
中華民國風險管理學會
風險管理基本能力測驗
依據 87 年 3 月第 27 次「金融中心分工協調會議」決議通過之「專業能力檢定制度實施 方案」辦理。 配合金融業務開放及金融創新工具推陳出新,為提升金融從業人員風險管理意識,培養符 合業務發展需求所需之整合性風險管理基本能力,特辦理本項測驗。
尚未查核發照單位
個人風險管理師
為協助企業預防營運風險,企業風險管理師證照為推廣風險管理基礎概念,中華民國風險管理學會主辦了「個人風險管理師」及「企業風險管理師」資格考試,兩者內容都涵蓋了財產風險及人身風險,而企業風險管理師部分更加入工業安全、衛生管理、財務風險管理等科目。
考取此證照可以「整合觀念」有效管理個人人身風險與財產風險管理。適合於服務於大型企業與金融業工作者,如金融機構風控人員、金融單位稽核、資產管理者、基金經理人等職務需求者考取。
中華民國風險管理學會
台灣風險管理人員
「風險管理人員」透過測驗與中階研習,應具備在風險管理的中階專業、應用及相關法遵常識的能力。
社團法人台灣風險管理協會 Taiwan Risk Management Institute (TRMI)
台灣風險管理師
「風險管理師」透過測驗與高階研習,除了相關法遵外,應具備在風險管理的高階專業、評估技術及處理問題的能力。
社團法人台灣風險管理協會 Taiwan Risk Management Institute (TRMI)
再保管理(ARA)
再保管理(ARA)證照專為提升再保險領域專業知識與實務技能而設計,涵蓋再保險合約設計、風險評估、理賠處理及財務管理等核心內容。持有該證照代表具備完整掌握再保險市場運作與策略應用能力,能有效協助保險公司優化風險分散及資本運用,提升整體營運效率與競爭力。此證照適合保險業從業人員及相關專業人士,助其在職場中展現專業價值並獲得更佳發展機會。
尚未查核發照單位
精選貼文,掌握第一手知識
企業風險、危機與倫理管理—在不確定中守住企業的底線
第八章 企業風險、危機與倫理管理—在不確定中守住企業的底線
第一節 風險是企業經營的常態
企業經營本身即伴隨風險。無論是市場競爭、技術變化,或是法規與社會環境,皆可能對企業造成衝擊。有效的管理,不在於消除所有風險,而在於辨識、評估與管理風險。
對管理者而言,忽視風險,往往比承擔風險更危險。
第二節 企業風險的主要類型
企業常見的風險包括:
• 策略風險:方向判斷錯誤
• 營運風險:流程、品質或供應鏈中斷
• 財務風險:現金流、負債與匯率風險
• 法規與合規風險:違反法令或制度
• 聲譽風險:品牌與社會信任受損
管理者需具備整體觀點,避免只關注單一面向。
第三節 風險管理的基本流程
一、風險辨識
企業應系統性找出可能影響目標的事件,而非僅在問題發生後才反應。
二、風險評估
評估風險發生的可能性與影響程度,有助於決定管理優先順序。
三、風險回應
常見方式包括:
• 風險避免
• 風險降低
• 風險轉移
• 風險承擔
________________________________________
第四節 危機管理:當風險成為現實
一、危機的特性
企業危機通常具有:
• 突發性
• 高不確定性
• 對企業聲譽造成重大影響
危機發生時,時間與溝通往往比技術更關鍵。
二、危機管理的階段
1. 危機前:預防與準備
2. 危機中:即時應變與溝通
3. 危機後:檢討與制度修正
台灣企業案例:食品安全事件的危機處理
台灣曾發生多起食品安全事件,不同企業在回應速度、資訊透明度與責任承擔上的差異,直接影響消費者信任與企業存續。
第五節 企業倫理與社會責任
一、什麼是企業倫理?
企業倫理是指企業在追求利益時,所應遵守的道德原則與行為準則。倫理並非法律的最低標準,而是管理者自我要求的底線。
二、倫理決策的困境
管理者常面臨以下衝突:
• 短期利益 vs 長期信任
• 成本壓力 vs 品質與安全
• 法律合規 vs 社會期待
台灣企業案例:企業誠信與品牌信任
重視誠信與透明的企業,較能在危機中獲得社會理解與支持,顯示倫理管理是長期競爭力的一部分。
第六節 倫理、風險與管理決策的整合
風險管理若缺乏倫理觀點,可能導致:
• 道德風險
• 法規違規
• 聲譽危機
因此,企業應將倫理納入決策流程,而非事後補救。
颱風天外勤安全防護:雇主責任、職災預防與勞工權益指南
颱風天外勤有哪些潛在風險?若雇主在已停班的颱風天,或於風災後指派勞工出外勤,應如何預防職災、確保人員安全並保障勞工權益?本文提供詳細防災準則和重點,協助企業落實職場安全管理,保障勞資雙方權益。
文/《104職場力》
本文目錄(點擊可快速前往)
颱風天外勤的潛在職災:雇主須主動預防風險颱風天各類外勤作業防災重點災後復原作業風險高,雇主須落實5大類作業防護要點颱風天出外勤,勞工權益要注意
颱風所帶來強風、豪雨及颱風過後從事災害搶修及復建工作極易發生職業災害,勞動部呼籲雇主,應加強各項防災及應變措施,如有外勤作業,雇主應在合理可行範圍內,採取必要的預防設備或措施,使勞工免於發生職業災害,違反者最高可處新臺幣30萬元罰鍰。
颱風天外勤的潛在職災:雇主須主動預防風險
根據勞動部說明,颱風期間天氣惡劣,常見的外勤作業職災風險包含:道路淹水、路樹傾倒、坍方落石、道路受損、物體飛落、電線脫落或電桿傾倒等相關災害,相較於一般勞工,其職業災害風險更高。
雇主應承擔的安全責任與勞工避難權益
根據《職業安全衛生法》的規定,雇主有責任提供必要的安全衛生設備與措施,並應設置專門的管理單位或人員,對勞工進行安全衛生教育訓練,同時與勞工代表共同訂定符合實際需求的「安全衛生工作守則」。這些內部管理制度與因地制宜的運作,目的在於提升外勤人員的安全意識,並將安全落實到每一次外勤任務中。
然而,颱風天的外勤任務充滿變數,道路狀況、風雨強度以及地區受損程度都可能差異巨大,不確定性極高,因此,除了雇主必須妥善規劃外勤人員的安全防護設施外,還必須遵循「以人身安全為第一優先考量」的原則,當勞工在執行職務時,如果發現有立即性的危險,有權依規定停止作業並退避到安全場所,不會因此受到處分。
另外,若地方政府已宣布因天然災害停班,雇主若仍安排員工從事外勤作業,應依《職業安全衛生設施規則》第286條之2規定:依實際風險提供必要的防護設備,例如:救生衣、安全帽、通訊設備,以及其他保護勞工安全所需的裝備和交通工具。
總之,雇主應在合理可行的範圍內,採取必要的預防設備或措施,以確保勞工免於發生職業災害 。如果雇主明知或可預見勞工所從事的工作有危害生命、身體或健康的疑慮,卻未能採取必要的預防措施,就必須承擔相關責任。
危害辨識、評估與控制:確保颱風天外勤安全的核心
雇主應訂定颱風天外勤安全的評估機制、流程及相關表單,針對外勤勞工可能遇到的工作環境或作業危害進行風險評估,辨識潛在危害並採取分級管理措施。
當颱風警報發布後,雇主應依據氣象局和媒體資訊,評估外勤區域是否可能發生強風大雨導致的道路淹水、鷹架或路樹倒塌、土石坍方、道路受損、物體飛落、電線脫落或電桿傾倒等相關危害 。
針對不同等級的風險情況,雇主或授權主管人員應採取相對應的安全管理措施,例如:
評估有顯著風險或可預見的風險時,應立即停止外勤作業。
如果評估後仍決定讓勞工從事外勤作業,雇主必須提供必要的安全防護設施和交通工具,如限縮外勤區域、提供安全的交通工具和適當的個人防護具。
同時,雇主或主管人員應以書面形式指派外勤任務,並保存相關紀錄以備查。
建立一套完整的危害辨識、評估與控制機制,才能幫雇主有效管理並降低颱風天外勤作業的風險。
落實外勤安全管理的關鍵步驟:紀錄
實施外勤安全管理計畫並留下完整紀錄,是確保勞工安全的最後一道防線 。
雇主應依據職業安全衛生法規要求、風險評估結果、過往事件案例等因素,定期或適時檢討風險評估結果,並在必要時進行修正;而風險評估結果應適時傳達給所有相關部門及人員知曉。
同時雇主應明確規定風險評估結果與重要控制措施執行的內容紀錄,以及這些紀錄的保存年限,這些紀錄是日後檢討改進、釐清責任的重要依據,有助於不斷完善颱風天外勤作業的安全管理。
颱風天各類外勤作業防災重點
在颱風天,若地方政府已宣布停止上班,雇主仍安排勞工從事外勤作業時,必須特別留意以下幾點:
1. 鄰水、水上作業或有發生土石流之虞的地區
應建立一套通報機制,一旦有危險發生時,能立刻通知現場工作人員迅速撤離,並搭配清楚的撤離步驟和後續的救援流程,確保人員安全。
2. 道路修復、邊坡擋土及開挖等工程
應確保邊坡有足夠的安全傾斜度,若現場有鬆動或可能掉落的土石,應事先清除或設置擋土支撐。
另外現場也應安排人員持續監控落石情形,一旦出現危險徵兆,須立即通知工作人員和機具撤離,確保人員安全。
3. 有物體飛落或倒塌風險的建築物、構造物及廣告招牌
外牆施工架應特別加強固定,並仔細檢查架體是否有損壞、繫牆桿是否鬆脫、基腳是否下陷或滑動等問題。
工地圍籬也需確保牢固,避免被強風吹起。
施工架上懸掛的帆布或廣告物應提前拆除,以防風壓過大導致架體不堪負荷而倒塌,釀成事故。
4. 使用工地塔吊作業
塔吊塔柱應加強固定,吊鉤與伸臂須妥善停放定位,並放開旋轉煞車(須先確認空轉時不會產生碰撞或觸電等危險),當風速達每秒16公尺以上時,應全面停止塔吊作業,以防發生意外事故。
災後復原作業風險高,雇主須落實5大類作業防護要點
颱風過後,各地陸續展開災後搶修與復原工作,但相關作業環境風險依然極高。根據勞動部提醒,河岸清理、道路修復、橋梁拆除、工廠復原及地下作業等外勤作業,皆可能導致職業災害,雇主應依以下作業類型加強風險管理與防護措施:
1. 河岸與海岸清理作業
應建立完善的緊急應變系統,一旦發生危險,能即時通報並引導現場人員迅速撤離,同時搭配清楚的撤離流程與救援機制,避免發生溺水等重大職災。
2. 道路修復工程
應預先清除可能鬆動或飛落的土石,或設置擋土支撐;在操作挖土機、卡車等重型機具時,應由專人指揮調度,並規劃安全的機具作業動線,降低邊坡崩塌與誤操作風險。
3. 房屋、橋梁等修繕或拆除作業
作業現場須指派專人負責指揮與監督,並依照標準順序「由上而下逐步拆除」;高處作業人員應配戴安全帶,並依現場條件設置安全母索、踏板、安全網或捲揚式防墜器,以防墜落事故發生。
4. 工廠修護及復原作業
進行工廠屋頂維修時,應全程配戴安全帶,並設置必要防墜設施。在潮濕環境中使用電動機具時,須於電源連接處安裝漏電斷路器,以防漏電觸電危害。
5. 局限空間作業
應先完成空間通風與氣體檢測,確認氧氣濃度與有害物質濃度均在安全範圍內後,方可進入作業,並提供防止作業勞工缺氧、中毒、感電、崩塌、被夾捲等危害的防護設備與監測機制。
勞動部表示,雇主未依《職業安全衛生法》規定,針對上述等易發生職災的項目加強各項安全應變措施,導致勞工罹災者,將依法查處究辦。
颱風天出外勤,勞工權益要注意
勞動部表示,颱風等天然災害發生時,如工作地、居住地或上班必經途中任一轄區首長已通報各機關停止上班,勞工因天災而未出勤,責任不在勞工,雇主不得視為曠工、遲到或強迫勞工以事假或其他假別處理,且不得強迫勞工補班、扣發全勤獎金、解僱或為其他不利之處分。
事業單位如因營運性質需特定勞工於天然災害發生時(後)出勤,應事前與勞工約定,包含加給工資、提供交通津貼或交通工具以及其他必要協助等。
最後勞動部也提醒各事業單位,如果颱風天真的需要特定員工來上班,雇主一定要確保員工的安全,例如:安排勞工搭乘計程車上、下班,以確保通勤安全,萬一不幸發生職業災害,勞工在治療、休養期間,雇主有給予公傷病假及依《勞動基準法》第59條規定標準給予職業災害補償的義務。
更多更詳細的資訊可至勞動部官網「天然災害勞工出勤權益」專區查詢,如需查看完整「颱風天外勤安全指引」細節,或需要「颱風天外勤指派單參考例」,請點擊下方按鈕免費取得文件。
颱風天外勤安全指引
延伸閱讀:
職災勞工不斷申請公傷病假,雇主該如何面對?
法院認證的職災:台南阿伯下班通勤繞道吃鹹粥發生車禍
助「職災勞工重返職場」,勞動部提高最高補助金額至20萬!|職場新訊
人身保險業務員考題怎麼讀?角色、期限與商品判讀技巧|附圖解與學習資源
題目一換人物或問法,就不知道怎麼選?從保單角色、法規期限與商品條款找出判斷理由,再用分科模擬確認理解,會比只記選項更有幫助。
本文目錄
一、保單角色:先看功能,再對應名詞
二、法規期限:事件、起點與期間一起記
三、商品題:先辨認事故,再看給付條件
四、模擬考:分數、時間與錯因一起看
五、學習資源:專業科目與共同科目分開找
動手做兩個練習
你做過一回練習,答案看起來都很熟,換一份題目卻又卡住:爸爸與媽媽誰是要保人?一個月從哪一天算?看到住院就能判斷商品種類嗎?接下來用三個主題練習,把每一題的依據說清楚。
搭配本課程4分48秒影片,先看重點,再用下面的例子確認理解。人物與練習情境為自編教學示範,非歷屆或正式試題。
影片/人身保險業務員備考系列:人身保險業務員考題怎麼讀?角色、期限與商品判讀技巧
一、保單角色:先看功能,再對應名詞
假設爸爸申請保單、保障媽媽,並指定女兒為受益人,且保單依規定有效成立。可以用功能對照角色:
題目中的功能角色範例對應申請訂立契約、負有交付保險費義務要保人爸爸生命或身體受到保障被保險人媽媽依契約指定享有保險金請求權受益人女兒承擔保險責任保險人承保的保險公司
同一人可以兼具不同角色。例如小陳自己申請保單、保障自己的生命與身體,可以同時是要保人與被保險人。受益人則須看契約如何指定。《保險法》第 2–5 條
練習時先圈出「誰申請、保障誰、誰被指定請領」,再對照選項。名字與家庭關係只是情境,角色功能才是判斷依據。
影片截圖|以自編家庭投保情境,對照要保人、被保險人、受益人與保險人。(00:31)
二、法規期限:事件、起點與期間一起記
看到期限題,不要只記「幾天、幾個月、幾年」。先確認題目問的是哪一項權利或程序,再找起算點。
以據實說明義務相關的《保險法》第 64 條解除權為例:
要辨認的規則起算或判斷重點知悉原因後一個月未行使,解除權消滅從保險人知道解除原因開始看。訂約後經過兩年,即有原因亦不得解除從契約訂立開始看。
套用期限前,仍須先核對解除要件:題目中的隱匿、遺漏或不實說明,是否足以影響危險估計?也要留意事故與說明事實無關時的法定例外。不能僅憑「未告知」三個字就直接作答。《保險法》第 64 條
自我練習:第 64 條的一個月,從投保日、事故發生日,還是保險人知有解除原因時開始算?答案是最後一項。若題目改問停效、復效或其他程序,就要回查對應規定。
影片截圖|第64條的1個月與2年起算點不同;套用前仍須核對要件與例外。(01:23)
三、商品題:先辨認事故,再看給付條件
人身保險分為人壽、健康、傷害與年金保險。讀題時,先辨認保障事故,再看給付方式、限制與除外責任。《保險法》第 13 條
例如疾病與意外傷害都可能造成住院,但「住院」這個結果本身,不足以判斷應套用哪一項保障。請回到事故原因、商品定義及契約給付條件。
做商品比較表時,可為每項商品留下四格:保障事故、給付條件、給付方式、限制或除外責任。遇到相似選項,就比較它們在哪一格不同。
影片截圖|疾病與意外傷害都可能造成住院,仍須回到原因及契約條款判斷。(02:12)
四、模擬考:分數、時間與錯因一起看
法規 100 題作答 80 分鐘,平均每題約 48 秒;實務 50 題作答 60 分鐘,平均約 72 秒。這只是依總時間計算的平均值,實際還需預留檢查時間。先完成有把握的題目,再處理猶豫題。官方應試簡章
每次練習留下三項紀錄:
分數:記錄兩科與總分,找出弱科。
時間:辨認哪些題目讓你停留過久。
錯因:區分觀念不熟、名詞混淆、漏看條件與作答疏失。
官方專業科目合格標準是總分至少 140 分、每科至少 60 分。本課程另建議把練習目標設為:連續兩回未做過、版本適用的模擬練習,總分至少 160 分、每科至少 75 分,且訂正後能說明理由。這是課程建議,並非官方門檻或合格保證。官方合格標準
影片截圖|每回留下分科分數、作答時間與錯因,再安排下一輪複習。(02:54)
五、學習資源:專業科目與共同科目分開找
專業科目以統一教材與相關法規為主。教材需付費;壽險公會公開的教材修訂說明可免費查閱。正式專業科目試題由題庫隨機抽取、重複使用,試題及答案不對外公布,因此沒有官方公開題庫供下載。壽險公會應試簡章
統一教材訂購資訊:確認取得方式與適用版本。
壽險公會教材修訂入口:查閱統一教材修訂說明。
金管會保險法全文:回查角色、分類及期限等規定。
阿摩人身保險業務員分類頁:第三方補充練習,使用前核對年份與答案依據。
共同科目「金融市場常識與職業道德」有公開題庫。70 分以上合格,成績自測驗日起保留五年。請先核對自己的測驗日期與展延紀錄,再決定是否另行安排準備。壽險公會合格標準、證基會共同科目題庫下載
符合條件的金融從業人員,可憑合格證明有效期間內取得、經認可的職前或在職訓練證明,依規定申請展延。不是任意上課就自動展延,也不能直接認定五年一到就一律重考。請向測驗辦理單位確認適用條件與文件。證基會展延規定
影片截圖|共同科目有公開題庫;掃描證基會入口後,下載前核對適用日期。(04:17)
動手做兩個練習
第一個練習:小陳自己申請保單、保障自己的生命與身體,他可以同時是要保人與被保險人嗎?
解析:可以。依角色功能判斷,同一人可以兼具不同角色;受益人則看契約如何指定。
第二個練習:保險法第64條的1個月,從投保日、事故發生日,還是保險人知有解除原因時開始看?
解析:從保險人知有解除原因時開始看;完整解題仍須核對解除要件、兩年限制與法定例外。
下一次練習,選一題角色題、一題期限題、一題商品題,先寫理由再對答案。兩堂備考課到這裡完成;測驗合格後,仍須完成適用登錄才能招攬。登錄規則 祝你準備踏實、應考順利!
資訊查核日期:2026-10-07。本文配合課程影片整理;報名、教材版本與資格要求,請依當期官方公告確認。
延伸閱讀|人身保險業務員系列
人身保險業務員證照有什麼用?誰需要考、能做哪些工作
人身保險業務員怎麼考?報考資格、考試時間與四週備考安排
產物保險業務員證照模擬題解析:契約角色、火災賠償與登錄證
產物保險業務員考照情境題,往往把法律定義放進生活故事。本文配合免費系列第3堂,透過三題原創模擬題,練習辨認人物、找出條件與逐項解析。以下不是官方試題。
本文目錄
第1題:要保人也能是被保險人嗎?
不要把繳保費的人或業務員當成保險人
第2題:保險金額100萬元,就會賠100萬元嗎?
第3題:公司名片能取代登錄證嗎?
把錯題原因帶回考前清單
第1題:要保人也能是被保險人嗎?
小陳為自有住宅投保火災保險,由他申請訂約並負交付保費義務,保單也列他為被保險人。正確答案是「可以同時是要保人與被保險人」。他對住宅有保險利益,具要保人的角色;保險法第4條也明定要保人得為被保險人。
不要把繳保費的人或業務員當成保險人
保險人是承擔契約保險責任的保險組織。要保人申請訂約並負繳費義務;業務員協助招攬。三者的權利義務不同,要從題目描述判斷,不能憑日常稱呼猜選項。
第2題:保險金額100萬元,就會賠100萬元嗎?
公司為價值100萬元的倉庫設備投保火災保險,保險金額100萬元。題設為不定值、足額投保,承保事故核定損失8萬元,無自負額、折減或其他影響計算因素。正確答案A為8萬元。依保險法第72條,保險金額是保險人在保險期間所負責任的最高額度;不代表每次事故的應賠金額。依本題條件及第73條計算,不將額度與損失相加。
第3題:公司名片能取代登錄證嗎?
小安已完成登錄,但認為不必出示登錄證,也不用告知授權範圍。在主管機關未另定例外的前提下,正確答案是「應出示登錄證並告知授權範圍」。依據為保險業務員管理規則第6條。公司名片不能取代上述要求,也不是客戶先問才需要告知。
把錯題原因帶回考前清單
完成題目後,不只記答案字母,還要說出其他選項錯在哪裡。最後檢查教材版本、共同科目合格與效期、專業兩科門檻,以及身分及學歷等應試文件。
換你練習
完成三題原創模擬題:小陳契約角色、設備火災賠償、小安招攬要求;逐項解釋選項,再完成考前清單。
常見問題
這三題是官方試題嗎?
不是,是依相關法規設計的教學用原創模擬題。
要保人和被保險人一定要不同人嗎?
不一定。《保險法》第四條規定,要保人也可以是被保險人。
下一步
選擇後續備考課程時,請確認範圍符合目標測驗、教材版本清楚,並提供錯題解析與限時練習。可至104學習查找相關資源。
查核來源
保險業務員管理規則(第3、5、6、7條)
保險法(第2–4、14、72、73條)
資料查核:2026-10-19。報考請依最新適用簡章;本系列為免費入門課,不核發業務員資格、不保證及格。
更多 產物保險業務員 推薦好文
產物保險業務員證照怎麼考?報考資格、報名管道與登錄流程
產物保險業務員證照考什麼?科目配分、合格標準與準備順序
壽險業搶才 競推高招
2025-06-02 報導 經濟日報記者戴玉翔 由聯合新聞網授權轉載
近來壽險業務員人數持續下滑,成為市場關注焦點。壽險公司為了擴大增員爭相出招,祭出多項培育、留才計畫,如安聯人壽則祭出高薪「百萬領袖創業計畫」、新光人壽推「珍珠計畫」減少新手摸索期、全球人壽亦打造「海豹部隊」培養高資客戶業務菁英,打造最強戰力。
主要壽險徵才計畫
公司計畫內容工作機會安聯人壽百萬領袖創業計畫力推「台北100勇敢翱翔」專案,新人每月財補最高六個月共15萬元,搭配「百萬領袖創業計畫」24個月專案津貼,力邀優秀人才加入看職缺新光人壽珍珠計畫由資深戰將作為「師傅」擔任新人隨身指導教練,培育優秀業務新手;同時,導入多項AI應用場景作為培訓課程輔佐看職缺全球人壽海豹部隊導入專業培訓與實務資源,協助其聚焦於高資產客戶的開發與經營看職缺凱基人壽啓動全台「跨界」徵才號召具業務業經驗的跨界人才加入,特別歡迎來自房仲、金融同業夥伴轉職投入壽險行列看職缺國泰人壽Young高登計畫包含「領袖新秀業務員(PSA)」及「斜槓業務員(CA)」雙軌選擇,求職者可依個人職涯規劃,選擇最適合的發展路徑看職缺圖表/經濟日報記者戴玉翔製表 由聯合新聞網授權轉載
安聯人壽近年來除業績表現亮眼,在拓展業務版圖部分亦大有斬獲,2024年在壽險業界業務員登錄人數普遍下滑的情形下,逆勢成長,業務菁英人數正式突破5,500人,為去年業界人力成長最快速的前五大壽險公司。安聯人壽也進一步擴大專案獎勵制度,力推「台北100勇敢翱翔」專案,新人每月財補最高六個月共15萬元,搭配「百萬領袖創業計畫」24個月專案津貼,力邀優秀人才加入。
[joblist_plugin title='更多104【安聯人壽】工作機會' url='https://www.104.com.tw/company/150l57q0' amount='2']
新光人壽指出,為培育優質的業務員,投入大量資源,推出師徒制「珍珠計畫」,由資深戰將作為「師傅」擔任新人隨身指導教練,培育優秀業務新手;同時,導入多項AI應用場景作為培訓課程輔佐,如打造可智能對練的「AI虛擬講師」,AI講師將透過地端自建的生成式AI模型,隨機生成各式不同客戶樣貌,提升業務員的專業能力。
[joblist_plugin title='更多104【新光人壽】工作機會' url='https://www.104.com.tw/company/1l7c9v4' amount='2']
全球人壽表示,為培育「高產能」業務同仁,特別遴選高潛能業務員組成「海豹部隊」,這項培育計畫自2019年實施起,即將邁入第七年,該計畫導入專業培訓與實務資源,協助其聚焦於高資產客戶的開發與經營。
[joblist_plugin title='更多104【全球人壽】工作機會' url='https://www.104.com.tw/company/wj720zk' amount='2']
為了留才,各大壽險也啟動全台「跨界」徵才,如凱基人壽今年號召具業務業經驗的跨界人才加入,特別歡迎來自房仲、金融同業夥伴轉職投入壽險行列,凱基人壽特別提供專案行銷主管職,可依過去工作職涯經驗直接轉任,並提供業界金額最高、時間最長為期24個月的培育津貼,首年度薪水有望破百萬。
[joblist_plugin title='更多104【凱基人壽】工作機會' url='https://www.104.com.tw/company/1ksivpc' amount='2']
推薦閱讀:
搶人才!六大壽險2025年增員目標衝21,100人
金控大徵才要招3.3萬人 儲備幹部首年年薪上看百萬
前進銀行業!八大公股、民營及外商銀行招考資訊、人才招募、2025金融基測總整理
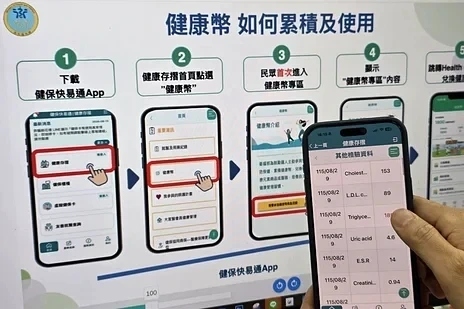
健康幣來了!壽險大搶商機 富邦、臺銀人壽等規畫外溢保單
2026-09-23 經濟日報記者黃于庭 由聯合新聞網授權轉載
衛福部「健康幣」政策將於10月1日上路,壽險業積極搶搭政策順風車,包括國泰、富邦、南山、凱基、台灣及臺銀人壽等六家壽險業者,紛紛透過數位平台或App任務串聯、生態圈點數回饋,甚至規畫專屬外溢保單以提供保費折減,預計將帶動逾2,000萬名保戶力挺健康幣政策。
衛福部「健康幣」官方網站
時間:10月1日正式上路
網址:https://healthtoken.hpa.gov.tw/
盤點壽險業布局策略主要有三,一是利用既有App及會員通路導流健康幣,二是將衛福部指定的健康行為與外溢保單保費折減等條件接軌,三是未來盼能與官方健康存摺介接發展。
截至目前,富邦人壽和臺銀人壽都已明確指出將推出與健康幣外溢機制結合的外溢保單。
在各家推進規劃上,國泰人壽發揮平台用戶數最多的優勢,透過旗下擁有206萬用戶的「FitBack健康吧」推動健康任務,其中保戶約172萬人,占比約84%,首波並規劃結合秋冬疫苗接種推出健康任務,讓民眾完成健康行為後,同時取得健康幣及FitBack任務值,串聯保險、醫療及健康服務。
富邦人壽規劃開辦搭配健康幣外溢機制的保險商品,保戶登錄參與健康幣活動並每年出示使用證明,即可享續年度保費優惠。
此外,健康幣平台所記錄的健康促進行為,如疫苗接種,也可望作為新、舊保單外溢保費折減憑證。數位端則將透過「幸福more」平台協力推廣。
台灣人壽目前約有50張外溢保單與健康幣任務高度相關,將以既有的「TeamWalk App」結合「健康樂活管家」雙平台,鼓勵健康行為,並且與衛福部研議以健康幣機制與保單的外溢機制銜接,同時評估健康幣機制相關外溢新商品或服務。
南山人壽由3.5萬名業務員大軍協助推廣健康幣,外溢保單的健康回饋機制研議與「健康幣」逐步接軌,同時連動「南山聚樂部」點數加碼,擴大民眾參與。
凱基人壽則以現行外溢保單為基礎,現行「愛有溢靠」已將疫苗接種、癌症篩檢、肝炎篩檢、健檢、牙科診療及捐血等健康行為納入外溢回饋,其中多項與健康幣鼓勵方向重疊;保戶可運用健康存摺紀錄作為外溢任務認證依據。
臺銀人壽預計明年第1季推出首張外溢保單,結合衛福部指定健康任務,保戶提供相關健康行為證明可享部分保費折扣。
公司名稱工作機會國泰人壽看職缺富邦人壽看職缺南山人壽看職缺凱基人壽看職缺台灣人壽看職缺
[joblist_plugin title='更多104【保險業】工作機會' url='https://www.104.com.tw/jobs/search/?order=15&page=1&ro=1&indcat=1004003000' amount='3']
不把業務當消耗品,這家連年成長的保險公司,靠長期主義讓員工業績自然翻10倍
保險業務看似收入無天花板,但「歸零魔咒」與高壓追殺,卻讓許多人淪為職場消耗品。深耕業界20年的富士達保險打破傳統慣例,堅持不打短線的「長期主義」,打造不歸零的分潤制度與有安全感的成長環境,甚至寫下員工業績自然成長10倍的驚人紀錄!本文深入探訪富士達保險團隊,看他們如何用真誠信任與扎實培育,讓保險成為一份愈做愈穩、值得投入一輩子的永續事業!
文/《104職場力》
本文導覽(點擊可快速前往指定段落閱讀)
你賣的商品,決定了五年後你還在不在不歸零、有分潤:在富士達,時間可以替你複利業績不是逼出來的,而是在期待中成長茁壯親力親為,讓信任真實落地20歲跟70歲同台競賽,衝勁一樣強20年不走捷徑,換來員工認同的底氣
在台灣,保險業務員的人數超過數十萬,是許多人選擇創業型職涯的首選。這份工作的吸引力很明確:收入天花板高、工作時間彈性大、能真正幫助客戶做好人生規劃,還能在服務他人的過程中,逐步建立屬於自己的事業版圖。對許多人來說,保險不只是一份工作,而是一條可以走一輩子的路。
但「可以走一輩子」這件事,說起來容易,真正做到的人卻不多。入行第一年,要從開發客戶名單做起,逐步建立信任;站穩腳步之後,又要思考如何幫客戶做出真正適合的規劃,而不是追著市場熱度走。每一個階段都有不同的挑戰,而能否撐過這些關卡,往往不只取決於個人的努力,更取決於身後那個平台,願不願意在每一個成長階段給予支持、陪伴走得更長遠。
富士達保險經紀人,正是這樣一個地方。成立20年,年年成長,沒有例外;遠低於同業的離職率,讓這間多次獲獎的企業顯得格外與眾不同。
你賣的商品,決定了五年後你還在不在
富士達董事長廖學茂深耕保險業,即將邁入第44個年頭。他看過太多業務員因為賣錯商品而陷入困局,說話因此格外直接。他坦言:「你的商品就決定了你是不是打短線,也決定了日後你是否會接到客訴。」
富士達的投資型商品業績占比刻意壓在30%以下,主力放在醫療保障、退休規劃、資產傳承。這不只是產品策略的選擇,更是一道保護業務員的機制,不需要為衝單而硬塞商品,可以好好幫客戶進行規劃。廖學茂說,這也是公司成立以來鮮少有理賠糾紛的根本原因。
他打了個比方:就像百貨公司專櫃銷售商品,不能單靠折扣搶客,最終還是要靠長期累積的服務口碑留住熟客,保險銷售的道理也一樣,藏在商品背後的服務與信任,才是贏得客戶的關鍵。
最能印證這套邏輯的,是留存率。同業挖角時,常規的做法是同類商品開出更高的佣金比例,用幾個百分點的差距誘惑業務員帶著整個團隊跳槽。但廖學茂表示,類似的誘惑在富士達層出不窮,真正動搖的人卻極少。他以蘭陽地區幾位打拼近20年的資深主管為例,算過單一案件的小利,確實誘人;但把企業文化、品牌形象、長期累積的制度紅利一起算進去,離開的代價遠遠大於那幾個百分點。最後,他們全都選擇留下。
不歸零、有分潤:在富士達,時間可以替你複利
保險業最殘酷的魔咒之一,是「年底歸零」。
不管做得多拚,隔年一月一日重新站回原點,又是一場沒有底的生存遊戲。這種制度設計,讓業務員永遠活在短期焦慮裡,根本無暇思考長遠。富士達的分潤制度,打破的正是這種慣例。
個人業績有分潤,推薦人才加入也有組織系統分潤。隨著年資累積,組織越來越穩,分潤也越滾越高。更重要的是「期繳型」商品策略所帶來的長期服務費:每一張保單年年續繳,服務費期期累積,做滿一定年限之後,即便偶爾沒有新案,每月仍有穩定收入。這樣的保障讓業務員得以從容規劃自己的職涯節奏,而非每月都在焦慮中重新出發。
這種「越做越穩、越做越值錢」的結構,也解釋了為什麼富士達的同仁流動率遠低於業界平均。廖學茂用四個字總結這段關係:「共存共榮」。他進一步解釋,做到一定程度的業務員,對公司的感受不是不得不留,而是「心甘情願被綁住」,因為離開反而是種損失。
這份積累,最終也化為企業本身的底氣。今年底,富士達將遷入指標性頂級商辦—南港「世界明珠」的自購辦公室,成為企業創辦至今最具象徵意義的里程碑。
業績不是逼出來的,而是在期待中成長茁壯
台北一區部執行長廖苡嘉,年紀30出頭,卻有著不同於一般傳統保險單位的管理思維。加入富士達的同仁,第一次開晨會往往很驚訝,這裡沒有業績倒數,沒有高壓追殺,甚至連遲到罰飲料、罰錢這種瑣碎的潛規則都沒有。
「業績壓力在我身上,不會下放到同仁。我不會告訴他們這個月業績只有多少,那是我的事,不是他們的事。」廖苡嘉堅定地說。富士達選擇的,是一種更加以人為本的管理方式,就像富士達對商品不打短線,對人也抱持同樣的長期主義,不求當月爆發,要的是持續成長。
廖苡嘉的管理內核,是「給」而非「扣」,希望形成正向循環。她不諱言,這種方式需要時間積累,短期看不到逼出來的爆發力。但時間拉長,累積的成果完全不同。她提到,在富士達,管理階層對每個人抱持的是真心的期待:「我們相信我們可以培養你,可以等待你,提供有安全感的環境,讓人持續學習,總有一天能發光發熱。」
數字是最直接的佐證。有業務員從同業轉來時,年業績約60萬,加入富士達後卻衝上600萬,足足翻了10倍。這背後不只是資源和系統的功勞,更關鍵的,是被「相信」的力量。很多人在過往環境中自覺渺小,換了一個真正珍視他的職場,潛力才得到釋放。
親力親為,讓信任真實落地
在富士達,「親力親為」是行動而不是口頭承諾。
有夥伴曾直白地對廖苡嘉說:「我覺得我們辦公室環境不漂亮、沒特色。」她沒有動怒,也沒有開個改善工作小組討論三個月,而是自己跑去買軟裝,親手綁出一整片植生牆,讓夥伴一進辦公室就覺得溫馨舒服。
同樣的行動力也發生在自媒體這件事上。當夥伴提到同業都在網路上經營聲量,廖苡嘉的反應是直接買了麥克風和腳架,開始拍影片、經營IG,走在前面踏出路來,再帶著整個單位一起做。
廖學茂董事長的管理風格,更彰顯親力親為的特質。他每個月固定出席高階主管面對面座談,讓第一線的聲音有直達高層的管道。公司也透過AI機器人整合行政資源,業務員若提報問題,10分鐘內就能得到回應。他特別提及,自己出國在外待了15天,公司對外勤的薪資核算與各項支援,沒有一件事拖延過。速度是後勤的標準,但他強調,機器的快取代不了人的溫度;每個月面對面坐下來聽第一線說話,才是真正讓信任落地的方式。
20歲跟70歲同台競賽,衝勁一樣強
點開台北一區部的同仁名冊,成員組成用「多元」形容都嫌保守。這裡有從未做過保險的白紙新人,也有從醫療、壽險、理財投資等各路沙場走出來的老將。當年輕Z世代撞上資歷數十年的資深前輩,標準化管理顯然行不通。
廖苡嘉的應對方式,是把多元化當作優勢運用,而不是把所有人框進同一個模板。每週一、三、五的晨會,由不同領域同仁輪流上台分享,成交的經驗、挫折的教訓都算數;自媒體專班、投資型商品專班等各式課程,由最專精的人帶頭,讓有興趣的人跟著學;不同資歷、性別、背景的人被刻意組合在同一個功能小組,為的就是讓不同視角碰撞出別樣火花。
連軟性活動都經過精心設計。端午節,他們用辦公室椅子進行划龍舟競賽;月底慶生,辦紙飛機大賽,比誰飛得遠。看起來像在玩,但她說:「業務員的求勝心都很強,只要有比賽,不管幾歲都非常認真投入。」一場椅子龍舟,讓20幾歲和70幾歲的同仁都能交手,年齡從來不是距離,而是讓活動更有看頭的變數。在非正式場合建立起來的情誼,往往也轉化為工作遇到困難時最真實的支撐。這種跨越年齡的凝聚力,是幫助團隊持續穩定成長的隱形資產。
20年不走捷徑,換來員工認同的底氣
無論是對員工或對商品,富士達都選擇堅持「長期主義」這條路,一走20年,連年成長,更連續13年獲得國家品牌玉山獎「傑出企業獎」、亞太區指標商業媒體BMI頒發的金牛獎,以及台灣全國商總第8屆金舶獎-創新服務組。更值得一提的是,廖學茂董事長個人也連續12年獲頒「傑出企業領導人獎」。這些榮譽的背後,是一套拒絕走捷徑的系統性堅持。
沒有月底的業績追殺,沒有主管把目標壓力往下倒,也沒有靠短線商品換來的短暫佣金。有的,是每月穩穩累積的服務費、年年滾大的分潤系統、一片因傾聽而來的植生牆,以及主管用行動走在前面、陪著每個人一起成長的那份安全感。
攸關所有人保障的保險業從不缺機會,缺的是一個做久了會捨不得離開的地方。富士達花了20年做好這件事,而且,還在持續做。
【富士達】最新職缺馬上看!
● 【北部地區】壽險顧問● 【中部地區】壽險顧問● 【南部地區】壽險顧問● 【宜蘭地區】壽險顧問● 【全台地區】壽險顧問 房仲轉職專案
不用懂技術也可以降低技術風險?可行性研究、原型開發、多階段測試,專案經理如何進行風險管理
降低技術風險是專案管理中非常關鍵的部分,尤其在面對技術挑戰或不確定性的專案中,專案經理需要採取一些有效的措施來減少風險,這通常涉及可行性研究、原型開發、測試,並與技術主管、開發團隊、品質保證團隊等相關職位進行有效溝通,確保風險得到妥善處理,專案能夠按計劃進行。
▎ 如何降低技術風險?
1. 可行性研究:
- 在專案初期,進行詳細的可行性研究,以確定所選技術方案是否能滿足專案需求。這有助於評估新技術、工具或流程的成熟度,並發現可能的技術限制和挑戰。
- 通過評估不同技術解決方案的優缺點,專案經理能夠為專案選擇最具可行性、風險最低的技術路徑。
☞ 具體措施:
- 技術探索和技術文檔審核。
- 尋求業界專家的建議和技術評審。
- 與供應商或技術合作夥伴進行技術交流,了解可能的技術風險。
2. 原型開發:
- 開發一個簡單的原型(Prototype)是驗證技術假設的有效方法。透過原型測試,可以提前發現設計和技術實現過程中的潛在問題,並及早進行修正。
- 原型允許團隊在不投入過多資源的情況下試驗技術可行性,並降低後期技術風險。這在軟體開發、硬體設計以及複雜系統集成中非常有效。
☞ 具體措施:
- 開發小規模的 MVP(Minimum Viable Product,最小可行產品)。
- 進行技術試驗或概念驗證(Proof of Concept,POC)。
- 在測試環境中進行快速迭代和驗證。
3. 測試:
- 在開發過程中進行多階段的測試,尤其針對技術風險較高的部分,如性能瓶頸、安全漏洞或系統整合問題。測試可以幫助及時發現錯誤和技術瓶頸,並降低交付失敗的風險。
- 使用自動化測試工具或負載測試(如性能測試、壓力測試)來確保系統在不同負載情況下的穩定性。
☞ 具體措施:
- 單元測試、整合測試、系統測試和接受測試。
- 定期進行安全性測試和壓力測試。
- 使用持續集成(CI)工具來檢測程式碼錯誤和質量。
4. 技術監控與持續改進:
- 持續監控專案中的技術實現,並根據技術進展進行調整。通過風險監控計劃,專案經理可以及時發現技術問題,並在早期階段進行糾正措施。
- 定期進行技術評審(Technical Review)和審查,確保開發過程中沒有偏離技術目標。
▎ 風險發現後專案經理的溝通對象
專案經理發現技術風險後,通常需要與不同職位的成員進行溝通,以便協作解決問題。以下是專案經理應該溝通的關鍵職位:
1. 技術主管 / 技術負責人(CTO/Tech Lead):
技術層面的最終決策者。技術主管負責整體技術架構和決策,因此當技術風險發現後,專案經理需要與技術主管討論可能的解決方案、替代技術路徑和技術資源的分配。
2. 系統架構師(System Architect):
如果技術風險與系統設計或架構有關,專案經理應與系統架構師進行溝通,評估現有架構是否有潛在問題或需要改進。架構師可以提供關於技術路徑的建議,並協助規劃技術優化方案。
3. 開發團隊(Developers):
針對具體的技術挑戰或問題,開發團隊是技術落地的關鍵實施者。專案經理應與開發人員溝通技術風險,了解技術難點,並確保他們有足夠的資源和時間來解決問題。
4. 品質保證經理 / 測試主管(QA Manager / Test Lead):
當技術風險涉及系統的穩定性或功能問題時,專案經理需要與 QA 團隊協作,制定測試計劃,確保測試能夠覆蓋潛在的風險點並檢測技術缺陷。
5. 運維團隊(Operations Team):
如果技術風險涉及系統部署或運維(如性能問題或擴展性問題),需要與運維團隊進行協調,確保風險在實施和運行環節得到控制。
6. 利害關係人(Stakeholders):
若技術風險可能影響專案的交付或目標達成,專案經理需要與外部的關鍵利害關係人(如客戶、合作夥伴)溝通,確保他們了解風險狀況及其對專案的潛在影響。
7. 風險管理團隊(Risk Management Team):
專案經理應與專門負責風險管理的團隊或人員密切合作,以便識別風險的級別,並制定針對性的風險緩解策略。
▎溝通流程範例
1. 發現風險:開發團隊發現新技術框架的性能問題。
2. 技術評審:專案經理與技術主管、系統架構師及開發團隊進行技術評審,評估性能問題的範圍和影響。
3. 制定應對方案:與技術主管討論技術替代方案,並安排原型開發進行測試。
4. 執行測試:與品質保證經理協調,進行性能測試以驗證解決方案的可行性。
5. 風險通報:如果風險可能影響到專案進度,專案經理與利害關係人進行風險通報,討論延遲或修改需求的可能性。
6. 實施調整:根據測試結果和風險評估,調整技術方案,並由開發團隊實施修改。
「開口就能理解」的超一流服務如何做到?富邦人壽用數位轉型重塑職場日常
當前「數位轉型」已是每間企業最重要的事情,許多人印象中保守、制式、難以改變的保險業當中,「富邦人壽」以「重新定義客戶關係」的精神,善用數據與科技工具打造「開口就能理解」的超一流服務,當中的關鍵是將每位員工的角色重新定義、成為服務體驗的設計者,創新的參與者。我們帶您深入富邦人壽的內部,一探這場「企業文化的進化」。
文/《104職場力》
本文導覽(點擊可快速前往指定段落閱讀)
不只是「數位轉型」也是「重新定義客戶關係」,富邦為什麼選擇這條路?善用數據與科技工具,打造「懂你」的智慧服務體驗從客服到理賠,每一位員工都參與改變當數位工具變成團隊成員,工作也有了新面貌創新與合規之間,如何走得穩又走得遠?數位轉型不是終點,是持續吸引人才與創造價值的起點
雖然「數位轉型」已成為每間企業口中的顯學,但真正落實的依舊不多。
多數人對保險業的印象仍停留在保守、制式、難以改變,但在富邦人壽,一場貨真價實的數位轉型正在悄悄卻深刻地翻轉人們的想像。從客服到理賠,從後台到第一線,富邦人壽用AI、資料分析、自動化工具,重構內部運作邏輯,更重要的是,將每一位員工的角色重新定義,不再只是任務的執行者,而是服務體驗的設計者、創新的參與者。這不只是一場技術升級,更是文化與制度的轉變革新。企業願景不再只是高懸牆上,而是掌握在每個員工手中,自他們每日的工作決策、問題解決與服務過程中體現出來。
我們將深入富邦人壽的內部,從數位策略的制定、實務應用,到對員工工作的實際影響與未來展望,真實呈現數位轉型的力量,看成功的數位轉型,是如何讓一家企業變得更具吸引力、更值得加入。
不只是「數位轉型」也是「重新定義客戶關係」,富邦為什麼選擇這條路?
「企業存在的目的,就是要永續經營」。
富邦人壽保單行政處副總經理張芳榮解釋,這場轉型的真正驅動力來自於現實的壓力與機會並存:一方面,AI與數位工具的進展帶來全新的可能;另一方面,少子化正在改變企業可用資源的基本盤,過去那種大量倚賴人力的運作模式,未來已難以持續。
張副總也觀察到客戶需求的急遽變化,他提到:「疫情後,客戶對於自主性與即時性的服務需求明顯提高。」消費者已不再滿足於傳統的單一管道與等待式服務,而是希望「用自己的方式,快速解決問題」。 這也促使富邦人壽重新審視自己的核心價值,如果想要真正與客戶建立長期信任關係,就不能等問題發生後才解決,而是必須「主動升級」客戶體驗,甚至預測可能的需求。
善用數據與科技工具,打造「懂你」的智慧服務體驗
「我們希望能客戶一開口,就進入理解模式並快速為客戶解決問題。」
富邦人壽客戶服務處資深協理李豪表示,這句話也可視為是參與推動數位轉型的核心境界。與其被動回應,他們更在意是否能透過數據與工具,主動提供精準且有溫度的服務。
富邦的數位策略聚焦三大核心:「數據驅動」、「AI賦能」與「智慧化體驗」。其中首要步驟是建立真正了解客戶行為的數據平台。
李資深協理表示:「我們逐步拆解客戶在服務流程中的體驗軌跡,從投保到理賠,透過數據分析精準回應需求。」
例如過去若保費逾期仍未繳,業務或客服接到催繳通知常常需來電詢問。客服人員會禮貌詢問客戶問題,進而再查詢系統中的資訊協助處理,一切按部就班;我們改變思維,讓客戶在語音服務的階段,就可以簡述問題,並結合AI模型比對客戶的提問,預先將客服人員要查詢的畫面選單動線最適化整合。
當客服人員接起電話時,系統已經完成整合,預先將客戶所需的保單資訊查詢功能與相關作業規定自動呈現於畫面上,讓客服人員可以全神貫注與客戶溝通確認需求。
「這種主動式服務平台不僅提升效率,更全面提升緻細化的服務感受」。
李資深協理強調,積極導入AI工具,讓各部門依需求優化流程,目的是「幫助人 節省時間、釋放創意、提升溫度」放大工作的整體價值。藉由簡易流程工具與數據支援系統,第一線人員可更快解決問題,並專注投入需要判斷與同理心的服務情境。
從客服到理賠,每一位員工都參與改變
在推動數位轉型的過程中,「不是只有技術部門在做事,而是整個組織都要參與」這件事,對富邦人壽來說格外重要。李資深協理提到,在導入新流程與AI工具的同時,他們刻意讓第一線客服人員參與設計與測試,從流程節點、對話內容,到系統提示與介面操作,全部邀請實際使用者一同討論。
「我們的夥伴不是只可以明白指出系統設計不合時宜之處,他們也很樂於表達出意想不到的洞察力。只要願意傾聽,很多改善建議就是從第一線的客服同仁的分享中提取出來的。」李資深協理說,這樣的參與不僅提升了使用者接受度,也讓團隊夥伴們享受了「自己創造未來工作樣貌」的主人翁感。
在理賠單位,智能分級系統的導入更是有效提升整體作業效率,也為新人訓練帶來實質助益。客戶服務處理賠部專案襄理郭乃瑀提到:「我們透過模型自動分派案件,讓新進同仁可以從簡單的案件開始,逐步熟悉整個理賠流程。」這不僅讓教育訓練更有效率,也讓資深同仁能專注處理高難度案件,發揮其專業價值。
他補充,理賠是最接近客戶情緒的部門之一,數位工具讓團隊能夠減少重複性、耗時的初階工作,把注意力集中在真正關鍵的服務上——在保戶遭遇事故或疾病時,能迅速回應並依約提供符合保障的理賠。而這些變化,最直接的效應是員工對自己工作的重新認同。
「你會感覺到你不單純只是個理賠員,而是能在保戶需要的時候,提供實質幫助的專業人員。」
郭專案襄理說,過去不少人認為理賠工作較為單調,但在數位化工具介入後,這份工作的價值被重新定義了。
當數位工具變成團隊成員,工作也有了新面貌
在核保單位,數位轉型的推進也改變了團隊對「工具」的想像方式。
保單行政處核保部資深經理陳俞蓉笑稱:「我們甚至幫RPA取了一個名字,做了一個牌子放在座位上,大家都叫它是我們的一員。」從最初的觀望,到現在的主動整合,數位自動化工具已經不只是輔助者,更成為實質團隊的一部分。
她提到,像是早期每日、每月都需要人工處理的報表,現在透過RPA自動抓取、整併,再交由人員進行決策判讀。「這些看似簡單的自動化,其實釋放出很多時間,讓大家能專注在真正需要判斷力的事情上。」
除了流程型任務外,AI在核保判讀上也發揮實質作用。像是病歷資料的摘要工具,可自動快速整理出重點,省下核保員大量查閱的時間,使人員能專注在高風險與複雜案件的風險判斷上。
轉型初期,一些同仁對這類工具難免抱持懷疑甚至抗拒,認為現行流程已運作順利,對投入額外時間學習RPA感到遲疑。但當實際使用後,心態逐漸轉變為「新工具能幫我節省時間並提高效率」。
陳資深經理觀察到,轉型的過程其實也像一場內部的數位教育,讓大家從「學習新科技」的焦慮,轉變為「與新科技共事」的適應與期待。
創新與合規之間,如何走得穩又走得遠?
在富邦人壽,數位轉型並不是一場單純追求創新速度的競賽。對於壽險業這樣高度監管的產業來說,「走得穩」往往比「跑得快」更關鍵。
郭專案襄理坦言:「有些技術確實能加快流程,但我們更在意的是不能因為追求效率而犧牲客戶的權益。」
為了找到創新與合規之間的最佳平衡點,富邦採用了「POC小規模試行」的策略。也就是在正式大規模導入新技術或流程前,先選定一個場景、以模擬的資料小範圍測試,以驗證概念的可行性。同時也與資訊、法遵等單位密切協作。
「我們一步一步來,確保每個工具、每個新方法,在安全與有效之間找到最適切的位置。」
這樣的作法,不僅減少組織內部的抗拒感,也建立了同仁對創新流程的信任與信心。郭專案襄理提到:「以前大家會覺得數位轉型是喊口號,現在變成每個人都知道它怎麼影響到自己的工作,甚至主動提出想法。」
在人才培育上,富邦也同步投注資源。人資單位與資訊部門合作,規劃一系列涵蓋資料視覺化、AI應用與數據思維的培訓計畫。「像是Power BI課程、應用AI工具進行資料彙整與文字分析的實作,都是很受歡迎的活動。」
郭專案襄理指出,這些訓練不只是技能升級,更是一種文化醞釀,讓員工知道:「只要你願意學,公司會給你資源、給你舞台。」
數位轉型不是終點,是持續吸引人才與創造價值的起點
「數位轉型的最終目標,是讓人才能發揮更大價值、讓組織能持續創新,這是一場企業文化的進化,不只是一次性的升級。」張副總如此總結這段歷程。
他強調,推動數位轉型的本質,不在於導入多少系統或工具,而是企業是否有能力讓員工與科技協作,並從中培養新的工作思維與組織韌性。「我們不追求做得快,而是做得穩、做得久,讓同仁有信心,也讓人才願意留下來。」
當一家企業能在穩健中持續前行,在創新中兼顧共好,它就會自然而然成為更多人才嚮往投入的地方。
而這,正是富邦人壽所選擇的道路。
[joblist_plugin title='【富邦人壽】最新職缺馬上看!' url='https://www.104.com.tw/company/ctztka0' amount='5']
工作可以有溫度、生活可以有厚度!「保誠人壽」翻轉保險業的未來藍圖|精選職缺
打造數位化業務模式、保有工作彈性,創造「有溫度的工作、有厚度的生活」是可行的嗎?「保誠人壽」正透過「VFA」職缺一步步實現!過去難以長久的保險工作藉此兼顧效率與人情,創造出壽險業在數位轉型的趨勢下的全新職涯選擇。《104職場力》帶您來認識保誠人壽的VFA制度!
文/《104職場力》
本文導覽(點擊可快速前往指定段落閱讀)
從保誠人壽VFA視訊行銷,看見改變的機會告別陌開與奔波:向新世代靠攏的溝通模式穩定與挑戰並行:三明治世代的最佳解方再出發的人生:從全職媽媽到年度件數王VFA,是數位,更是人性一份重新定義生活的理想工作
從保誠人壽VFA視訊行銷,看見改變的機會
走進保誠人壽視訊行銷的辦公空間,彷彿踏入了某個創新產業的前沿基地。與過去印象中「保險業務員穿著正式、頻繁拜訪客戶」的保險場景截然不同,這裡沒有紙本的保單、沒有穿梭於車水馬龍之間的無數奔波,只有一張張乾淨明亮的工作桌前,專業顧問群戴著耳機,透過筆電與遠方的客戶對話。在這場早已展開的產業革命中,佔據關鍵角色的正是保誠人壽視訊行銷專員(VFA, Virtual Financial Advisor),這是一種完全以數位化為核心的新型態業務模式,正在悄然改變著整個壽險業的工作樣貌。 對於熟悉保險外勤業務運作的人來說,VFA的興起無疑意味著產業結構的顛覆性變化,同時更提供了全新機會。
如果說過去的保險銷售是一場硬仗,那麼保誠人壽的VFA制度,就是用科技為業務員披上一層最堅實又輕便的鎧甲。在這個制度下,保險業務人員無需從零開始陌生開發,也不需要東奔西跑全年無休隨時待命,更不需自費負擔所有辦公設備與行銷開銷。由公司固定提供客戶名單、運用專業的數位投保平台,擁有正職編制、底薪及工作保障,以及享有豐富的培訓與福利資源,甚至可以透過獎金制度取得高薪,讓保險這份工作,重新被定義為「一份值得長遠耕耘的職涯」。
而這樣的轉變,對許多來自傳統保險通路的業務員來說,絕對提供了一種完全不同的工作型態,更高效、更有保障,也更接近現代人對職場的期待,最重要的是,這種轉變同時還可能促成生活方式的重建。
告別陌開與奔波:向新世代靠攏的溝通模式
在傳統的保險外勤通路中,「陌開」是一種必經的磨練。
沒有名單,沒有基礎,只能靠著自己利用個人人脈或在街頭巷尾撒網,碰運氣等待一個可能的成交機會。這樣的高投入、高不確定性模式,讓無數保險新人在短時間內燃盡熱情。因為處在沒有底薪的條件下,簽不到單就可能代表月收入掛零,對他們來說,最大的困難也不單只限於經濟壓力,更是時間與精神的消耗。
倩茹就曾經是其中的一員,20世代的她過去曾擔任保險業務外勤。提起那段日子,她坦言:「那時候真的什麼都要吸收,交通費、交際費、各種業務開發相關的費用全數都要自己負擔,工作壓力大,生活壓力更大。」
對一個剛離開家鄉、獨自在外打拼的年輕人來說,每天在外奔走、拜訪陌生客戶,無法有效累積客源最終讓倩茹對保險工作的期待消磨殆盡,直到她遇見保誠人壽的VFA。「公司提供客戶名單,也有底薪保障,讓我終於能夠專心在業務上,而不是天天為了生活成本焦頭爛額。」她的生活壓力也因這份工作輕省了許多。現在,來自金門、原與家人長住台中的她,在有了保誠人壽的工作保障後,已搬到台北開始了屬於自己的事業旅程。
「而且,視訊行銷真的很符合現在年輕人的行為模式,不用出門、不用實體見面,可以遠距簽約,效率高也讓客戶更容易接受。」 這樣的制度,對於那些正被多重人生壓力夾擊的三明治族群來說,更給予了關鍵的職涯轉捩點。
穩定與挑戰並行:三明治世代的最佳解方
「我自認已經沒有再試錯的空間了。」
宏仁回想自己轉職的時刻,這句話一點也不誇張。他原本是一名產險服務員,收入不高但工作穩定。直到孩子出生,加上要照顧同住的母親,龐大的生活開銷讓他開始重新思考職涯的可能性。
「早就知道保誠人壽,這是一家有規模、薪資福利制度健全的大公司,再加上自己本身也是保誠保戶,所以對公司品牌本身就有認同感及信任度。但以前一直不敢輕易嘗試,怕跳過去不穩定。直到保誠招募團隊打來邀請我參加VFA,我才真的動念考慮。」讓他決定加入的關鍵,是VFA制度提供的底薪保障和高額獎金制度,「每月有固定收入,又能靠績效挑戰高薪,這種機會對我們這種三明治族群真的很重要。」宏仁沒有浪費這個機會,在穩定與挑戰並行的制度下,他很快就打出佳績,更在2024年拿下「視訊行銷年度業績王」的殊榮。如今,他不只是家中的經濟支柱,也成了同事們眼中的榜樣。
「我以前從沒想過自己會走到這一步,但保誠讓我看見,業務這條路不只是靠拼命,也是可以靠制度與資源,走得長久。在保誠人壽這段期間收入比以往增加,家庭開銷的預算也更寬裕,生活品質的提升讓自己更能面對工作和業績的挑戰。」
再出發的人生:從全職媽媽到年度件數王
在保誠人壽的視訊行銷團隊中,還有另一群人,正悄悄地在重建自己的職涯:那就是曾經暫別職場、如今選擇重新出發的職場回歸者。
婉菁,正是這群人當中的佼佼者。
她曾經是保險電銷業務,婚後育有三子,其中還包括一對就讀台大的優秀雙胞胎。為了全心照顧孩子,她選擇暫時離開職場,在家相夫教子將近十年。
「選擇當全職媽媽是出於當時的家庭所需,但我一直都知道,小孩漸漸長大就學了,不用再近身照顧可以放手後,我還是想要回到職場。」機會在保誠開辦VFA制度時出現了。身為曾在電銷領域耕耘多年的她,對這個產業的變化有著深刻洞察。「我知道,未來一定是要迎合數位潮流的。保誠人壽能建立起一個這麼好的平台,我真的很佩服,也覺得不能錯過。」在充分了解視訊行銷的優勢後,婉菁選擇透過VFA重回業務第一線,成為首批轉任成員。
而她的判斷確實沒有錯,重新回到工作崗位不久,她便拿下2024年度視訊行銷「件數王」的頭銜,再度創造事業高峰。她用行動證明,只要平台與方法對了,無論任何年齡、處在人生任何階段,都有機會能夠發光發熱,重塑理想職涯。
VFA,是數位,更是人性
有人可能會以為,視訊行銷只是一種冷冰冰的線上系統;但實際上,在這場數位轉型的背後,保誠人壽所建構的,是一個極具人性化的職場環境。
從固定工時、見紅休假,到年假15天起跳,再到每年提供五位數點數福利與公司分潤制度,每一項設計,都在努力回應一個現代人對職場的美好想像:能安心工作,也能安心生活。
與此同時,視訊行銷也徹底顛覆了傳統保險外勤「高風險、無保障」的舊印象。對於那些曾在沒有底薪、沒有資源支撐下奮戰多年的外勤業務而言,這樣的轉變無異於一場及時雨。保誠的VFA提供了高效的銷售流程,也帶來穩定的收入來源,讓業務員可以把更多心力放在如何深耕客戶、提升專業,而不是糾結於日復一日的名單焦慮與生活壓力。
一份重新定義生活的理想工作
「希望繼續在銷售技巧方面練習,獲得更多保戶認可並從中獲得成就感。」倩茹這樣形容自己現階段在工作中的動力與目標。在保誠人壽,她學會了如何調整心態、優化話術,也學會如何與主管、同事共同成長。「有時候我會從別人與客戶的對話中,學到很多溝通的技巧,也會主動與主管討論進行自我調整。」這樣良性互動的氛圍,讓她在職場上不再是孤軍奮戰。
而對宏仁來說,加入保誠人壽後最重要的改變是「可以好好陪小孩長大」。過去忙著在工作與家庭間找到平衡,如今他在時間上與經濟上更有餘裕,可以在閒暇時與家人相處,一起吃飯、逛街、陪伴小孩玩樂、分享生活點滴。「伴隨工作品質與收入改善而來的,是選擇的自由,這點真的很重要。」
婉菁則說,重回職場後,她有了更明確的人生目標。「最希望的是能夠買房子改善家人生活品質,再者因為自身求學階段曾受過許多幫助,也希望有機會能開啟善的循環,藉以報答一路以來很多貴人的協助。」她的話裡充滿自信,那是一種成功回歸職場後的泰然篤定。
保誠人壽的VFA視訊行銷,並不是單純的數位化業務模式。它真正創造的,是一種「工作可以有溫度、生活可以有厚度」的全新職涯選擇。在這裡,制度與人並重,效率與人情兼顧,讓過去難以長久的保險工作,成為一份可以穩定發展的專業職涯。
無論是剛踏出校園的新鮮人,是被壓力夾擊的中年三明治族,還是準備再出發的職涯重啟者,保誠人壽VFA平台所提供的,從來不只是工作機會,更是一份重新定義自己生活樣貌的可能。而這份可能,正是保險業在數位轉型下,最值得期待的未來。
保誠人壽VFA招募團隊聯絡資訊: 02-8786-9955 分機7052、7056、7058
【保誠人壽】最新職缺馬上看!
◆ 保險視訊行銷顧問▶ 看職缺◆ 保險視訊銷售人員▶ 看職缺
企業資訊安全解決方案總持有成本(TCO)深度分析:基於2026年市場數據的策略性預算編列與投資回報研究報告
一 摘要:資訊安全投資的價值轉換公式
企業在規劃資安費用時,最常犯的錯誤,就是只看授權價格或訂閱費用。真正決定投資成效的,是包含部署、維運、人才、訓練、整合、風險損失在內的總持有成本(TCO)。
研究指出,若企業忽略這些隱藏成本,後續承擔的營運風險會遠超產品本身的費用。
本報告透過四大成本面向拆解TCO結構,並結合市場趨勢與案例分析,明確證實中小企業採用託管式偵測與回應(MDR)可有效降低整體風險與人力負擔,形成高度投資報酬。
若能將資安預算從「買設備」轉變為「買風險降低」,即可確保每一分花費都能轉化為營運韌性與競爭力。🔥
二 市場概況:2026年資安市場的典範轉移
面向一 攻擊手法快速演化推動大幅升級
全球資安威脅在2026年持續升高,主要來源來自勒索病毒常態化、供應鏈攻擊擴大、雲端環境複雜化,以及遠距辦公的安全縫隙。
企業已無法依賴傳統防禦,而必須採取跨端點、跨雲、跨系統的整合防護策略。
面向二 企業資安架構的三大技術轉折
第一 從傳統防毒轉向XDR。XDR能提供跨平台的威脅偵測,已成為對抗無檔案攻擊與APT的核心工具。
第二 零信任(Zero Trust)成為架構主流。身份驗證與細粒度存取控管成為資安預算重新配置的主要方向。
第三 託管化服務全面加速。因資安人才昂貴且稀缺,許多企業改採MDR,將24小時監控與事件應對交給外部專家,提高整體資安成熟度。
面向三 法規遵循要求使資安預算持續上升
金融、醫療、政府、關鍵基礎設施在2026年因法規要求,普遍將資安預算提升至IT總預算的15%以上。這反映出跨產業對「合規即營運」的高度共識,也使資安投入成為企業年度必備支出之一。
三 TCO核心成本拆解:企業最容易忽略的四大隱形開銷
面向一 授權與訂閱費用僅是最表層成本
資安產品已全面採取訂閱模式。定價方式依端點、人數、模組或流量計算。
若企業僅以「購入成本」評估資安投資,將嚴重低估後續營運需求,導致預算長期不足。
面向二 部署與整合成本才是決定效益的關鍵
資安工具往往需要複雜的環境整合,包括多雲串接、身份管理系統連接、既有應用組態調整等。
若缺乏專業規劃,顧問費、調校費與內部IT時間成本可能遠超初期產品費用,是企業最常低估的成本來源之一。
面向三 維護與持續運作形成長期固定開銷
續約費、技術支援費、版本更新、政策調整與偵測規則升級,都是企業每年必須編列的固定支出。
若IT人員需額外受訓,相關成本也必須納入TCO。
面向四 人力需求與警報處理是TCO最大黑洞
每新增一套資安產品,都會增加警報量、配置需求與操作流程。
若企業沒有足夠的資安人員負責警報分類與事件應對,產品再強也無法發揮價值。
戰國策長期觀察發現,多數企業將七成預算放在產品,卻只投入不到四成在人力與服務,因此導致防禦品質遠低於預期。
四 市場費用觀察:企業資安投資的可量化刻度
面向一 主流資安方案在2026年的年度成本基準
EDR與XDR仍被視為最具成本效益的基礎投入。
CSPM費用依雲端資源量級而浮動。
ZTNA費用則與遠端員工規模高度相關,適合大量需要安全存取企業應用的組織。
面向二 自建SOC成本遠高於採用託管式服務
若企業自行維運SOC,需投入資安分析師人力、輪班成本、SIEM授權費與持續的威脅情報服務。
相較之下,MDR能以固定費用取得專家團隊與全球威脅偵測能力,是多數中小企業提升資安成熟度的最佳策略。
五 投資回報分析:資安費用的本質是「風險成本對沖」
面向一 ROI應從「避免損失」而非「節省成本」衡量
一次資安事件可能造成停機、罰款、法律賠償、客戶流失與品牌價值下跌。其成本往往是資安方案費用的數十倍。
因此,正確的ROI公式應聚焦在「減少的風險成本」,而不是設備購買價差。
面向二 預算集中在整合式方案能放大防禦效益
將預算從多套功能重疊的工具轉換為整合式XDR,能讓事件視野清晰並降低警報量。
採用MDR能讓企業以更低成本取得高效事件處理能力,是最能立即提升ROI的方式之一。
六 實例研究:製造業A企業的TCO優化成功模型
挑戰一 多套資安工具卻未真正發揮效果
企業A擁有多種資安工具,但因缺乏人力與配置知識,導致核心功能未啟用,防禦成效不足。
後續遭受供應鏈攻擊,造成三天停工、損失八百萬元以上。
挑戰二 高額產品費用但缺乏整體策略
企業A的主要預算都投在產品授權,而未建立事件應對能力,導致重大攻擊時完全缺乏反制策略。
戰國策的策略介入:不增加總預算,提升資安成熟度
😊 整合防護工具,重新配置核心預算
🔥 導入戰國策MDR,取得24小時專業監控
🔐 導入ZTNA,強化關鍵應用的存取安全
成果
事件回應時間從數週縮短至兩小時。
在後續攻擊事件中,成功於三十分鐘內隔離受感染端點,避免上百萬元損失。
證實預算重分配比預算增加更能有效提升資安ROI。
七 常見問題 FAQ:如何讓企業資安預算花在刀口上
問題一 資安預算應佔IT預算多少比例?
一般企業建議八至十二%,高風險產業則需十五%以上。
更重要的是預算要能合理覆蓋企業可能承擔的風險損失,而非盲目比照市場平均值。
問題二 價格較低的資安產品是否比較划算?
往往不是。
初期價格低,但後續整合、人力、維運等隱藏成本,可能使TCO反而更高。
問題三 為何MDR比自建SOC更具成本效益?
因為MDR讓企業以固定費用取得完整專家團隊、威脅情報與二十四小時事件處理能力。
自建SOC需負擔極高的人力與工具費,是大多數中小企業難以承擔的模式。
問題四 零信任架構是否昂貴?
若企業採取階段性導入策略,其投入成本相當可控。
透過優先保護關鍵資產,即可在不增加預算壓力的情況下逐步提升安全層級。
問題五 如何確保資安費用真正有效?
需確保每一項投入都直接指向主要風險來源。
整合性、自動化能力與事件回應速度,是企業挑選方案時最需關注的三大基準。
八 專業建議:讓TCO變成企業競爭力
建議一 採用風險驅動的預算模型
以ALE(Annualized Loss Expectancy)量化風險,再依風險降低效益分配預算,是最能提升ROI的方式。
建議二 優先採用資安即服務 Security as a Service
MDR對中小企業尤其具成本效益,可立即提升事件偵測能力與反應速度,避免企業因人力不足而累積風險。
建議三 分階段導入零信任架構
從身份管理、ZTNA、微隔離等面向逐步建立安全模型,避免一次性投入過高成本。
建議四 避免功能堆疊與單點故障
應重視整合能力,而非追求工具數量。避免買太多工具卻無法落地,形成預算與人力浪費。
九 結語:將資安開銷轉化為企業韌性
資訊安全的真正目的是將不可預測的風險轉化為可控的營運成本。
成功的企業懂得透過正確的TCO策略,將資安預算變成競爭力來源,而非額外負擔。
戰國策集團以超過25年的專業顧問經驗,協助企業建立最具成本效益的資安策略,讓投資真正落地並創造價值。
聯絡戰國策集團,立即提升企業資安成熟度
📞 免費諮詢專線:0800-003-191
💬 LINE 官方帳號:@119m
🌐 官方網站:nss.com.tw
讓資安費用,不再只是成本,而是企業最堅固的競爭武器。
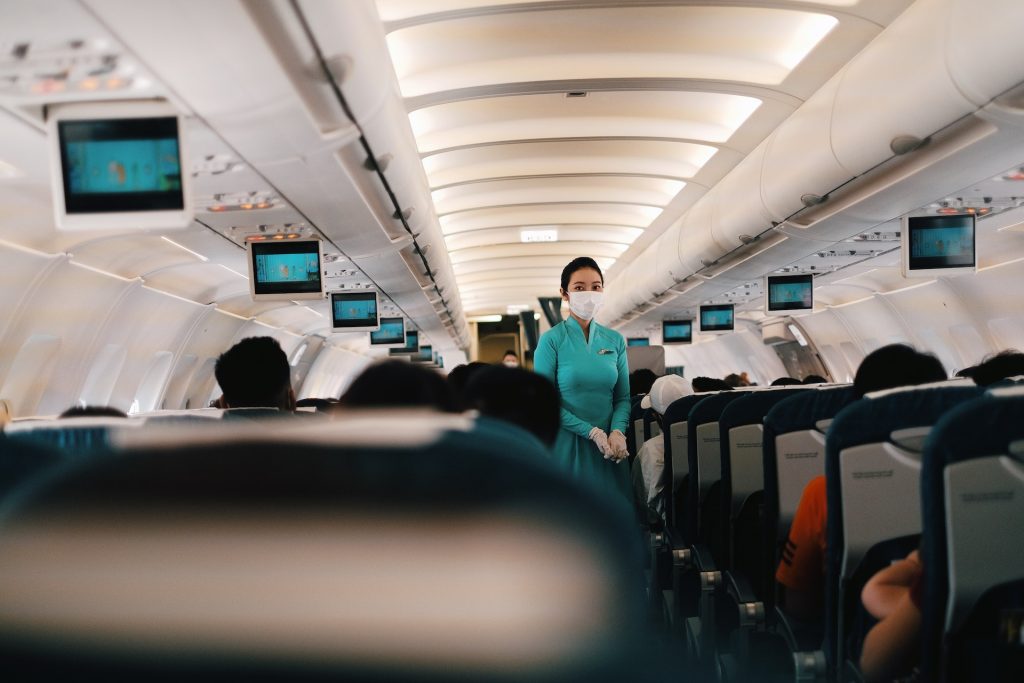
空服員有哪些職業風險?腰痠背痛、生理時鐘紊亂...高風險挑戰如何改變?
空服員是許多人的夢想行業,但處在這樣一個獨特工作環境下,狹小空間長時間站立、彎腰蹲跪、搬運重物,遭遇亂流、危機時的應變處理,也面臨著職業風險挑戰。影響健康的因素不只是高空的宇宙射線,還包括輪班、不同時區導致晝夜節律失調、傳染性疾病,以及職場暴力(性騷擾、攻擊、威脅等),這些都會造成空服員的生、心理健康風險。
文/鄭筑羚 由台灣職業安全健康連線授權轉載
在天際翱翔是許多人的夢想,雖然無法直接飛上天空,透過飛機的載送,一樣可以感受遼闊的世界在腳下展開。但當旅客坐在機艙內,享受著美好旅程的同時,機組人員正處在獨特的工作環境下,面對各種職業風險的挑戰。
艙內勤務吃重 腰酸背痛是常態
回想一下,當我們帶著出遊的興奮心情,緩緩從空橋走進機艙時,看到空服人員已經在協助前方旅客將行李抬上頭頂置物櫃,他們必須一次又一次將手臂高舉過肩,搬抬、確認行李是否妥適放穩。待飛機爬升至一定高度後,空服員開始忙著搬運重達十幾公斤的餐盒,再拉著沈重的推車將餐點一一送到客人面前,接著單手拿著超過1公斤的咖啡壺,逐一提供熱飲,接下來還要收餐、販售免稅商品…。
在狹小的機艙空間裡,推拉餐車、搬運重物、長時間站立、彎腰服務、蹲跪拿取物品…,重複且繁重的作業使得空服員有各種的肌肉骨骼問題。若遇到亂流還可能會增加跌到、撞擊的受傷風險[1]。
艙內勤務繁重且需重複動作,使得空服員有各種的肌肉骨骼問題。圖片來源:ismail mohamed
工作在雲端 職場環境多風險
繁重的體力工作給空服員帶來肌肉骨骼的傷病問題,除此之外,「天空」這個工作環境還蟄伏著不易察覺的風險。空中運輸為提供穩定的航行旅程與快速抵達目的地,長程航線往往需飛行至4萬英呎左右的高度,短程的國內航線也需飛行到至少1萬英呎的高度。
在離地表愈高的位置,或是在南、北極處,來自銀河系的宇宙射線愈強、造成的劑量也愈高。雖然宇宙射線是否引發癌症或造成生殖影響(如不孕、流產、早產、胎兒異常)仍未有定論[2],但為避免可能的健康風險,一些國家針對機師、空服員都訂定輻射的暴露劑量限度,以保障機組人員的健康。
去年(2021)韓國勞動福祉公團(Korea Workers’ Compensation and Welfare Service, Korea COMWEL)認定一名大韓航空國際航線的空服員,因長期服務「北極航線」的航班而暴露在宇宙射線中,導致罹患急性骨髓性白血病最後病逝,雖然當事人暴露量未超過法定上限,不過考量發病時的年紀與其暴露於有關的工作5年以上,因此仍被認定為執行職務所致疾病。隨後,韓國國土交通部也大幅調降航空人員的輻射暴露上限,從一年50毫西弗降至6毫西弗,同時建議航空公司每月提供機組人員輻射檢查,以調整航線與相關人員的出勤次數[3]。
影響空服人員健康的因素不只是宇宙射線,還包括輪班、夜班工作、穿越不同時區導致晝夜節律失調、機內的傳染性疾病(COVID-19、SARS等),以及職場暴力(性騷擾、攻擊、威脅等),這些都會造成空服員的生、心理健康風險。
根據哈佛空服員健康研究(Harvard Flight Attendant Health Study)[4]指出,相較於社經地位相似的勞工,空服員的心血管與呼吸系統健康狀況都比較好,這可能與健康工人效應(healthy worker effect, HWE)有關,因為空服人員的工作內容對體力要求高,如有慢性或其他疾病就很難持續這樣的工作,如果有心血管或慢性呼吸疾病會影響空服員履職的能力。但在這之外,研究發現機組人員的癌症患病率及生殖影響較高,以及肌肉骨骼疾病、鼻竇炎發生率、睡眠障礙、心理健康問題等,而這些都與他們的工作內容、職場環境有關。
高風險的工作 如何改變
從這些研究可以發現,作為工作場所的「天空」並非人們所想像地美好,減少在其中工作的風險是重要的任務,航空公司除遵守相關規範,例如對宇宙射線的暴露預防、針對職場暴力、輪班、夜間工作與長時間工作等採取必要的安全衛生措施,在法規未明定預防措施的範圍,如肌肉骨骼疾病、晝夜節律失調的部分,亦應規劃及採取改善及預防辦法,例如改善機艙內部的設計、提供更多的休息機會與員工教育等;另一方面,政府也必須落實監督,以真正保障工作者的職業安全健康。
[1] 龔語婕,2018,女性空服員於長程航班上的工作勤務與肌肉骨骼症狀之相關研究─以C航空為例。新竹:交通大學管理學院(運輸物流學程)碩士論文。[2] 雖然有研究指出機艙人員的乳癌發生情形較多,但也有可能與長期輪班、夜班工作有關。Lim, M.K, 2001, Cosmic rays: are air crew at risk?[3] 疑飛北極航線患血癌 韓空姐逝後獲判工傷,2021年5月24日,明報。[4] McNeely, E., Mordukhovich, I., Tideman, S. et al. Estimating the health consequences of flight attendant work: comparing flight attendant health to the general population in a cross-sectional study. BMC Public Health 18, 346 (2018).
(原文標題:職場在雲際:空服員的工作環境與傷病風險)
關於【百工的一天】,還有這些觀點供您參考
當空服員最辛苦的7件事:學會與孤獨相處
多元共融DEI席捲航空業:維珍男空服可穿裙、挪航空姐免化妝
空服員不為人知的內規:生完小孩也不准變胖、買妳5年青春不續約
空姐遇到「奧客」要求幫擦屁股,雇主說員工可以說拒絕,就能因此兩手一攤沒有責任了嗎?

有任何收穫或想分享的,都來和大家一起聊聊吧!