【免費課程】產物保險業務員模擬題解析:看懂題幹、避開答題陷阱
104學習

撰寫保險事故調查報告
此技能能幫助公司釐清事故發生原因,確保理賠過程透明且公正,避免詐欺行為,降低損失風險。同時,透過詳實報告提供管理層決策依據,改善風險控管措施,提升公司整體營運效率與信譽。具備此能力的人才在保險業及風險管理相關職務中具高度競爭力。

提升你的實力,朝專業更進一步
精選課程
充實自己,讓能力持續成長
【免費課程】產物保險業務員怎麼考?報考資格與測驗流程一次懂
快速看懂「保險」你需要知道的事
【免費課程】產物保險業務員考什麼?科目配分與備考方向
【免費課程】5分鐘學會人身保險業務員概念解題:釐清保單角色、找對學習資源
【免費課程】3分鐘認識人身保險業務員證照:誰需要考、考過能做什麼工作
職業災害補償
職災保險法施行影響及因應
【免費課程】5分鐘掌握人身保險業務員考試:報考資格、合格標準與四週備考計畫
【免費課程】離職帶走客戶名單,小心違反營業秘密
精選證照
考取專業證照,讓能力被市場看見
產物保險理賠人員
理賠人員即負責處理保戶理賠申請之人,壽險公司通常成立單獨部門處理保戶的理賠申請,理賠人員接到保戶的理賠申請之後,須先調閱保戶的要保書及辦理契約變更等之相關資料,然後確定保戶的身份,以及所發生的事故是否為保單的承保範圍,保單是否仍有效,被保險人是否在投保後短期內發生保險事故,所發生之事故是否為保險契約所約定不負給付責任之原因所致等。
產物保險核保學會
中華民國精算師(壽險類)
精算人員主要負責公司整體的財務規劃,包括保險商品的設計,與法務及高級行銷主管共同設計保單條款、保險費率的釐訂、保單責任準備金的提列、解約金及保單紅利的計算、營業費用分析、單一商品及公司整體表現的檢視、死亡率及各項商品發生率的統計分析,協助編製各項管理用的財務報表,如為外商壽險公司可能另須依外國總公司之財務準則編製所需的報表。
中華民國精算學會
中華民國精算師(產險類)
精算人員主要負責公司整體的財務規劃,包括保險商品的設計,與法務及高級行銷主管共同設計保單條款、保險費率的釐訂、保單責任準備金的提列、解約金及保單紅利的計算、營業費用分析、單一商品及公司整體表現的檢視、死亡率及各項商品發生率的統計分析,協助編製各項管理用的財務報表,如為外商壽險公司可能另須依外國總公司之財務準則編製所需的報表。
中華民國精算學會
特考財產保險代理人
由現行管理規則規定,保險代理人要開始執業必須取得代理人測驗合格,向財政部申請代理人資格證書後、辦理執業登記,取得執業證書後才可開始執業。
產物保險市場十年來簽單保費收入平均年增率16.3%,其中汽車險保費收 入受小汽車快速成長影響,平均年增率21.2%,占產險保費收入比率由75年四 成增至84年近六成,而火災保險及貨運運輸保險則平穩成長。
另外,因1999年9月21日的大地震,對一般市民的生涯產生劇變,因此,許多民眾除了人身保險外,已重視自身財產的保險,由保險代理人規劃全系列的保險產品,來保障生活所需,提供客戶全方位服務,己成千禧年新趨勢。
考試院
財產保險業務員資格
合格後可於各產物保險公司、中華民國保險代理人商業同業公會以及中華民國保險經紀人商業同業公會辦理登錄,登錄後得招攬該公司財產保險商品。
中華民國產物保險商業同業公會
保險理賠人員
培育壽險管理與核保、理賠人才,鼓勵從事壽險經營管理之研究,提高壽險經營效率,提昇服務品質。
中華民國人壽保險管理學會
精選貼文,掌握第一手知識
產物保險業務員證照模擬題解析:契約角色、火災賠償與登錄證
產物保險業務員考照情境題,往往把法律定義放進生活故事。本文配合免費系列第3堂,透過三題原創模擬題,練習辨認人物、找出條件與逐項解析。以下不是官方試題。
本文目錄
第1題:要保人也能是被保險人嗎?
不要把繳保費的人或業務員當成保險人
第2題:保險金額100萬元,就會賠100萬元嗎?
第3題:公司名片能取代登錄證嗎?
把錯題原因帶回考前清單
第1題:要保人也能是被保險人嗎?
小陳為自有住宅投保火災保險,由他申請訂約並負交付保費義務,保單也列他為被保險人。正確答案是「可以同時是要保人與被保險人」。他對住宅有保險利益,具要保人的角色;保險法第4條也明定要保人得為被保險人。
不要把繳保費的人或業務員當成保險人
保險人是承擔契約保險責任的保險組織。要保人申請訂約並負繳費義務;業務員協助招攬。三者的權利義務不同,要從題目描述判斷,不能憑日常稱呼猜選項。
第2題:保險金額100萬元,就會賠100萬元嗎?
公司為價值100萬元的倉庫設備投保火災保險,保險金額100萬元。題設為不定值、足額投保,承保事故核定損失8萬元,無自負額、折減或其他影響計算因素。正確答案A為8萬元。依保險法第72條,保險金額是保險人在保險期間所負責任的最高額度;不代表每次事故的應賠金額。依本題條件及第73條計算,不將額度與損失相加。
第3題:公司名片能取代登錄證嗎?
小安已完成登錄,但認為不必出示登錄證,也不用告知授權範圍。在主管機關未另定例外的前提下,正確答案是「應出示登錄證並告知授權範圍」。依據為保險業務員管理規則第6條。公司名片不能取代上述要求,也不是客戶先問才需要告知。
把錯題原因帶回考前清單
完成題目後,不只記答案字母,還要說出其他選項錯在哪裡。最後檢查教材版本、共同科目合格與效期、專業兩科門檻,以及身分及學歷等應試文件。
換你練習
完成三題原創模擬題:小陳契約角色、設備火災賠償、小安招攬要求;逐項解釋選項,再完成考前清單。
常見問題
這三題是官方試題嗎?
不是,是依相關法規設計的教學用原創模擬題。
要保人和被保險人一定要不同人嗎?
不一定。《保險法》第四條規定,要保人也可以是被保險人。
下一步
選擇後續備考課程時,請確認範圍符合目標測驗、教材版本清楚,並提供錯題解析與限時練習。可至104學習查找相關資源。
查核來源
保險業務員管理規則(第3、5、6、7條)
保險法(第2–4、14、72、73條)
資料查核:2026-10-19。報考請依最新適用簡章;本系列為免費入門課,不核發業務員資格、不保證及格。
更多 產物保險業務員 推薦好文
產物保險業務員證照怎麼考?報考資格、報名管道與登錄流程
產物保險業務員證照考什麼?科目配分、合格標準與準備順序
精選 Claude 該選 Haiku、Sonnet、Opus 還是 Fable?三個問題選對模型,額度用更久
同一個問題丟給 Claude,有時又快又好,有時卻等很久、還把額度用光?
問題往往不在你的提問,而是模型沒選對。
打開 Claude 的模型選單,會看到四個名字。可以把它們想成四種同事:
Haiku:反應最快的助理,適合快速摘要、擷取重點(免費版可用)
Sonnet:什麼都能接的主力,寫作、分析、程式都行(免費版可用)
Opus:擅長深度思考的資深顧問,適合複雜研究與推理(Pro 以上)
Fable:能自己規劃、自己檢查的專案負責人,適合從零做出完整成品(付費方案)
能力越強,回答越慢,也越吃使用額度。拿 Opus 或 Fable 去做 Haiku 就能完成的事,只是白白燒掉額度。
選之前,先問自己三個問題:
1. 這件事要想多深?
查詞、摘要新聞 → 輕的模型就夠;比較企劃、找數據矛盾 → 需要深度思考
2. 做錯的代價多大?
內部草稿 → 錯了改就好;要給主管決策、要對外發布 → 用更強的模型,也要更仔細檢查
3. 要它自己做多久?
一問一答 → Sonnet 就很夠;從粗略想法做到完整成品 → 交給 Fable
記住一個原則:先輕後重,不夠再升級。
Haiku → Sonnet → Opus → Fable
另外,選單裡還有一個「Effort(思考深度)」:整理會議紀錄時調低,回得快;審合約、找風險時調高,想得更完整。
最常見的三個錯誤:
・什麼都用最強的模型
・答案不好只會換模型,卻沒先把需求講清楚
・只看答案長短,不看有沒有抓到重點
小練習:下面三件工作,你會各選哪個模型?
① 回覆客戶的簡單詢問
② 分析半年銷售數據寫成報告
③ 從零規劃一套新人訓練
(參考答案:① Haiku ② 先用 Sonnet,要給主管決策就升 Opus ③ Fable)
想看完整五分鐘影音說明,104學習免費課程「5分鐘學會挑選Claude模式」已經上線,免費報名就能看:
https://nabi.104.com.tw/course/104nabi/47f0bb26-3b67-4f8c-80f4-39dd215c0d01
也歡迎在留言分享:你平常最常用哪個模型?有沒有拿兩個模型比較過同一件工作?
資料來源:
Claude Academy〈Choosing the right Claude model〉
https://academy.claude.com/tutorials/choosing-the-right-claude-model
(模型版本與方案以 2026 年 11 月官方說明為準:Haiku 5.5、Sonnet 5.5、Opus 5.5、Fable 5.1)
人身保險業務員考題怎麼讀?角色、期限與商品判讀技巧|附圖解與學習資源
題目一換人物或問法,就不知道怎麼選?從保單角色、法規期限與商品條款找出判斷理由,再用分科模擬確認理解,會比只記選項更有幫助。
本文目錄
一、保單角色:先看功能,再對應名詞
二、法規期限:事件、起點與期間一起記
三、商品題:先辨認事故,再看給付條件
四、模擬考:分數、時間與錯因一起看
五、學習資源:專業科目與共同科目分開找
動手做兩個練習
你做過一回練習,答案看起來都很熟,換一份題目卻又卡住:爸爸與媽媽誰是要保人?一個月從哪一天算?看到住院就能判斷商品種類嗎?接下來用三個主題練習,把每一題的依據說清楚。
搭配本課程4分48秒影片,先看重點,再用下面的例子確認理解。人物與練習情境為自編教學示範,非歷屆或正式試題。
影片/人身保險業務員備考系列:人身保險業務員考題怎麼讀?角色、期限與商品判讀技巧
一、保單角色:先看功能,再對應名詞
假設爸爸申請保單、保障媽媽,並指定女兒為受益人,且保單依規定有效成立。可以用功能對照角色:
題目中的功能角色範例對應申請訂立契約、負有交付保險費義務要保人爸爸生命或身體受到保障被保險人媽媽依契約指定享有保險金請求權受益人女兒承擔保險責任保險人承保的保險公司
同一人可以兼具不同角色。例如小陳自己申請保單、保障自己的生命與身體,可以同時是要保人與被保險人。受益人則須看契約如何指定。《保險法》第 2–5 條
練習時先圈出「誰申請、保障誰、誰被指定請領」,再對照選項。名字與家庭關係只是情境,角色功能才是判斷依據。
影片截圖|以自編家庭投保情境,對照要保人、被保險人、受益人與保險人。(00:31)
二、法規期限:事件、起點與期間一起記
看到期限題,不要只記「幾天、幾個月、幾年」。先確認題目問的是哪一項權利或程序,再找起算點。
以據實說明義務相關的《保險法》第 64 條解除權為例:
要辨認的規則起算或判斷重點知悉原因後一個月未行使,解除權消滅從保險人知道解除原因開始看。訂約後經過兩年,即有原因亦不得解除從契約訂立開始看。
套用期限前,仍須先核對解除要件:題目中的隱匿、遺漏或不實說明,是否足以影響危險估計?也要留意事故與說明事實無關時的法定例外。不能僅憑「未告知」三個字就直接作答。《保險法》第 64 條
自我練習:第 64 條的一個月,從投保日、事故發生日,還是保險人知有解除原因時開始算?答案是最後一項。若題目改問停效、復效或其他程序,就要回查對應規定。
影片截圖|第64條的1個月與2年起算點不同;套用前仍須核對要件與例外。(01:23)
三、商品題:先辨認事故,再看給付條件
人身保險分為人壽、健康、傷害與年金保險。讀題時,先辨認保障事故,再看給付方式、限制與除外責任。《保險法》第 13 條
例如疾病與意外傷害都可能造成住院,但「住院」這個結果本身,不足以判斷應套用哪一項保障。請回到事故原因、商品定義及契約給付條件。
做商品比較表時,可為每項商品留下四格:保障事故、給付條件、給付方式、限制或除外責任。遇到相似選項,就比較它們在哪一格不同。
影片截圖|疾病與意外傷害都可能造成住院,仍須回到原因及契約條款判斷。(02:12)
四、模擬考:分數、時間與錯因一起看
法規 100 題作答 80 分鐘,平均每題約 48 秒;實務 50 題作答 60 分鐘,平均約 72 秒。這只是依總時間計算的平均值,實際還需預留檢查時間。先完成有把握的題目,再處理猶豫題。官方應試簡章
每次練習留下三項紀錄:
分數:記錄兩科與總分,找出弱科。
時間:辨認哪些題目讓你停留過久。
錯因:區分觀念不熟、名詞混淆、漏看條件與作答疏失。
官方專業科目合格標準是總分至少 140 分、每科至少 60 分。本課程另建議把練習目標設為:連續兩回未做過、版本適用的模擬練習,總分至少 160 分、每科至少 75 分,且訂正後能說明理由。這是課程建議,並非官方門檻或合格保證。官方合格標準
影片截圖|每回留下分科分數、作答時間與錯因,再安排下一輪複習。(02:54)
五、學習資源:專業科目與共同科目分開找
專業科目以統一教材與相關法規為主。教材需付費;壽險公會公開的教材修訂說明可免費查閱。正式專業科目試題由題庫隨機抽取、重複使用,試題及答案不對外公布,因此沒有官方公開題庫供下載。壽險公會應試簡章
統一教材訂購資訊:確認取得方式與適用版本。
壽險公會教材修訂入口:查閱統一教材修訂說明。
金管會保險法全文:回查角色、分類及期限等規定。
阿摩人身保險業務員分類頁:第三方補充練習,使用前核對年份與答案依據。
共同科目「金融市場常識與職業道德」有公開題庫。70 分以上合格,成績自測驗日起保留五年。請先核對自己的測驗日期與展延紀錄,再決定是否另行安排準備。壽險公會合格標準、證基會共同科目題庫下載
符合條件的金融從業人員,可憑合格證明有效期間內取得、經認可的職前或在職訓練證明,依規定申請展延。不是任意上課就自動展延,也不能直接認定五年一到就一律重考。請向測驗辦理單位確認適用條件與文件。證基會展延規定
影片截圖|共同科目有公開題庫;掃描證基會入口後,下載前核對適用日期。(04:17)
動手做兩個練習
第一個練習:小陳自己申請保單、保障自己的生命與身體,他可以同時是要保人與被保險人嗎?
解析:可以。依角色功能判斷,同一人可以兼具不同角色;受益人則看契約如何指定。
第二個練習:保險法第64條的1個月,從投保日、事故發生日,還是保險人知有解除原因時開始看?
解析:從保險人知有解除原因時開始看;完整解題仍須核對解除要件、兩年限制與法定例外。
下一次練習,選一題角色題、一題期限題、一題商品題,先寫理由再對答案。兩堂備考課到這裡完成;測驗合格後,仍須完成適用登錄才能招攬。登錄規則 祝你準備踏實、應考順利!
資訊查核日期:2026-10-07。本文配合課程影片整理;報名、教材版本與資格要求,請依當期官方公告確認。
延伸閱讀|人身保險業務員系列
人身保險業務員證照有什麼用?誰需要考、能做哪些工作
人身保險業務員怎麼考?報考資格、考試時間與四週備考安排
產物保險業務員證照怎麼考?報考資格、報名管道與登錄流程
準備產物保險業務員考照,第一步是確認資格與報名管道。本文配合免費系列第1堂,說明「財產保險業務員資格測驗」的入門路徑,以及測驗合格後仍須辦理的登錄程序。
本文目錄
報名前先核對三類條件
紙筆團體報名與電腦個人報名
電腦應試的學歷證明很重要
通過測驗後仍要完成登錄
報名前先核對三類條件
以測驗日為基準已成年,具高中職以上畢業或同等學力,並符合簡章的身分與相關法規條件。若以在學或肄業資格報名,應準備符合簡章的證明;不能只憑口頭說明認定自己符合。
紙筆團體報名與電腦個人報名
紙筆不接受個人直接向產險公會報名,經各產物保險公司、保險代理人公會或保險經紀人公會辦理。個人可查詢金研院電腦應試:使用本人帳號、選場次、填資料、繳費並查詢訂單顯示「已付款完成」。
電腦應試的學歷證明很重要
學歷證明要於報到時繳交。若考後仍無法提供符合資格的證明,即使成績及格,也會被取消合格資格。請依簡章及入場通知準備文件,不把不同管道的報到要求混用。
通過測驗後仍要完成登錄
對第一次入行者,測驗合格是取得業務員資格的主要途徑。要為公司招攬保險,須符合登錄條件,由所屬公司辦理登錄,領得登錄證後依授權範圍招攬。辦理登錄前也須確認有效的共同科目合格證明。
換你練習
列出自己的報考資格、擬選管道,以及要準備的身分與學歷證明。
常見問題
還沒進保險公司,可以個人報考嗎?
可以查詢台灣金融研訓院的財產保險業務員資格測驗電腦應試,先確認符合簡章資格。
通過測驗就能開始招攬保險嗎?
仍須符合登錄條件,由所屬公司辦理登錄並領得登錄證。
下一步
選擇後續備考課程時,請確認範圍符合目標測驗、教材版本清楚,並提供錯題解析與限時練習。可至104學習查找相關資源。
查核來源
產險公會115年財產保險業務員資格測驗簡章(南山產險轉載)(PDF第1頁報名資格;第2頁報名單位;第4頁科目、配分、合格標準;第5頁測驗時間)
金研院財產保險業務員電腦應試說明(115.7適用)(封面共同科目;內頁第2頁資格;第5頁科目與時間;第6–8頁文件與測驗結果)
保險業務員管理規則(第3、5、6、7條)
資料查核:2026-10-19。報考請依最新適用簡章;本系列為免費入門課,不核發業務員資格、不保證及格。
更多 產物保險業務員 推薦好文
產物保險業務員證照考什麼?科目配分、合格標準與準備順序
產物保險業務員證照模擬題解析:契約角色、火災賠償與登錄證
產物保險業務員證照考什麼?科目配分、合格標準與準備順序
準備產物保險業務員考照,先弄懂專業兩科與共同科目。本篇配合免費系列第2堂,將題數、每題配分、作答時間及合格條件放在一起,避免只記住「六十分」而忽略總分。
本文目錄
專業兩科都以100分計
總分與單科門檻要同時達到
共同科目要另外檢查
先建架構,再分章做題與限時練習
專業兩科都以100分計
財產保險實務100題,每題1分、80分鐘;財產保險法規50題,每題2分、50分鐘。紙筆與電腦應試題數及作答時間相同,均為四選一單選題。兩科須在同一次測驗依安排分節應試,不得單科報考。
總分與單科門檻要同時達到
實務與法規合計至少140分,且任一科不得低於60分。80+60合格;90+50因單科不足不合格;60+60因總分不足不合格。
共同科目要另外檢查
金融市場常識與職業道德100題,每題1分,可單獨報考,70分以上合格,成績保留5年。已考過者核對有效期間;尚未取得合格證明者另行安排。
先建架構,再分章做題與限時練習
實務範圍包括火災、運輸、汽車、工程、責任、傷害、健康保險;法規包括理論及相關法規。先整理保障與限制,再依錯題原因回讀,最後按80及50分鐘練習。教材與官方勘誤一併核對。
換你練習
判斷80+60、90+50及60+60三組成績,寫下是否合格及原因;再確認自己的共同科目狀態。
常見問題
專業兩科各六十分就算合格嗎?
不算。兩科合計須達一百四十分,且任一科不得低於六十分。
共同科目可以單獨報考嗎?
可以;金融市場常識與職業道德七十分以上合格,成績保留五年。
下一步
選擇後續備考課程時,請確認範圍符合目標測驗、教材版本清楚,並提供錯題解析與限時練習。可至104學習查找相關資源。
查核來源
產險公會115年財產保險業務員資格測驗簡章(南山產險轉載)(PDF第1頁報名資格;第2頁報名單位;第4頁科目、配分、合格標準;第5頁測驗時間)
金研院財產保險業務員電腦應試說明(115.7適用)(封面共同科目;內頁第2頁資格;第5頁科目與時間;第6–8頁文件與測驗結果)
產險公會業務員考試及登錄FAQ(第2–4、7–9、20題)
資料查核:2026-10-19。報考請依最新適用簡章;本系列為免費入門課,不核發業務員資格、不保證及格。
更多 產物保險業務員 推薦好文
產物保險業務員證照怎麼考?報考資格、報名管道與登錄流程
產物保險業務員證照模擬題解析:契約角色、火災賠償與登錄證
人身保險業務員怎麼考?報考資格、考試時間與四週備考安排|附圖解
白天上班、晚上準備人身保險業務員測驗,該從哪裡開始?先確認資格與報名管道,再看懂兩科合格標準,最後排出能持續的四週起始計畫。
本文目錄
一、先確認資格,再選報名管道
二、多久考一次?兩科各考多久?
三、總分與單科都要顧到
四、上班族可以怎麼排四週?
動手做兩個練習
你決定應考,卻還沒確定由公司報名,還是自己報名電腦應試;每天能讀半小時,也不知道該先讀哪一科。把報名規則、考試門檻與時間安排拆開確認,就能少走一些冤枉路。
搭配本課程4分31秒影片,先看重點,再用下面的例子確認理解。人物與練習情境為自編教學示範,非歷屆或正式試題。
影片/人身保險業務員備考系列:人身保險業務員怎麼考?報考資格、考試時間與四週備考安排
一、先確認資格,再選報名管道
基本門檻包括成年、高中(職)以上學校畢業或同等學歷。身分文件、學歷證明及訓練要求,也須依適用簡章確認;不要只檢查年齡與學歷就直接繳費。壽險公會報考說明、金融研訓院電腦應試說明
報名情境應確認的管道與事項壽險公司新進人員參加公司筆試經所屬公司報名;向承辦人確認訓練、內部截止日及試場安排。保代、保經或兼營保代/保經業務之銀行新人經所屬保代或保經商業同業公會報名;請公司承辦人確認彙整程序。個人報名電腦應試至金融研訓院查看簡章與名額,依號碼牌報名流程完成手續。
以上是本課程介紹的主要管道;選擇前仍請閱讀各管道當期公告。公司內部收件日期可能早於公會受理期限。壽險公會、金融研訓院
影片截圖|須成年、具高中職以上畢業或同等學歷,其他文件與訓練依適用簡章確認。(00:14)
二、多久考一次?兩科各考多久?
一年有多個測驗場次。公司筆試依年度日期表安排,多數安排於週六,也有停辦週;電腦應試每月有多場,地區與名額依公告確認。
人身保險業務員電腦應試預定於每年 2、5、8、11 月 20 日上午 10 時公告下一季場次並開放報名;遇假日或特殊狀況可能順延。可以把預定開放日加入行事曆,再確認當期公告。金融研訓院場次與報名規則
專業科目題數與配分作答時間保險法規100 題,每題 1 分80 分鐘保險實務50 題,每題 2 分60 分鐘
兩科皆為單選題、各滿分 100 分。合計作答時間為 140 分鐘,但到場行程還要加上報到、預備及休息時間。上午或下午場、開始時間與考區均依通知確認。官方應試簡章
影片截圖|法規與實務分科計時;行程另須預留報到、預備及休息時間。(01:22)
三、總分與單科都要顧到
專業科目兩科總分至少 140 分,而且每科不得低於 60 分。單靠強科拉高總分,仍可能不合格。官方合格標準
試著判斷這兩個例子:小林法規 90 分、實務 50 分;小美兩科各 70 分。兩人總分都是 140 分,誰合格?
答案是小美。小林的實務低於單科底線。做模擬時,請分開記錄兩科,才知道哪一科需要增加準備時間。
民國 114 年(2025 年)官方統計,到考 51,779 人、合格 21,405 人,合格率為 41.34%。這是該年度整體統計,不能當成你的個人通過機率或初考通過率。壽險公會年度統計
影片截圖|總分至少140分、每科至少60分;只拉高強科分數仍可能不合格。(01:46)
四、上班族可以怎麼排四週?
本課程建議零基礎學員先預留四週:平日每天 30–45 分鐘,每週末另安排 2 小時,四週約 18–23 小時。這是起始規劃,不是官方平均準備時間,也不保證四週足夠。請依基礎與練習表現調整;需要共同科目者,另留時間。
週次閱讀與練習重點當週成果第一週實務:風險、商品、費率與投保流程做一份商品或流程比較表。第二週法規:契約、條款、保戶權益與業務員管理整理角色及期限的判斷方法。第三週按章節練習,回查教材與修訂列出錯因與需要補強的主題。第四週分科計時,再做完整模擬同時記錄分數、時間與弱點。
開始前,可先試做少量版本適用的練習題。如果一科明顯較弱,就提早增加它的時間,不必等到最後一週才補救。
每天只有半小時時,可以安排:10 分鐘讀一個主題、10 分鐘做練習、10 分鐘訂正與回查。當天很忙,就縮小主題,維持可持續的節奏。
影片截圖|依實務、法規、章節練習與計時模擬安排;四週是課程起始建議。(03:15)
動手做兩個練習
第一個練習:小林法規90分、實務50分,小美兩科各70分。兩人的總分都是140分,誰符合合格條件?
解析:小美符合條件;小林的實務低於單科60分底線。模擬時請分開記錄兩科,才看得出弱點。
第二個練習:如果平日只能讀30分鐘,這週先做哪些事?
做法:選一個小主題,安排10分鐘閱讀、10分鐘練習、10分鐘回查與訂正。這是課程建議,可依工作時間調整。
現在填下四格:我的報名管道____;預計測驗日期____;第一個讀書時段____;目前要補強的主題____。下一篇將練習概念判讀與模擬方法。祝你準備順利!
資訊查核日期:2026-10-07。本文配合課程影片整理;報名、教材版本與資格要求,請依當期官方公告確認。
延伸閱讀|人身保險業務員系列
人身保險業務員證照有什麼用?誰需要考、能做哪些工作
人身保險業務員考題怎麼讀?角色、期限與商品判讀技巧
人身保險業務員證照有什麼用?誰需要考、能做哪些工作|附圖解與學習講義
想轉職保險業,先考證照就能開始工作嗎?銀行員是否都要考?本文從你的工作情境出發,釐清資格用途、工作方向,以及測驗合格後的登錄與授權要求。
本文目錄
一、先了解用途:合格證明與登錄證有何不同?
二、你需要考嗎?從三種情境判斷
三、取得資格後,可以走哪些工作方向?
四、商品授權與後續學習,也要確認
動手做兩個練習
你看到一份壽險業務職缺,準備開始讀書,卻發現自己還不確定:這張資格能用在哪裡?考過後可以直接招攬嗎?與其先買題庫,不如先把目標職務和資格要求對在一起。
搭配本課程3分03秒影片,先看重點,再用下面的例子確認理解。人物與練習情境為自編教學示範,非歷屆或正式試題。
影片/人身保險業務員備考系列:人身保險業務員證照有什麼用?誰需要考、能做哪些工作
一、先了解用途:合格證明與登錄證有何不同?
日常所說的「人身保險業務員證照」,通常指人身保險業務員資格測驗的合格證明。對首次入行、希望從事人身保險招攬的人,測驗合格是取得業務員資格的主要途徑之一。
準備這項測驗,會接觸保險實務、契約與相關法規。這些知識也與日後向客戶說明保障、條款及投保注意事項有關。你可以把備考當成建立工作基礎的過程。
合格證明與登錄證是不同文件。取得適用資格後,仍須由所屬公司向公會辦理登錄,領得登錄證,才能在公司的授權範圍內從事招攬。相關要求見《保險業務員管理規則》第 3、5、6 條。官方規則
影片截圖|測驗合格、取得資格與完成登錄是不同步驟;開始招攬前須領得登錄證。(00:15)
二、你需要考嗎?從三種情境判斷
情境一:想加入壽險公司、保代或保經公司。
如果應徵職務包含人身保險招攬,就應向公司確認資格、訓練與登錄要求。在選擇職務時,也可以問清楚:日常工作如何安排?客戶從哪裡來?薪酬如何計算?公司提供哪些訓練?這些問題能幫助你評估工作是否適合自己。
情境二:在銀行工作,準備承接保險招攬。
依法兼營保險代理人或經紀人業務的銀行,也可能安排相關招攬職務。是否需要取得資格,應依實際工作內容與所屬單位要求判斷。職稱同樣是銀行員,工作任務可能不同。官方規則第 2、3、15 條
情境三:想了解自己的保障,或從事行政、資訊工作。
一般民眾購買自身保險,無須先取得業務員資格;可以從保障需求、商品與保單條款開始學習。保險公司的行政、資訊等職務,也應依實際工作及公司要求判斷,不能概括認定每位員工都必須應考。
影片截圖|是否需要取得招攬資格,應依實際工作內容與所屬單位要求判斷。(01:01)
三、取得資格後,可以走哪些工作方向?
相關方向包含壽險公司、保險代理人公司、保險經紀人公司的業務職務,以及依法兼營保代或保經業務的銀行之相關招攬工作。實際任職仍須符合公司的聘用條件,並完成適用登錄與授權程序。
日常任務可能包括說明商品及條款、協助了解要保書填寫注意事項、轉送要保文件與保險單。因此,能用客戶聽得懂的方式說明保障與限制,也是值得培養的能力。官方規則第 2、15 條
在保代或保經公司擔任業務員,仍是業務員身分;這項資格測驗合格證明不等於保險代理人或保險經紀人的執業證照。
影片截圖|可探索壽險公司、保代、保經與依法兼營相關業務之銀行的招攬職務。(01:35)
四、商品授權與後續學習,也要確認
可招攬的保險種類由所屬公司依規定授權。需要特別測驗的商品,還須取得相關資格並辦理變更登錄;登錄後也有每年教育訓練要求。請向公司確認自己目前可執行的範圍。官方規則第 4、11、12 條
影片截圖|可招攬的商品仍須確認公司授權與適用資格,登錄後也須持續受訓。(02:16)
動手做兩個練習
第一個練習:小安通過資格測驗,尚未完成登錄,就準備開始招攬。下一步應該做什麼?
解析:先由所屬公司辦理適用登錄、領得登錄證,再依公司授權執行招攬;合格證明不能直接代替登錄證。
第二個練習:同樣是銀行員,甲只處理一般櫃台業務,乙即將執行人身保險招攬,可以只憑職稱判斷兩人都必須考嗎?
解析:應依實際任務與公司要求確認。涉及人身保險招攬者,需要確認適用資格、登錄與授權。
把自己的目標職務寫下來,再向公司詢問資格、訓練、登錄與工作內容。如果確定開始備考,接著閱讀〈報考與備考安排〉,排出第一週的進度。祝你找到合適的工作方向!
資訊查核日期:2026-10-07。本文配合課程影片整理;報名、教材版本與資格要求,請依當期官方公告確認。
延伸閱讀|人身保險業務員系列
人身保險業務員怎麼考?報考資格、考試時間與四週備考安排
人身保險業務員考題怎麼讀?角色、期限與商品判讀技巧
不把業務當消耗品,這家連年成長的保險公司,靠長期主義讓員工業績自然翻10倍
保險業務看似收入無天花板,但「歸零魔咒」與高壓追殺,卻讓許多人淪為職場消耗品。深耕業界20年的富士達保險打破傳統慣例,堅持不打短線的「長期主義」,打造不歸零的分潤制度與有安全感的成長環境,甚至寫下員工業績自然成長10倍的驚人紀錄!本文深入探訪富士達保險團隊,看他們如何用真誠信任與扎實培育,讓保險成為一份愈做愈穩、值得投入一輩子的永續事業!
文/《104職場力》
本文導覽(點擊可快速前往指定段落閱讀)
你賣的商品,決定了五年後你還在不在不歸零、有分潤:在富士達,時間可以替你複利業績不是逼出來的,而是在期待中成長茁壯親力親為,讓信任真實落地20歲跟70歲同台競賽,衝勁一樣強20年不走捷徑,換來員工認同的底氣
在台灣,保險業務員的人數超過數十萬,是許多人選擇創業型職涯的首選。這份工作的吸引力很明確:收入天花板高、工作時間彈性大、能真正幫助客戶做好人生規劃,還能在服務他人的過程中,逐步建立屬於自己的事業版圖。對許多人來說,保險不只是一份工作,而是一條可以走一輩子的路。
但「可以走一輩子」這件事,說起來容易,真正做到的人卻不多。入行第一年,要從開發客戶名單做起,逐步建立信任;站穩腳步之後,又要思考如何幫客戶做出真正適合的規劃,而不是追著市場熱度走。每一個階段都有不同的挑戰,而能否撐過這些關卡,往往不只取決於個人的努力,更取決於身後那個平台,願不願意在每一個成長階段給予支持、陪伴走得更長遠。
富士達保險經紀人,正是這樣一個地方。成立20年,年年成長,沒有例外;遠低於同業的離職率,讓這間多次獲獎的企業顯得格外與眾不同。
你賣的商品,決定了五年後你還在不在
富士達董事長廖學茂深耕保險業,即將邁入第44個年頭。他看過太多業務員因為賣錯商品而陷入困局,說話因此格外直接。他坦言:「你的商品就決定了你是不是打短線,也決定了日後你是否會接到客訴。」
富士達的投資型商品業績占比刻意壓在30%以下,主力放在醫療保障、退休規劃、資產傳承。這不只是產品策略的選擇,更是一道保護業務員的機制,不需要為衝單而硬塞商品,可以好好幫客戶進行規劃。廖學茂說,這也是公司成立以來鮮少有理賠糾紛的根本原因。
他打了個比方:就像百貨公司專櫃銷售商品,不能單靠折扣搶客,最終還是要靠長期累積的服務口碑留住熟客,保險銷售的道理也一樣,藏在商品背後的服務與信任,才是贏得客戶的關鍵。
最能印證這套邏輯的,是留存率。同業挖角時,常規的做法是同類商品開出更高的佣金比例,用幾個百分點的差距誘惑業務員帶著整個團隊跳槽。但廖學茂表示,類似的誘惑在富士達層出不窮,真正動搖的人卻極少。他以蘭陽地區幾位打拼近20年的資深主管為例,算過單一案件的小利,確實誘人;但把企業文化、品牌形象、長期累積的制度紅利一起算進去,離開的代價遠遠大於那幾個百分點。最後,他們全都選擇留下。
不歸零、有分潤:在富士達,時間可以替你複利
保險業最殘酷的魔咒之一,是「年底歸零」。
不管做得多拚,隔年一月一日重新站回原點,又是一場沒有底的生存遊戲。這種制度設計,讓業務員永遠活在短期焦慮裡,根本無暇思考長遠。富士達的分潤制度,打破的正是這種慣例。
個人業績有分潤,推薦人才加入也有組織系統分潤。隨著年資累積,組織越來越穩,分潤也越滾越高。更重要的是「期繳型」商品策略所帶來的長期服務費:每一張保單年年續繳,服務費期期累積,做滿一定年限之後,即便偶爾沒有新案,每月仍有穩定收入。這樣的保障讓業務員得以從容規劃自己的職涯節奏,而非每月都在焦慮中重新出發。
這種「越做越穩、越做越值錢」的結構,也解釋了為什麼富士達的同仁流動率遠低於業界平均。廖學茂用四個字總結這段關係:「共存共榮」。他進一步解釋,做到一定程度的業務員,對公司的感受不是不得不留,而是「心甘情願被綁住」,因為離開反而是種損失。
這份積累,最終也化為企業本身的底氣。今年底,富士達將遷入指標性頂級商辦—南港「世界明珠」的自購辦公室,成為企業創辦至今最具象徵意義的里程碑。
業績不是逼出來的,而是在期待中成長茁壯
台北一區部執行長廖苡嘉,年紀30出頭,卻有著不同於一般傳統保險單位的管理思維。加入富士達的同仁,第一次開晨會往往很驚訝,這裡沒有業績倒數,沒有高壓追殺,甚至連遲到罰飲料、罰錢這種瑣碎的潛規則都沒有。
「業績壓力在我身上,不會下放到同仁。我不會告訴他們這個月業績只有多少,那是我的事,不是他們的事。」廖苡嘉堅定地說。富士達選擇的,是一種更加以人為本的管理方式,就像富士達對商品不打短線,對人也抱持同樣的長期主義,不求當月爆發,要的是持續成長。
廖苡嘉的管理內核,是「給」而非「扣」,希望形成正向循環。她不諱言,這種方式需要時間積累,短期看不到逼出來的爆發力。但時間拉長,累積的成果完全不同。她提到,在富士達,管理階層對每個人抱持的是真心的期待:「我們相信我們可以培養你,可以等待你,提供有安全感的環境,讓人持續學習,總有一天能發光發熱。」
數字是最直接的佐證。有業務員從同業轉來時,年業績約60萬,加入富士達後卻衝上600萬,足足翻了10倍。這背後不只是資源和系統的功勞,更關鍵的,是被「相信」的力量。很多人在過往環境中自覺渺小,換了一個真正珍視他的職場,潛力才得到釋放。
親力親為,讓信任真實落地
在富士達,「親力親為」是行動而不是口頭承諾。
有夥伴曾直白地對廖苡嘉說:「我覺得我們辦公室環境不漂亮、沒特色。」她沒有動怒,也沒有開個改善工作小組討論三個月,而是自己跑去買軟裝,親手綁出一整片植生牆,讓夥伴一進辦公室就覺得溫馨舒服。
同樣的行動力也發生在自媒體這件事上。當夥伴提到同業都在網路上經營聲量,廖苡嘉的反應是直接買了麥克風和腳架,開始拍影片、經營IG,走在前面踏出路來,再帶著整個單位一起做。
廖學茂董事長的管理風格,更彰顯親力親為的特質。他每個月固定出席高階主管面對面座談,讓第一線的聲音有直達高層的管道。公司也透過AI機器人整合行政資源,業務員若提報問題,10分鐘內就能得到回應。他特別提及,自己出國在外待了15天,公司對外勤的薪資核算與各項支援,沒有一件事拖延過。速度是後勤的標準,但他強調,機器的快取代不了人的溫度;每個月面對面坐下來聽第一線說話,才是真正讓信任落地的方式。
20歲跟70歲同台競賽,衝勁一樣強
點開台北一區部的同仁名冊,成員組成用「多元」形容都嫌保守。這裡有從未做過保險的白紙新人,也有從醫療、壽險、理財投資等各路沙場走出來的老將。當年輕Z世代撞上資歷數十年的資深前輩,標準化管理顯然行不通。
廖苡嘉的應對方式,是把多元化當作優勢運用,而不是把所有人框進同一個模板。每週一、三、五的晨會,由不同領域同仁輪流上台分享,成交的經驗、挫折的教訓都算數;自媒體專班、投資型商品專班等各式課程,由最專精的人帶頭,讓有興趣的人跟著學;不同資歷、性別、背景的人被刻意組合在同一個功能小組,為的就是讓不同視角碰撞出別樣火花。
連軟性活動都經過精心設計。端午節,他們用辦公室椅子進行划龍舟競賽;月底慶生,辦紙飛機大賽,比誰飛得遠。看起來像在玩,但她說:「業務員的求勝心都很強,只要有比賽,不管幾歲都非常認真投入。」一場椅子龍舟,讓20幾歲和70幾歲的同仁都能交手,年齡從來不是距離,而是讓活動更有看頭的變數。在非正式場合建立起來的情誼,往往也轉化為工作遇到困難時最真實的支撐。這種跨越年齡的凝聚力,是幫助團隊持續穩定成長的隱形資產。
20年不走捷徑,換來員工認同的底氣
無論是對員工或對商品,富士達都選擇堅持「長期主義」這條路,一走20年,連年成長,更連續13年獲得國家品牌玉山獎「傑出企業獎」、亞太區指標商業媒體BMI頒發的金牛獎,以及台灣全國商總第8屆金舶獎-創新服務組。更值得一提的是,廖學茂董事長個人也連續12年獲頒「傑出企業領導人獎」。這些榮譽的背後,是一套拒絕走捷徑的系統性堅持。
沒有月底的業績追殺,沒有主管把目標壓力往下倒,也沒有靠短線商品換來的短暫佣金。有的,是每月穩穩累積的服務費、年年滾大的分潤系統、一片因傾聽而來的植生牆,以及主管用行動走在前面、陪著每個人一起成長的那份安全感。
攸關所有人保障的保險業從不缺機會,缺的是一個做久了會捨不得離開的地方。富士達花了20年做好這件事,而且,還在持續做。
【富士達】最新職缺馬上看!
● 【北部地區】壽險顧問● 【中部地區】壽險顧問● 【南部地區】壽險顧問● 【宜蘭地區】壽險顧問● 【全台地區】壽險顧問 房仲轉職專案
健康幣來了!壽險大搶商機 富邦、臺銀人壽等規畫外溢保單
2026-09-23 經濟日報記者黃于庭 由聯合新聞網授權轉載
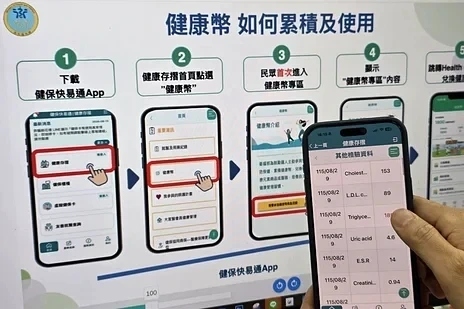
衛福部「健康幣」政策將於10月1日上路,壽險業積極搶搭政策順風車,包括國泰、富邦、南山、凱基、台灣及臺銀人壽等六家壽險業者,紛紛透過數位平台或App任務串聯、生態圈點數回饋,甚至規畫專屬外溢保單以提供保費折減,預計將帶動逾2,000萬名保戶力挺健康幣政策。
衛福部「健康幣」官方網站
時間:10月1日正式上路
網址:https://healthtoken.hpa.gov.tw/
盤點壽險業布局策略主要有三,一是利用既有App及會員通路導流健康幣,二是將衛福部指定的健康行為與外溢保單保費折減等條件接軌,三是未來盼能與官方健康存摺介接發展。
截至目前,富邦人壽和臺銀人壽都已明確指出將推出與健康幣外溢機制結合的外溢保單。
在各家推進規劃上,國泰人壽發揮平台用戶數最多的優勢,透過旗下擁有206萬用戶的「FitBack健康吧」推動健康任務,其中保戶約172萬人,占比約84%,首波並規劃結合秋冬疫苗接種推出健康任務,讓民眾完成健康行為後,同時取得健康幣及FitBack任務值,串聯保險、醫療及健康服務。
富邦人壽規劃開辦搭配健康幣外溢機制的保險商品,保戶登錄參與健康幣活動並每年出示使用證明,即可享續年度保費優惠。
此外,健康幣平台所記錄的健康促進行為,如疫苗接種,也可望作為新、舊保單外溢保費折減憑證。數位端則將透過「幸福more」平台協力推廣。
台灣人壽目前約有50張外溢保單與健康幣任務高度相關,將以既有的「TeamWalk App」結合「健康樂活管家」雙平台,鼓勵健康行為,並且與衛福部研議以健康幣機制與保單的外溢機制銜接,同時評估健康幣機制相關外溢新商品或服務。
南山人壽由3.5萬名業務員大軍協助推廣健康幣,外溢保單的健康回饋機制研議與「健康幣」逐步接軌,同時連動「南山聚樂部」點數加碼,擴大民眾參與。
凱基人壽則以現行外溢保單為基礎,現行「愛有溢靠」已將疫苗接種、癌症篩檢、肝炎篩檢、健檢、牙科診療及捐血等健康行為納入外溢回饋,其中多項與健康幣鼓勵方向重疊;保戶可運用健康存摺紀錄作為外溢任務認證依據。
臺銀人壽預計明年第1季推出首張外溢保單,結合衛福部指定健康任務,保戶提供相關健康行為證明可享部分保費折扣。
公司名稱工作機會國泰人壽看職缺富邦人壽看職缺南山人壽看職缺凱基人壽看職缺台灣人壽看職缺
[joblist_plugin title='更多104【保險業】工作機會' url='https://www.104.com.tw/jobs/search/?order=15&page=1&ro=1&indcat=1004003000' amount='3']
雇主先給職災補償,事後可向勞工追討「勞保給付」嗎?
勞工在執行公務時遭遇職災,在災保法施行後,雇主可先依勞基法規定給與職業災害補償者,再於被保險人請領保險給付後,得就同條規定之抵充金額請求其返還,在現行法規下,雇主的抵充金是受到保障的,但反而是勞工在請休公傷病假期間的假期准駁議題上易生爭議,律師特別提醒應留意相關規範。
文/勝綸法律事務所
【案例】小鱷在某天在操作公司的切菜機時,因為一邊操作,一邊跟身旁的小明聊天,結果兩人愈聊愈起勁,突然小鱷一個大動作揮手,竟然不小心被切菜機切到,導致小鱷慘遭斷掌,痛苦不已。後來公司緊急將小鱷送醫,所幸及時送醫,小鱷的斷掌也順利被接回,只是因此住院數周,在出院後也需要長期回診、追蹤,時常跟公司請休公傷病假。結果某天公司向小鱷要求,因為公司已經墊了好幾個月工資,要求小鱷趕快先去送勞保局職災傷病給付申請,等勞保局確認核發後,要把勞保局給的錢還給公司,公司才願意繼續給付每月工資,令小鱷感到心灰意冷。
▲ 圖片來源:勝綸法律事務所
常見法務問題
在勞工職業災害保險及保護法(下稱「災保法」)施行前,實務上事業單位常會擔心依照勞基法第59條但書規定,是勞保局給付後,雇主才有抵充的可能,因此常常會希望勞工申請勞保局相關給付後,再由雇主給付勞基法職災補償,或者甚至雇主會直接給付職災補償與勞保給付間的差額。但這樣事業單位會不會有風險或問題?
律師解說
依照前行政院勞工委員會民國(下同)98年04月08日勞動3字第0980067497號函:「五、另,有關雇主全額支付之職業災害補償,如勞資雙方於補償前已約定,勞工同意於領取勞工保險給付或相關保險給付後,就抵充金額返還雇主,自無不可。」。
依照前開主管機關函釋可知,在過去,因是否為職業災害,通常有所爭議,且雇主可能無法判斷或沒有能力判斷是否為職業災害,多需仰賴專業醫療機構及勞保局之審定結果,始能確定。然而特定事故被認定為是職業災害之時間點,有時候會需要經過半年、一年,甚至更久以後,對於受災勞工而言,若雇主未先給予職災補償,勢必就會需要先面臨經濟上的困窘。另一方面,對雇主而言,也會擔心倘若其先給付職災補償,是否勞工受領勞保局之職災給付後,無法行使抵充權利。因此主管機關遂以前揭函釋說明,若勞雇雙方於雇主補償前,就先約定勞工要在受領勞保給付或相關保險給付後返還,並無不可,試圖化解雇主對於先給付職災補償的擔憂,也解決職災勞工經濟上的困難。
然而,依照現行災保法第90條第1、2項規定:「遭遇職業傷病之被保險人於請領本法保險給付前,雇主已依勞動基準法第五十九條規定給與職業災害補償者,於被保險人請領保險給付後,得就同條規定之抵充金額請求其返還。遭遇職業傷病而不適用勞動基準法之被保險人於請領給付前,雇主已給與賠償或補償金額者,於被保險人請領保險給付後,得主張抵充之,並請求其返還。」可知,依照前揭災保法第1項規定,在職災勞工未受領保險給付前,如雇主先行依照勞基法第59條規定給付職災補償時,在勞工受領保險給付後,雇主就可以依該條規定向勞工請求抵充金額之返還。另外,在第2項規定是針對不是用勞基法的被保險人,雇主也是可以在職災勞工受領保險給付前先給付職災補償,待勞工受領保險給付後,再向該勞工主張抵充、請求返還,併予說明。
另可參目前可以查找得到的判決如臺灣新北地方法院113年度勞簡字第85號民事判決:「第按遭遇職業傷病之被保險人於請領本法保險給付前,雇主已依勞基法第59條規定給與職業災害補償者,於被保險人請領保險給付後,得就同條規定之抵充金額請求其返還,災保法第90條第1項定有明文,核其立法理由為因應部分職業災害勞工先向雇主請求勞基法第59條所定職業災害補償,再向保險人請領職業災害保險給付,嗣後雇主依前開規定主張抵充時,職業災害勞工未將保險給付返還,致雇主無從抵充之爭議,而於第1項規定雇主得要求勞工返還抵充金額。2.經查,兩造就被告職業災害事宜,於112年6月30日在新北市政府達成系爭調解筆錄:是否屬職災由勞保局判定、判定前先續付工資,若勞保局核付職災期間工資,被告應扣還原告、被告並同意依法向原告辦理請假手續等,有系爭調解紀錄乙份附卷可稽(見本院卷第21、22頁),被告同意待核定為職業傷害案件後,申請職業傷害補償費給付,辦理公傷期間薪資補償抵充歸墊作業,並同意將勞保局核撥之職業傷害給付從本人即被告薪資中扣除,有職業傷害給付抵充同意書乙紙可參(見本院卷第23頁),而原告前已先依勞基法第59條第1項第2款規定及兩造間系爭調解筆錄之約定,先行給付被告112年9月6日至113年2月29日期間之薪資,有112年9月至113年3月第一商業銀行薪資付款被告之交易完成證明乙份附卷可參(見本院卷第31頁),而勞保局已核付被告112年9月6日至113年2月29日期間傷病給付薪資117,296元,亦有勞保局113年4月23日保職核字第113021057169號函乙份附卷足憑(見本院卷第27頁),則原告依災保法第90條第1項、系爭調解筆錄及職業傷害給付抵充同意書等約定,請求被告給付原告117,296元,依上說明,於法有據,應予准許。」。
另一方面,除了前開災保法規定,可能可以化解雇主的疑慮外,其實雇主如果沒有依照勞基法第59條規定之標準給付,或依照相關期限給付時,也會有行政裁處的風險:
醫療補償:在醫療補償遭裁處的案例中,其實多是雇主認為是否屬於職災尚有未明,所以才不予補償,但主管機關會認為如事故被認定為是職業災害,那就應該要給付,不能推辭(如臺中高等行政法院104年度簡上字第17號判決)。
原領工資補償:依照勞基法施行細則第30條規定,雇主給付原領工資補償時,應於原定發薪日發給,因此實務上常見的可能就是雇主未依期限發給(如臺中高等行政法院103年度簡上字第15號判決),或是發放數額不足(通常是特定給付項目是否列入工資,有爭執)的情形(如臺北高等行政法院105年度訴字第221號判決)。
失能補償:失能補償雖然也沒有規定發放時間點,但實際上當勞工已經被勞工局審定為失能,雇主卻仍未給付(如勞動部訴願決定書勞動法訴字第1100018835號);抑或是沒有依照勞基法施行細則第34條之1規定計算失能補償數額時(如勞動部訴願決定書勞動法訴字第1060030338號),都有被裁處的風險。
喪葬費、死亡補償:依照勞基法施行細則第33條規定,喪葬費要在勞工死亡後3日內、死亡補償要在勞工死亡後15日內給付,因此實務上如雇主在勞工確實因公死亡之情況下,未依照各該給付期限給付時,就有遭裁處的風險(如臺北高等行政法院108年度訴字第1602號判決);另外,因計算喪葬費跟死亡補償係依據勞工的平均工資作計算,故如雇主計算不足額時,也會有裁處風險(如勞動部訴願決定書勞動法訴字第1080005606號)。
因此,在勞工發生職災時,建議雇主或事業單位,能夠先給付的部分,其實無須過於擔心,在現行法底下,至少可以確保雇主的抵充全是受到保障的,且遵期給付亦可避免前開行政裁罰的風險,不失為一個方向。
結論
在上開小鱷的情況中,雇主對於小鱷請休公傷病假一事,如果確實小鱷真的有復健需求,而只在復健期間請休公傷病假,基本上雇主就應該准許。但當然,在勞工請假的准駁權限上,雖然目前實務多傾向於勞工請假後,雇主沒有准駁權的解釋,但實際上回到請假的概念,勞工只有在符合法律所規定之各種假別的事由時,才算是合法的請假,這也會連結到雇主可以事後對於勞工請假有無正當事由作審核、確認之權限有關,兩者其實環環相扣。
(原文標題:勞工發生職災,雇主先給職災補償後可否向勞工追討勞保局職災給付?)
更多【勝綸法律事務所】有關「職災給付」系列相關文章
職災勞工先向公司求償、再請領勞保給付,雇主可要求將勞保給付金額返還給公司嗎?
「職業災害」怎麼判斷?從便當燙傷案例看律師怎麼說
職災若是勞工過失導致,雇主可以減免補償金額嗎?
職災勞工復工後,是否一定要「回復原職」?
離職帶走客戶名單,小心違反營業秘密
在職拼客戶,離職帶走客戶名單,小心違法!律師Frank提醒,尤其客戶名單是「公司整理過的」,例如:客戶偏好、訂單趨勢等非公開資訊往往屬於公司的「營業秘密」;離職之前,主動詢問公司是否啟動「競業禁止」條款,搞懂適用的產業、職務、以及補償金,避免踩雷、也確保工作權。
【本集來賓】104法務室法務經理楊宗展 Frank,政大法律系畢業,具備律師資格,任職法務相關工作10年,曾任職英智國際法律律師事務所,專注於處理勞動訴訟、智慧財產權等。
【本集重點】03:00 誰是是潛在簽署競業禁止條款的員工?04:57 簽了競業禁止,離職時,勞工能做什麼保護自己?06:24 若員工過水,要賠償嗎?07:54 簽署競業禁止時,上班族要注意哪些?12:54 員工最常踩的雷14:15 離職時把工作用的資料帶走,可嗎?18:02 哪些職務接觸營業秘密要注意?
▍ 瞭解職場法令,你還可以聽EP583【雇主品牌】請病假,仍有全勤?!四大勞動新制上路!全勤獎金應按比例發放EP459【雇主品牌】嚴師出高徒?小心變霸凌! 職場霸凌要件:長期在工作場所,有負面感受EP424 【雇主品牌】#me too 律師教你對抗權勢性騷!言語不適、性別歧視、過度追求,都是性騷
多報一點真的沒關係?幾百塊報帳也可能讓你吃官司、丟了職場信用
加班費多報一點、交際費請親友吃飯、公司不要的東西據為己用,當心因小失大!律師提醒,法律在意的不只是金額大小,而是申報是否屬實、程序是否正當。本集透過5個常見情境,帶你看懂職場報帳與請款最容易忽略的誠信風險,避免因一時方便,付出更大的代價。
【2026職涯博覽會】美光、廣達、台達電、高鐵、中信、UNIQLO、GAP等300家企業現場徵才,還有免費履歷健診與職涯諮詢,立即報名:https://104cweb.pse.is/8u5kqy
【本集來賓】
喆律法律事務所資深顧問律師許致維,過去擔任過臺灣桃園地方檢察署檢察官長達12年,處理超過一萬起案件,包含重大金融犯罪、銀行法吸金、賄選、當選無效、電信詐欺、跨境運毒、兇殺、妨害性自主、公務員貪污、瀆職、強盜以及其他引起社會關注的刑事案件,並且另有擔任公訴、執行檢察官完整歷練。
【本集重點】
2:53 虛報加班也會有刑事責任?法律實務判斷關鍵為何
7:14 情境一:高報交通費 會涉及哪些法律責任?
14:14情境二:攜伴與客戶餐敘、向親友談生意 能報交際費嗎?
18:34 開發客戶屢屢失敗 公司可以拒付交際費嗎?
20:59 情境三:加班提前完成卻報原定時數 算不算虛報加班?
25:56 情境四:回覆訊息算加班嗎?誤餐費與工時認定的常見誤區
31:10 情境五:公司不要的東西可帶走嗎?取得同意之外還要注意什麼
37:09 不法行為時間長短vs金額大小,哪個嚴重?
▍ 職場生存指南,你還需要聽
EP609【粉絲敲碗】薪水高兩千,值得跳槽嗎?職涯跳板新思維!從當下跳躍、看長遠落點
EP594 離職帶走客戶名單,小心違反營業秘密。辨識營業秘密與競業禁止,避免踩雷
EP593 簽了「競業禁止」 轉職沒自由?!掌握「四大金剛」,競業禁止不是緊箍咒
喜歡嗎?歡迎給我們五星好評🌟
✅想聽什麼主題呢?👉 https://podcast104.pse.is/7jetza
✅歡迎給建議👉 https://podcast104.pse.is/7jeu94
✅職涯診所Podcast網頁上線囉~ 👉 https://podcast104.pse.is/7jeubw
✅有職場問題,請上職涯診所👉 https://podcast104.pse.is/7jeug4

有任何收穫或想分享的,都來和大家一起聊聊吧!