【免費課程】離職帶走客戶名單,小心違反營業秘密
104學習

帳務催收
負責追蹤並確保應收款項按時回收,避免公司資金流斷裂,維持財務健康。需具備良好溝通協調能力,能有效與客戶協商付款計畫,同時懂得運用法律程序及公司政策處理逾期帳款。此技能有助於降低壞帳風險,提升現金流穩定性,對企業營運至關重要。

提升你的實力,朝專業更進一步
精選課程
充實自己,讓能力持續成長
【天下學習|線上課】財報解讀力:從數字做對賺錢、花錢、省錢的好決策
負責與當責
全員服務:外部客戶
財務輕鬆學
輕鬆應對難纏顧客
5分鐘學會不動產經紀營業員:清楚回答物件問題
化抱怨為助力
5分鐘學會不動產經紀營業員:掌握簽約文件與案件交接分工
打破迷思,快速了解智慧財產權
精選證照
考取專業證照,讓能力被市場看見
債權委外催收人員專業能力測驗
債權委外催收人員專業能力為依據「金融機構辦理應收債權催收作業委外處理要點」第3點第2項規定,金融機構應收債權之受委託機構應聘僱具有實際催收經驗者,並依行政院金融監督管理委員會94年5月9日金管銀(五)字第0945000294號函規定,參加銀行公會或其認可之機構舉辦有關催收專業訓練課程或測驗並領有合格證書。
財團法人台灣金融研訓院
衍生性金融商品銷售人員
配合「銀行業辦理外匯業務管理辦法」及「銀行辦理衍生性金融商品業務內部作業制度及程序管理辦法」開辦,提供辦理外匯衍生性商品推介工作之相關人員取得資格,並提昇國內金融從業人員及一般大眾對衍生性商品交易型態與相關法令的認知,以達到強化風險意識與瞭解投資權益之目的。
台灣金融研訓院
債券人員
要進行債券的操作,債券人員須了解債券基本概念及總體經濟指標與利率趨勢研判,進行債券評價分析、債券的風險衡量與管理。對於債券市場有興趣人員若具備此債券,更能證明自己具有債券的基本常識,在金融業尋求工作時,更添利器。
財團法人中華民國證券暨期貨市場發展基金會
Certified Anti-Money Laundering Speciali
Certified Anti-Money Laundering Specialist(CAMS)證照專注於反洗錢及金融犯罪防制領域,涵蓋洗錢方法、法律法規、風險評估及合規措施等核心知識。持有此證照代表具備識別、調查及防範洗錢活動的專業能力,能有效協助金融機構及相關單位落實反洗錢政策,提升內控管理與風險控管水平,確保遵循國際標準與法令要求。此證照廣受金融、保險及法務等行業重視,是反洗錢專業人才的重要資格認證。
尚未查核發照單位
中華民國精算師(產險類)
精算人員主要負責公司整體的財務規劃,包括保險商品的設計,與法務及高級行銷主管共同設計保單條款、保險費率的釐訂、保單責任準備金的提列、解約金及保單紅利的計算、營業費用分析、單一商品及公司整體表現的檢視、死亡率及各項商品發生率的統計分析,協助編製各項管理用的財務報表,如為外商壽險公司可能另須依外國總公司之財務準則編製所需的報表。
中華民國精算學會
中華民國精算師(壽險類)
精算人員主要負責公司整體的財務規劃,包括保險商品的設計,與法務及高級行銷主管共同設計保單條款、保險費率的釐訂、保單責任準備金的提列、解約金及保單紅利的計算、營業費用分析、單一商品及公司整體表現的檢視、死亡率及各項商品發生率的統計分析,協助編製各項管理用的財務報表,如為外商壽險公司可能另須依外國總公司之財務準則編製所需的報表。
中華民國精算學會
精選貼文,掌握第一手知識
多報一點真的沒關係?幾百塊報帳也可能讓你吃官司、丟了職場信用
加班費多報一點、交際費請親友吃飯、公司不要的東西據為己用,當心因小失大!律師提醒,法律在意的不只是金額大小,而是申報是否屬實、程序是否正當。本集透過5個常見情境,帶你看懂職場報帳與請款最容易忽略的誠信風險,避免因一時方便,付出更大的代價。
【2026職涯博覽會】美光、廣達、台達電、高鐵、中信、UNIQLO、GAP等300家企業現場徵才,還有免費履歷健診與職涯諮詢,立即報名:https://104cweb.pse.is/8u5kqy
【本集來賓】
喆律法律事務所資深顧問律師許致維,過去擔任過臺灣桃園地方檢察署檢察官長達12年,處理超過一萬起案件,包含重大金融犯罪、銀行法吸金、賄選、當選無效、電信詐欺、跨境運毒、兇殺、妨害性自主、公務員貪污、瀆職、強盜以及其他引起社會關注的刑事案件,並且另有擔任公訴、執行檢察官完整歷練。
【本集重點】
2:53 虛報加班也會有刑事責任?法律實務判斷關鍵為何
7:14 情境一:高報交通費 會涉及哪些法律責任?
14:14情境二:攜伴與客戶餐敘、向親友談生意 能報交際費嗎?
18:34 開發客戶屢屢失敗 公司可以拒付交際費嗎?
20:59 情境三:加班提前完成卻報原定時數 算不算虛報加班?
25:56 情境四:回覆訊息算加班嗎?誤餐費與工時認定的常見誤區
31:10 情境五:公司不要的東西可帶走嗎?取得同意之外還要注意什麼
37:09 不法行為時間長短vs金額大小,哪個嚴重?
▍ 職場生存指南,你還需要聽
EP609【粉絲敲碗】薪水高兩千,值得跳槽嗎?職涯跳板新思維!從當下跳躍、看長遠落點
EP594 離職帶走客戶名單,小心違反營業秘密。辨識營業秘密與競業禁止,避免踩雷
EP593 簽了「競業禁止」 轉職沒自由?!掌握「四大金剛」,競業禁止不是緊箍咒
喜歡嗎?歡迎給我們五星好評🌟
✅想聽什麼主題呢?👉 https://podcast104.pse.is/7jetza
✅歡迎給建議👉 https://podcast104.pse.is/7jeu94
✅職涯診所Podcast網頁上線囉~ 👉 https://podcast104.pse.is/7jeubw
✅有職場問題,請上職涯診所👉 https://podcast104.pse.is/7jeug4
申報所得稅期限展延至6月底 執業者報稅別犯三錯誤
2025-06-02 經濟日報/ 記者邱琮皓 由聯合新聞網授權轉載
今年報稅季因應美國對等關稅展延至6月底,財政部高雄國稅局表示,執行業務及其他所得業者申報所得稅期限也同步延長,提醒業者申報所得稅時,應避免漏報扣繳收入、費用未區隔及重複扣除成本費用等三類常見錯誤。
執行業務者是包括律師、會計師、建築師、技師、醫師、藥師、助產士、著作人、經紀人、代書人、工匠、表演人及其他以技藝自力營生者等;其他所得業者則例如私人辦理之汽車駕駛訓練補習班、文理、升學、語文、法商職業補習班、縫紉、美容、美髮、音樂、舞蹈、技藝及其他補習班、 托兒所、幼兒園、兒童課後照顧服務中心、養護療養院所。
高雄國稅局提醒,執行業務者及其他所得者,在申報個人綜所稅時,必須申報收支報告等表。常見有三大類型錯誤。
首先是收入類別部分,最常見錯誤樣態就是漏報扣繳憑單收入,例如業務收入、利息收入等。國稅局指出,可利用組織及團體憑證(XCA憑證)線上查詢,避免漏報。其他收入類別的常見錯誤樣態還包括漏報實報實銷之政府補助款、醫療院所業別漏報部分負擔及掛號費收入等。
其次在費用部分,國稅局強調,依規定,獨資負責人不得列報薪資費用、伙食費及供本人執業使用之自有房屋租金支出,與家庭合用無法劃分之支出也不得列入費用。
依規定,租用房屋之租金支出,應按供執行業務使用面積比率計算;水電瓦斯費、郵電費及汽車相關費用應依照費用一半計算減除。
其他費用類別常見錯誤還包括屬員工自付之勞、健保費用,與業務無關之交際費,職工福利與捐贈費用超限,以及醫療院所業別醫療用設備以錯誤耐用年限計算折舊。
最後在申報所得方面,聯合執業的合夥人異動與重複扣除執行業務必要成本及費用則是常見兩大錯誤。國稅局提醒,辦理結算申報時,應檢附聯合執業合約書及出資證明等資料;採用設帳申報執行業務所得或其他所得,若所得已扣除必要成本及費用,於填報個人綜所稅時,不應再以部頒標準計算減除費用,以免重複扣除費用,導致漏報所得額。
延伸閱讀:
2025報稅/綜所稅申報半數民眾完成 網路報稅占85%成主流
報稅不踩雷!四大常見錯誤、補救辦法 看這篇幫你搞懂
【報稅紓困】財政部延長「所得稅申報及繳納至6/30」、開放「免加計利息延期或分期繳納」申請
因應美國實施「對等關稅」政策對台灣經濟造成顯著衝擊,財政部發布「延長113年度所得稅的結算申報及繳納期間至6月30日」、「允許納稅人申請免加計利息的延期或分期繳納」兩項重要措施,減少受影響的企業和個人應對繳稅壓力。以下將針對兩項政策進行詳細說明。
文/《104職場力》整理
本文導覽
政策一:延長所得稅結算申報與繳納期間至6月30日政策內容細節政策二:申請免加計利息延期或分期繳納審核原則及適用稅目政策內容細節:
政策一:延長所得稅結算申報與繳納期間至6月30日
根據《稅捐稽徵法》第10條規定,如果因為天災或其他原因而延遲繳納稅款的話,相關稅捐的徵稅機關可以根據實際情況公告延長繳納期限。
財政部考量美國的「對等關稅」政策對我國經濟的影響,為了讓企業和民眾有更多的時間應對,便依照稅上述的法條規定,將113年度的綜合所得稅和營利事業所得稅的結算申報期限延長至114年6月30日。這樣做是希望能減少民眾在申報作業上的負擔和繳稅資金的壓力。
政策內容細節
財政部進一步說明,配合所得稅的延長申報和繳納期限,相關的作業期間也會延長:
所得及扣除額資料查詢的作業時間是從114年4月28日到6月30日。
綜合所得稅透過網路申報時需要的其他證明文件和單據,必須在114年7月10日前送到戶籍所在地國稅局,或者就近的任一國稅局的分局、稽徵所或服務處代收。國人納稅義務人可以在114年7月10日前使用財政部的電子申報繳稅服務網站上傳附件。
營利事業和教育、文化、公益、慈善機構或團體透過網路進行結算申報時需要的附件(包括會計師查核簽證報告),必須在114年7月31日前寄到所在國稅局的分局、稽徵所或服務處。這些附件也可以在114年7月30日前透過營利事業所得稅電子結算申報系統上傳。
申請延期的受控外國企業,如果需要會計師查核簽證的財務報表或其他替代文據,可延長到114年12月31日前提交。
營利事業的所得稅決算、清算和特殊會計年度(週結制)方面,依照《所得稅法》第71條、第75條和第101條的規定,若申報和繳納期限是落在114年5月1日至5月31日之間的,則申報和繳納期限延長30天。對於受控外國企業需提交會計師查核簽證的財務報表或替代文據的,提交期限是從申報期限屆滿的次日起算6個月。
財政部還補充說明,綜合所得稅的退稅期程不變。如果民眾在114年6月30日前使用網路申報(包括稅額試算的線上登錄或電話語音回復),或者在5月12日前向戶籍所在地的國稅局提出書面回復稅額試算,都可以適用第一批的退稅(於114年7月31日發放),所以其權益不會受到影響,建議民眾多使用網路申報。
政策二:申請免加計利息延期或分期繳納
同樣因應美國實施的「對等關稅」政策可能會對企業和個人的經濟造成影響,財政部推出一項政策,讓受影響的納稅人可以申請延期或分期繳稅。這項政策的審核原則是迅速、寬鬆且簡便,希望幫助納稅人減輕繳稅壓力。
審核原則及適用稅目
這項政策涵蓋廣泛的稅類,包括以下10大稅種的利息、滯報金、怠報金和罰鍰:
綜合所得稅
房地合一所得稅
營利事業所得稅
營業稅
貨物稅
菸酒稅
特種貨物及勞務稅
房屋稅
地價稅
使用牌照稅
政策內容細節
如果納稅人因美國的對等關稅政策而在規定的繳稅期限內無法一次繳清稅款,符合以下條件的人可以在繳稅期限內申請免加計利息的延期或分期繳納,與應納稅額的多寡無關,延遲的期限最長為1年,分期最長可到36期(每期1個月):
經過中央主管機關提供的紓困、補貼、補償、振興、支持或協助等措施的納稅人。
營利事業因為受到美國的對等關稅政策影響,造成營業收入減少,無法在規定期限內一次繳清稅款。
個人因為受到美國的對等關稅政策影響而遭到減薪、非自願離職、工作日減少或其他情況,無法在規定期限內一次繳清稅款。
財政部南區國稅局提醒大家,報稅季節即將來臨,若符合條件且希望申請免加計利息的延期或分期繳納113年度的所得稅,請在114年6月30日前填好申請書,並附上相關證明文件(例如減薪通知等),向國稅局提出申請或使用線上服務辦理,如有任何疑問,可以撥打免付費電話0800-000321進行詢問。
申請表下載路徑:財政部稅務入口網→書表及檔案下載→申請書表及範例下載
延伸閱讀:
5月報稅 留意六大新制
5月所得稅懶人包/每人都有21萬減稅額度、滿足「1條件」年收62萬免稅
捐款給未立案寺廟,為何無法申報列舉扣除所得稅?
普發一萬ATM領現11/17開放!完整領取流程、發放日期一次看!
普發一萬首批入帳!即日起不分身分證字號尾數皆可登記;ATM領現將於11/17開跑,怎麼領、去哪領?還有哪些方法?本文統整完整普發管道、領取時間、資格說明及防詐提醒,幫助大家快速上手!
更新時間:2025/11/12
文/《104職場力》
本文目錄(點擊可快速前往)
普發一萬怎麼領?何時領?1.直接入帳2.登記入帳3.ATM領現4.郵局領現5.造冊發放誰可以領普發金?普發一萬資格詳解其他關於普發一萬的QA如何辨識或檢舉普發一萬詐騙消息?
普發一萬怎麼領?何時領?
因應國際情勢變化對我國經濟、產業、民生及國土防衛的影響,為減輕人民負擔、穩定民生物價、國家經濟與就業市場、擴大內需等,行政院制定《因應國際情勢強化經濟社會及民生國安韌性特別條例》,提撥預算普發現金。
該案目前已於114年10月17日經立法院三讀通過,總統於23日公布,行政院因而制定以下5種發放現金辦法及時段。
5大領取方式、時間一覽表
普發一萬領取方式登記/領取時間細節說明直接入帳免登記,114/11/12入帳點擊前往登記入帳114/11/5~115/4/30至10000.gov.tw官網登記後陸續入帳點擊前往ATM領現免登記,於114/11/17~115/4/30至指定金融機構實體ATM機台領現點擊前往郵局領現免登記,於114/11/24~115/4/30持相關證件至郵局櫃台領現點擊前往造冊發放114/10/24~10/28登記,於114/11/12~11/25發放點擊前往
【重要提醒】請務必認明普發現金官網、勿信簡訊郵件詐騙!由於近年詐騙案件氾濫,財政部與數發部同時提醒民眾,普發現金請務必認明官方網站「https://10000.gov.tw」政府不會主動以簡訊或電子郵件通知登記或領取現金,也不會致電要求辦理轉帳作業,呼籲民眾提高警覺,切勿點擊任何可疑連結。財政部特別提醒「普發不需繳保證金或手續費」,任何要求匯款的訊息都是詐騙,此外也透過即時監控機制共發現4個偽冒財政部網站(twmof[.]xyz、cgbs[.]shop、twmof[.]info、cgsss[.]info)。財政部與警政署共同提醒,應遵守防詐四不原則,如遇疑似詐騙網站或簡訊,請立即撥打165反詐騙專線或110報警查證,全民共同防堵詐騙:1. 「不點擊」非官方連結。2. 「不填輸」信用卡資料。3. 「不寄送」存摺或密碼。4. 「不轉傳」可疑訊息。
1.直接入帳
為加速普發現金的發放作業並顧及部分民眾不便領取,針對目前已例行性領取政府津貼或年金的民眾,透過現有的撥款管道,不用申請,114年11月12日直接將普發現金匯入帳戶。
請於114年11月13日起,補登領取政府津貼或年金的存摺或至網路銀行或行動銀行查詢確認入帳,如因故未納入直接入帳對象或發生入帳失敗情形,請另循登記入帳、ATM領現或郵局領現方式領取。
▲免登記
▲普發一萬直接入帳的族群
領有勞工保險各項年金給付者(含老年年金、失能年金、遺屬年金)。
領有勞工職業災害保險各項年金給付者(含失能年金、遺屬年金)。
領有國民年金各項年金給付者(含老年年金、遺屬年金、身心障礙年金、身心障礙基本保證年金、老年基本保證年金、原住民給付)。
領有老年農民福利津貼者。
領有農民退休儲金者。
領有勞工退休金之月退休金者。
領有身心障礙者生活補助費者。
領有中低收入老人生活津貼者。
依國軍退除役官兵就養安置辦法之全部供給制安置就養榮民。
依兒童及少年福利與權益保障法安置之兒童及少年。
各級政府機關因公派駐國外於國內現無戶籍人員及其具我國國籍眷屬。
注意!以「海外帳戶」、「匯票、支票」方式領取上開社會保險年金、津貼或退休(儲)金者,「勞、災、國保遺屬年金匯入其他受益人帳戶」者,或「近期帳戶曾有退匯紀錄」者,未納入直接入帳對象。
▲直接入帳Q&A
Q.假如同時領有勞保年金、災保年金、國民年金、老農津貼、農民退休儲金或勞工退休金之月退休金,且入帳帳戶不同,普發現金會匯入哪一個帳戶?
普發現金會依下列排序擇定直接入帳帳戶:
勞保年金(含勞保老年年金、勞保失能年金、勞保遺屬年金)。
災保年金(含災保失能年金、災保遺屬年金)。
國民年金(含國保老年年金、國保遺屬年金、國保身障年金、身障基本保證年金、老年基本保證年金、原住民給付;如同時領有「原住民給付」與其他國保年金,且帳戶不同者,將優先匯入其他國保年金帳戶)。
老年農民福利津貼。
農民退休儲金者。
勞工退休金之月退休金。
舉例說明:同時領有「勞保老年年金」和「國保遺屬年金」,且入帳帳戶不同,將匯入勞保老年年金的帳戶。
Q.本身領有勞保年金、災保年金、國民年金、老農津貼、農民退休儲金、勞工退休金月退休金,為什麼帳戶沒有收到普發現金1萬元?
如有下列情形,未納入直接入帳對象:
「近期年金給付、津貼及退休(儲)金帳戶有退匯紀錄」者:為避免直接入帳發生退匯情形,反而耽誤民眾領取時間,所以未納入直接入帳對象。
「使用海外帳戶」者:直接入帳限本國金融帳戶,所以未納入直接入帳對象。
「以匯票、支票方式領取給付」者:因政府無請領人帳戶資料,所以未納入直接入帳對象。
「領有勞保、災保、國保遺屬年金給付,但係選擇匯入其他受益人帳戶」者:因政府無請領人本人帳戶資料,所以未納入直接入帳對象。
您可至普發現金官網查詢登記結果確認入帳情形:
已入帳之直接入帳對象,將顯示「款項已於11月12日入帳至○○○○○之本人金融帳戶」,如補登存摺卻未顯示該筆1萬元,請洽帳戶所屬郵局或金融機構,由櫃台服務人員協助查詢交易明細。
如因故未納入直接入帳對象或發生入帳失敗情形,將顯示「尚未登記」,請另循其他管道(如登記入帳、ATM領現或郵局領現)領取,一樣可以快速領到現金。
Q.可以修改直接入帳帳戶或改透過其他管道領取現金嗎?
不可以!
為確保作業流程順暢並降低錯帳、退匯風險,目前未開放更改直接入帳帳戶,也無法申請改為其他領取方式(如登記入帳、ATM領現或郵局領現)。
Q.退休公教人員,不符直接入帳資格,如何領取普發現金?
考量退休公教人員帳戶眾多並分散在各機關學校,大量個人資料層轉傳輸過程,容易衍生個資外洩風險,加上發放程序上,要先撥款給原退休機關學校,再由原退休機關學校撥入退休人員帳戶,比起其他領取方式,可能更慢領到1萬元,因此,未將退休公教人員納入直接入帳適用對象。
退休公教人員可透過登記入帳、ATM領現或郵局領現自由選擇符合自己的方式領取,也可快速領到1萬元。
2.登記入帳
▲登記時間
自114年11月5日上午8:00起至115年4月30日23:59止,並自114年11月13日起開放查詢。
114年11月5日至114年11月9日:開放登記日起前5日採身分證統一編號或居留證統一證號尾數分流,僅對應的身分證統一編號或居留證統一證號尾數符合資格的民眾才能夠登記。
114年11月10日起:不限尾數,想要利用登記入帳的民眾都可以利用線上登記系統。
登記入帳日期及分流順序
登記日期身分證統一編號或居留證統一證號尾數114/11/50、1114/11/62、3114/11/74、5114/11/86、7114/11/98、9114/11/10後不限
▲登記網站
請至「https://10000.gov.tw/」官方網站登記。(請認明網址,勿點擊其他來路不明網站)
▲登記流程
本人或代領人透過手機、平板或電腦,於普發現金官網「登記入帳」頁面,依序輸入下列3項資料,輸入完畢確認資料無誤後,點選確認送出完成登記。
身分證統一編號或居留證統一證號。
金融機構(含郵局)代號及帳號。
發放對象健保卡號。
未滿13歲孩童可由父母/監護人其中1人代領,如為代領人時,請注意以下3點:
登記頁面之「身分證統一編號」、「金融機構代號」、「金融機構帳號」欄位請輸入「代領人」資料。
「發放對象健保卡號」請輸入「孩童」的健保卡號。
持居留證者,不適用代領功能。
「金融機構帳號」欄位,請輸入「帳號」,非「卡號」,帳號請看「存摺上的帳號」或「網路銀行/行動銀行上的帳號」或「提款卡上的帳號」,如提款卡有簽帳功能者(卡片上會有VISA或MasterCard圖樣),請勿輸入卡號,要輸「帳號」。
▲登記入帳的普發金領取時間
114年11月5日起至114年11月10日止完成登記並經檢核成功者,款項將自114年11月11日18時起至11月12日,依各銀行作業程序陸續入帳。
114年11月11日起至114年11月17日止完成登記並經檢核成功者,款項將自114年11月12日18時起至11月18日,依各銀行作業程序陸續入帳。
114年11月18日起至115年4月30日,於當日18時前完成登記並經檢核成功者,款項當日入帳(遇假日順延至次一營業日),於當日18時後完成登記並經檢核成功者,款項在次一營業日入帳。
請補摺或至網路銀行或行動銀行查詢確認入帳。
▲登記入帳Q&A
Q.登記入帳可以填寫哪些金融機構帳號?
代號金融機構名稱代號金融機構名稱代號金融機構名稱004臺灣銀行005臺灣土地銀行006合作金庫商業銀行007第一商業銀行008華南商業銀行009彰化商業銀行011上海商業儲蓄銀行012台北富邦商業銀行013國泰世華商業銀行016高雄銀行017兆豐國際商業銀行018全國農業金庫048王道商業銀行050臺灣中小企業銀行052渣打國際商業銀行053台中商業銀行054京城商業銀行081匯豐(台灣)商業銀行101瑞興商業銀行102華泰商業銀行103臺灣新光商業銀行108陽信商業銀行114基隆第一信用合作社115基隆第二信用合作社118板信商業銀行119淡水第一信用合作社130新竹第一信用合作社132新竹第三信用合作社146台中市第二信用合作社147三信商業銀行162彰化第六信用合作社204高雄市第三信用合作社215花蓮第一信用合作社216花蓮第二信用合作社600農金資訊股份有限公司700中華郵政股份有限公司803聯邦商業銀行805遠東國際商業銀行806元大商業銀行807永豐商業銀行808玉山商業銀行809凱基商業銀行810星展(台灣)商業銀行812台新國際商業銀行816安泰商業銀行822中國信託商業銀行823將來商業銀行824連線商業銀行826樂天國際商業銀行952財團法人農漁會南區資訊中心997中華民國信用合作社聯合社南區聯合資訊處理中心
Q.如何查詢登記結果?
查詢登記結果將於114年11月13日起開放,流程如下:
於普發現金官網點選查詢登記結果→輸入本人/代領人身分證統一編號或居留證統一證號→輸入發放對象健保卡號→點選確認送出→完成查詢登記結果。
查詢登記結果可能有以下幾種情形:
可能情形說明尚未登記即該健保卡號之款項尚未被申請。登記完成,將於近日入帳該健保卡號之領取資格已檢核完成。※有顯示修改按鈕就是還沒送銀行核驗,可以修改。※沒顯示按鈕就是送銀行核驗中,不可以修改。已完成登記,帳號核驗中該健保卡號之領取資格已檢核完成,銀行尚在核驗帳號資料中,不提供入帳帳號修改。帳號核驗失敗,輸入帳號與身分證統一編號或居留證統一證號不一致或無此帳戶,請重新申請本人/代領人之身分與銀行帳號核驗失敗,輸入帳號與身分證統一編號或居留證統一證號不一致或無此帳戶;該健保卡號將重新開放登記入帳請領,不提供入帳帳號修改。入帳處理中本人/代領人之身分已確認完成,款項入帳中,該健保卡號不提供入帳帳號修改。入帳成功該健保卡號之款項已成功入帳。入帳失敗,請重新申請如入帳失敗,該健保卡號將重新開放登記入帳請領,不提供入帳帳號修改,可能情形如下:帳戶已結清。帳戶為警示帳戶或衍生管制帳戶。如有疑問請洽1988諮詢專線或洽往來銀行客服查詢。已透過其他管道領取該健保卡號之款項已透過代領人、ATM領現或郵局臨櫃完成領取。已由本人或代領人完成登記該健保卡號已由本人或代領人登記完成。已登記偏鄉領現該健保卡號為特定偏鄉民眾,已至派出所登記領現。款項已於11月12日入帳至○○○○○之本人金融帳戶該健保卡號為直接入帳對象,由相關部會直接撥款。
Q.為什麼登記成功了,會沒領到錢?
可能失敗情形如下:
帳號核驗失敗,該帳號與身分證統一編號或居留證統一證號不一致。
無此帳戶。
帳戶已結清。
帳戶為警示帳戶或衍生管制帳戶。
如有疑問請洽1988諮詢專線或洽往來銀行客服查詢。
請於114年11月13日起於官網查詢實際登記結果,查詢登記結果若有核驗失敗、入帳失敗情形,請重新於本網站登記或至ATM領現或郵局領現,另入帳時程以官網公告為主,後續請補摺或至網路銀行或行動銀行查詢確認入帳。
3.ATM領現
▲免登記
▲開放領取時間與指定金融機構
自114年11月17日起至115年4月30日止前往以下指定金融機構(含郵局)實體ATM機臺領取。
1臺灣銀行9國泰世華商業銀行 2臺灣土地銀行10台新國際商業銀行 3合作金庫商業銀行11中國信託商業銀行 4第一商業銀行12玉山商業銀行 5華南商業銀行13元大商業銀行 6彰化商業銀行14永豐商業銀行 7兆豐國際商業銀行15台北富邦商業銀行 8臺灣中小企業銀行16中華郵政公司
可領取普發金之ATM機臺會張貼下列服務識別貼紙,方便民眾辨識。
▲領取資格
限本人領取
未滿13歲者可由父母/監護人其中1人代領
持居留證者,不適用代領功能
▲領取人需備證件
提款卡(本人/代領人)
身分證統一編號或居留證統一證號(本人/代領人)
發放對象健保卡卡號
▲ATM提領流程
將本人/代領人提款卡插入ATM機臺後,輸入提款卡密碼,並輸入持卡人身分證統一編號或居留證統一證號及發放對象健保卡號,交易成功後領取現金1萬元。
▲ATM領現Q&A
Q.跨行領取普發現金要手續費嗎?
不用手續費!
民眾可持全國金融機構任一家之提款卡至指定金融機構(含郵局)ATM領取普發現金1萬元,不會收取手續費。
Q.於ATM領取普發現金時,發生未吐鈔情況,該怎麼處理?
如ATM因故未吐鈔,您可使用ATM旁之客服電話,並按指示撥號以聯繫客服人員,或撥打該金融機構之24小時ATM服務專線,由客服人員協助查詢處理。
Q.如ATM畫面顯示暫停服務,該怎麼處理?
如提供款項領取之ATM畫面顯示暫停服務,請您撥打該金融機構之24小時ATM服務專線,由客服人員協助查詢處理,或請您至該金融機構鄰近之ATM領取款項。
Q.為什麼我的提款卡領款失敗?
領款失敗可能情形如下:
該卡片之帳戶與輸入之身分證統一編號不一致。
該卡片之帳戶為已結清帳戶、警示帳戶或衍生管制帳戶。
該卡片之帳戶所屬分行離線或故障。
如有疑問請洽1988諮詢專線、發卡行客服專線,或選擇其他金融機構提款卡進行領款。
Q.如果ATM顯示「卡片帳戶為問題帳戶」,後續該如何領取普發現金?
如果您的提款卡所屬帳戶為已結清帳戶,請更換另一張提款卡,重新至指定金融機構設置的ATM領取款項。
如果您的提款卡所屬帳戶為警示帳戶或衍生管制帳戶,請改以「郵局領現」方式領取。
4.郵局領現
▲免登記
▲開放領取時間與地點查詢
自114年11月24日起至115年4月30日止。
臨櫃發放作業第1週(114年11月24日至114年11月29日),依「臨櫃領取人」之身分證統一編號或居留證統一證號尾數辦理單、雙號分流。
首週分流領取日身分證統一編號或居留證統一證號尾數週一、三、五「單號」(1、3、5、7、9)者可領取週二、四、六「雙號」(2、4、6、8、0)者可領取不實施分流65歲以上年長者或身心障礙人士
115年4月1日至115年4月30日止,在國內出生並領有出生證明之國民,且其生母或生父符合領取資格者,於115年5月22日前至郵局領取。
郵局營業時間及據點查詢方式
電腦版線上查詢:https://www.post.gov.tw/post/internet/I_location/index.jsp?ID=190107
手機版下載郵局APP,點選「據點查詢」:Android系統/ios系統
▲需備證件
本人親自領取需備證件
領有健保卡者,應持具照片之健保卡領取,如健保卡沒有照片或照片不足資辨識為本人時,須另持具有照片之身分證明文件(限國民身分證或中華民國居留證)正本佐證。
未領有健保卡者,應持國民身分證或中華民國居留證正本領取。
委託代領需備證件
親友(即受託人)持具照片之身分證明文件(包含健保卡或國民身分證或中華民國居留證)正本。
發放對象(即委託人)的健保卡(如委託人未領有健保卡,應出具其國民身分證或中華民國居留證正本;如委託人未領有健保卡且未領有國民身分證者,應出具其戶口名簿正本或戶籍謄本正本)。
▲領取流程
攜帶證件→至郵局臨櫃辦理→領取資格確認及當場核對金額無誤後簽收。
▲郵局領現Q&A
Q.健保卡沒有照片(含新生嬰兒)或照片不足資辨識為本人時,可以領取現金嗎?
如健保卡沒有照片或照片不足資辨識為本人時,須另持具有照片且足資辨識為本人之身分證明文件(限國民身分證或中華民國居留證)正本佐證。
依衛福部「全民健康保險保險憑證製發及存取資料管理辦法」規定,保險對象為新生嬰兒或有難以提供照片之特殊情形,經健保署許可得申請無照片健保卡。
本人健保卡沒有照片(含新生嬰兒)或照片不足資辨識為本人,委託他人領取時,無須再出具委託人具有照片之身分證明文件。
Q.到郵局領取普發金,但無法寫字或親自簽名時該怎麼辦?
以印章代簽名:得經親友或社福機構人員或非經辦櫃員任1人簽名證明之。
以指印、十字或其他符號代簽名:得經親友或社福機構人員或非經辦櫃員任2人簽名證明之。
5.造冊發放
為協助無郵局地區的民眾領取普發現金,針對屏東縣獅子鄉、花蓮縣萬榮鄉及臺東縣金峰鄉3個鄉的民眾,採造冊方式發放。
▲登記時間、地點
114年10月24日至10月28日(每日8時至18時),本人或替設籍該鄉之親友前往當地派出所登記/辦理代領登記:
屏東縣獅子鄉:獅子分駐所、內獅派出所及草埔派出所。
花蓮縣萬榮鄉:西林派出所、萬榮分駐所及紅葉派出所。
臺東縣金峰鄉:金峰分駐所。
備註:矯正機關收容人由矯正署彙整造冊發放。
▲需備證件
請攜帶本人的健保卡或身分證供員警核對登記,如果委託他人代為登記,請同時攜帶本人(即委託人)及受託人的健保卡或身分證。
▲領取時間
自114年11月12日起至11月25日止(每日8時至18時)。
誰可以領普發金?普發一萬資格詳解
於中華民國115年4月30日以前,符合下列資格之一者,得領取普發現金1萬元:
於國內現有戶籍之國民。
各級政府機關因公派駐國外於國內現無戶籍之人員及其具有我國國籍之眷屬。
取得臺灣地區居留許可之無戶籍國民。
大陸地區人民為國內現有戶籍國民之配偶,且取得臺灣地區依親居留、長期居留許可。
外國人為國內現有戶籍國民之配偶,且取得居留許可。
香港或澳門居民為臺灣地區人民之配偶,且取得居留許可。
前三項大陸地區人民、外國人、香港或澳門居民離婚或配偶死亡,其居留許可未廢止。
第三項至第七項之人取得定居許可,尚未設戶籍。
取得我國永久居留許可之外國人。
新生兒可以領一萬嗎?
於115年4月1日至115年4月30日間在國內出生並領有出生證明之國民,且其生母或生父符合上述資格之一者,亦得領取1萬元。
其他關於普發一萬的QA
Q.為何普發一萬的領取時間不一樣?
這次普發現金發放對象為全國民眾,考量人數眾多,為避免人潮聚集,除了規劃5種領取方式外,在開放領取時間上也規劃分流機制。
Q.普發一萬會不會列入所得?
不會列入所得!
依據《因應國際情勢強化經濟社會及民生國安韌性特別條例》第7條第1項規定,依該條例規定自政府領取之補助及其他給與,免納所得稅,因此民眾依該條例第3條第11款規定取得政府普發之現金,免納所得稅。
Q.戶籍(出境)遷出登記之中華民國國民(如出國多年的國人),可否領取普發現金?
戶籍為(出境)遷出登記之中華民國國民,需辦理遷入(恢復戶籍)登記後方可領取普發現金。
遷入登記之程序須於115年4月30日前完成。
Q.有積欠健保費能否持健保卡領取普發金?
如民眾有積欠健保費仍可持健保卡領取普發現金,惟積欠的健保費請儘速繳納或辦理分期。
Q.如果健保卡上的身分證字號或出生日期與身分證件(含戶口名簿)有不一致情形,該如何處理?
請儘速向健保署各分區業務組申請變更基本資料,並換發新健保卡。
Q.普發現金如何捐贈?
考量各類愛心活動眾多,民眾可依據需求,將現金捐贈予一個以上之公益團體,且為避免民眾操作資訊系統之複雜度,政府尚未規劃於現金發放平臺或ATM領現方式設計現金捐贈功能。
民眾倘有捐贈需求,可至政府宣導網站點選「捐款資訊」功能,將連結至衛生福利部網站公布之公益勸募管理系統瀏覽目前該部許可之勸募活動計畫、點選勸募團體網站連結,依意願自由捐贈。
Q.未成年人及受監護宣告者如何領取普發現金?
未滿7歲(107年11月6日含後出生)符合發放資格者,應由父母或監護人其中一人代為領取。
7歲至未滿13歲(101年11月6日含至107年11月5日出生)符合發放資格者,可由本人自行領取,或由父母或監護人其中一人代為領取。
13歲以上(101年11月5日含以前出生)之未成年人符合發放資格者,由本人選擇適合自己的方式領取,或以委託他人方式領取。
受監護宣告之符合發放資格者,應由父母或監護人其中一人代為領取。
如何辨識或檢舉普發一萬詐騙消息?
請注意!政府不會主動發簡訊或電子郵件通知領錢、登錄,也不會電話要求民眾至ATM或網銀操作轉帳。
請勿點擊不明連結或輸入個資,必須認明正確官網「10000.gov.tw」,如遇可疑訊息撥打165反詐騙專線確認,或至「165反詐騙系統」填寫相關資料,提供警察機關調查。
(資訊及圖片來源:發現現金官網、行政院)
延伸閱讀:
關稅衝擊!減班休息勞工可利用時間「充電」還可領補助
政院通過「生育補助10萬」好孕3方案,明年元旦開辦實施!
2026年上路 婚育宅補貼標準放寬 彈性育嬰假 預告租賃條例修法
彈性育嬰假明年上路…開放以「日」請假 將鬆綁職代工時上限
看得見資金才談得上經營:財務管理系統推薦與評估重點
帳上有獲利,戶頭卻沒有錢,這是不少經營者都遇過的處境。損益表告訴你這個月賺了多少,卻不會告訴你下個月的薪資與貨款付不付得出來。記帳回答的是「發生了什麼」,而財務管理系統要回答的是「接下來會怎樣,現在該做什麼」。
【先釐清定位:它和會計系統不同】
會計系統的重心是把每一筆交易正確記錄、完成結帳與申報。財務管理系統則建立在這些紀錄之上,管理收支、應收應付與資金狀況,並提供財務報表及營運分析。前者的使用者主要是會計人員,後者的讀者則是老闆、財務主管與需要做決策的經理人。
管理王沒有以「財務管理」命名的單一功能頁,這部分的能力來自會計模組與「AI 主動財務」功能的搭配。以下依官網內容說明,並以經營者關心的問題來排列。
【問題一:錢什麼時候進來】
應收帳款是資金壓力最常見的來源。AI 主動財務會盤點尚未收回的款項,並依金額、逾期天數與風險排出催收的優先順序。對財務人員來說,這代表每週不必重新整理帳齡表,可以直接從最該處理的客戶開始聯繫。
【問題二:未來幾個月夠不夠用】
系統會根據應收、應付與收支趨勢預測現金流的走向,並在可能出現缺口時提出預警。預測的品質取決於資料完整度,應收應付登錄得越即時,預測越有參考價值。我們建議把它當成提早發現問題的工具,而不是精確的數字承諾。
【問題三:哪裡不對勁】
主動財務建議功能會點出異常之處並提出建議動作,風險與合規把關則用於偵測異常交易與財務風險。這類提醒的價值在於時間點:等到月結才發現某項費用暴增,往往已經來不及調整。
【問題四:我需要看什麼報表】
會計模組可隨時產出損益表、資產負債表與現金流量表,並支援多公司、多分店與依部門設立的成本中心。AI 主動財務則會定期產出現金流、應收帳齡等摘要寄給經營者。對不習慣登入系統查看報表的老闆而言,定期收到一份重點摘要,比擁有一百張報表更實用。
這些分析之所以可行,是因為 AI 主動財務與會計模組整合,直接讀取傳票、發票與帳齡資料,不需要另外匯出整理。
【示意情境】
一家承接專案的設計公司,營收不錯,但客戶付款條件長,每到發薪日前財務就開始緊張。負責人過去靠會計每月口頭回報,資訊總是晚一步。改為每週收到應收帳齡與現金流摘要後,他能提早兩三週看到資金缺口,再決定是加強催收、與客戶協商付款條件,或調整支出時程。這是匿名化的示意情境,並非保證成效。
【財務管理系統比較:三種路線】
做財務管理系統比較時,可以這樣區分。
以試算表自行管理:彈性高、零軟體成本,但資料靠人工更新,公式一旦出錯不易察覺,也難以多人協作。
獨立的財務分析或預算工具:分析功能深入,但需要從會計軟體匯入資料,兩邊的同步與對帳會成為固定的工作負擔。
與會計整合的平台:資料來源一致,分析結果隨帳務更新。限制是分析的深度與彈性可能不如專門工具,適合需要即時掌握狀況、而非建立複雜財務模型的企業。
評估時建議確認幾件事。第一,分析所用的資料是否直接來自帳務,還是需要人工匯入。第二,應收與應付是否能與業務、採購流程連動。第三,報表是否能依公司、部門或專案拆分。第四,提醒與摘要是否能主動送達決策者。第五,財務資料極為敏感,務必確認資料存放位置與權限控管方式;管理王由台灣團隊開發維運,資料存放於台灣。
【如何開始使用】
建議從資料紀律開始。財務分析的可信度取決於應收與應付是否即時登錄,因此第一步是與業務、採購約定單據進入系統的時點。第二步是設定經營者想固定看到的幾個數字,通常是可用現金、三十天內到期的應收與應付,以及逾期帳款總額,不必貪多。第三步是把每週或每月的財務摘要排入固定的會議議程,讓數字有人看、有人問、有人負責回應。持續幾個月之後,再依實際需要增加部門別或專案別的分析。
【財務管理系統費用】
許多人查詢財務管理系統費用時,預期會看到按模組或按人頭的報價。管理王的做法不同:各系統內建於方案之中,選定方案後即可使用,不需為單一系統另外付費。
方案共四種。免費方案 NT$0,永久免費,成員上限 10 人、儲存 1 GB,註冊時贈送一次性的 AI 點數 500 點,部分功能為 30 天試用。經濟型 NT$5,000/月,成員上限 30 人、儲存 50 GB、AI 點數每月 1,000 點。商務型 NT$10,000/月,成員上限 60 人、儲存 200 GB、AI 點數每月 3,000 點,含 8 小時遠端導入教育訓練。旗艦型 NT$19,900/月,成員不限、儲存 1 TB、AI 點數每月 10,000 點,含 16 小時遠端導入教育訓練。
選擇年繳時月費不打折,但會加贈 2 個月,也就是付 12 個月可用 14 個月。另外,客製化開發以每小時 NT$1,000 計,加購教育訓練每小時 NT$2,000(最低 10 小時)。實際費用請以 app.ai.com.tw 官網公告為準。
AI 主動財務的分析與建議屬於 AI 功能,會使用方案所含的 AI 點數。
【常見問答】
Q:已經有會計軟體了,還需要財務管理系統嗎?
A:如果現有軟體已能即時提供應收帳齡、現金流預測與經營摘要,就不一定需要。若每次都要請會計另外整理,才值得考慮。
Q:現金流預測可以完全相信嗎?
A:不建議。預測是依據已登錄的資料推算,未入帳的交易與突發狀況都不在其中。它的用途是提早示警,最終判斷仍在經營者。
Q:老闆不懂會計,看得懂嗎?
A:定期財務報告以摘要形式呈現,重點是現金流與應收狀況,目的就是讓非財務背景的經營者也能掌握。
Q:多家公司可以一起看嗎?
A:會計模組支援多公司與多分店的分帳與合帳,可依需求分開或合併檢視。
【推薦方向】
談財務管理系統推薦,我們認為關鍵不在報表數量,而在資訊能否及時送到需要做決定的人手上。管理王由戰國策集團出品,深耕企業服務超過 25 年,服務超過 3 萬家企業客戶。若想了解會計模組與 AI 主動財務如何搭配,歡迎與我們聯繫。
管理王
AI.com.tw
0800-003-191
[新聞]金管會預告「證券發行人財務報告編製準則」部分條文修正草案
https://www.fsc.gov.tw/ch/home.jsp?id=96&parentpath=0,2&mcustomize=news_view.jsp&dataserno=202501210001&aplistdn=ou=news,ou=multisite,ou=chinese,ou=ap_root,o=fsc,c=tw&dtable=News
為提升財務報告資訊揭露之攸關性及參考外界建議簡化財務報告附表揭露,金融監督管理委員會(下稱金管會)研擬修正「證券發行人財務報告編製準則」部分條文,將依行政程序法規定於近日內公告,以徵求各方意見。本次修正重點如下:
一、 刪除部分附表資訊:考量現行財務報告附註揭露之部分重大交易事項相關資訊,包括公司買賣有價證券、取得或處分不動產,從事衍生工具交易等,以及主要股東資訊,現行公開發行公司取得或處分資產處理準則及證券交易法第43條之1第1項已有公告申報相關資訊之規定,考量該等資訊已可於公開資訊觀測站即時取得,爰刪除該等事項之揭露規定,並配合刪除相關附表格式。
二、 提升資訊揭露之決策有用性:為提供投資人有用之決策資訊,爰將現行應個別揭露期末持有有價證券情形,修正為依重大性原則判斷單獨或彙總揭露所持有之有價證券,並配合修正相關附表格式。
金管會表示,本次修正主係簡化財報附表之資訊揭露,尚無增加公司遵循成本,修正後將有助於聚焦對投資人決策攸關之資訊,提升資訊揭露之有用性,並可減輕公司財報編製作業負擔,預計公司自申報114年第1季財務報告起即可適用本次修正規定。
金管會表示,為廣納多方意見以期修正方向臻於周延,此次修正草案除將刊登於行政院公報外,亦將於金管會網站刊登該草案之總說明及修正條文對照表,各界如有任何意見,請於草案預告公告刊登公報之翌日起30日內,自金管會「主管法規查詢系統」網站之「草案預告」網頁內陳述意見或洽詢金管會證期局。
店員誤把100元發票打成一萬元 國稅局曝一招能解還免罰
2025-03-19報導 經濟日報記者胡順惠 由聯合新聞網授權轉載
近期有營業人緊急向國稅局求助,表示由於新進店員不熟悉收銀機操作,將一張原本應該開立100元的發票誤登為10,000元,發現錯誤時,顧客已經離開,不知道該如何補救。針對此情況,南區國稅局指出,只要準備好四項資料並主動報備,且每年不超過三次,即可避免處罰。
延伸閱讀:最新統一發票中獎號碼!發票兌獎期限、如何領獎一次看
南區國稅局解釋,營業人可準備申請書,並在其中詳列發票種類、字軌號碼、正確銷售金額及該發票存根聯影本,然後主動向所在地的國稅局報備,營業人可在申報該期營業稅時,根據實際交易金額繳納稅款。
依照《統一發票使用辦法》規定,若營業人在開立統一發票時發現有錯誤,應將原發票收回並作廢,再重新開立正確的發票交給顧客,然而,實際操作中,許多營業人往往因無法聯絡顧客而無法收回錯誤發票。
在這種情況下,只要營業人在未被檢舉或稽徵機關未開始調查前,主動向稽徵機關更正並報備,且依實際交易金額申報,即可免予處罰,但要特別注意的是,每年只有三次容錯機會,超過次數則無法適用免罰規定。
國稅局強調,若營業人未依規定正確記載統一發票上的應行事項,根據《加值型及非加值型營業稅法》規定,將按發票所載銷售額處以1%的罰鍰,金額不得少於1,500元,亦不得超過15,000元。
[新聞]修正「公開發行公司年報應行記載事項準則」第七條、第十條之一、第二十三條。(金管證審字第1140385175號)
本次修正重點:自115年度起,符合條件之上市櫃公司須在年報以專章揭露依IFRS永續揭露準則編製之「永續相關財務資訊」,且內容需經董事會通過。
修正緣由
配合金管會112/8/17發布之我國接軌IFRS永續揭露準則藍圖,按資本額分階段適用,自115年度起納入年報專章揭露永續相關財務資訊,以提升揭露品質。
IFRS S1/S2重點要求納入條文,並調整既有氣候資訊規定:範疇一、二排放須取得獨立第三方確信;範疇三揭露時程及其他衡量方法由金管會另定與認可。
年報與當年度財務報告須同日申報;如未及完成完整年報,可先行申報永續專章,後續依現行時程補齊完整年報。
第七條(新增第二項)
符合一定條件公司,年報需增列「永續相關財務資訊」專章,且須經董事會決議通過;「一定條件」由金管會另定。
第十條之一(新增)
編製與揭露依序:本條、有關法令、金管會認可之IFRS永續揭露準則(S1、S2)。
重大性與範疇:依S1辨認永續風險與機會,可參考SASB行業主題;揭露可能影響短中長期現金流、籌資可得性或資金成本之重大資訊。
一致性與比較期:報導個體、期間與財報一致;除首次適用外,須揭露前一期比較資訊,可含質性比較。
品質特性與連結性:聲明依金管會認可準則編製,確保攸關性、忠實表述、可比、可驗證、時效、可理解;需揭露與財報的連結、方法與衡量單位一致性及重大差異。
核心結構與比例原則:依治理、策略、風險管理、指標與目標揭露;可運用不致過度成本的合理可佐證資訊與相稱方法進行量化/質性揭露及情境分析。
首次適用過渡:首次適用年度得僅揭露氣候相關資訊並揭露此事實。
溫室氣體衡量:原則上採GHG Protocol;已受環境部盤查規範之排放源得依其方法;若首次適用前一年使用非GHG方法,首次年度得延用並揭露方法與假設。
查核與時程:範疇一、二排放須依規定取得獨立第三方確信並揭露;範疇三揭露時程由金管會另定。
取代既有附表:接軌後不再適用本準則附表二之二之三之氣候資訊規定(除確信要求外另有新規)。
第二十三條(修正)
符合第七條第二項條件之公司:年報應與當年度財報同日申報並上傳指定網站;若未完成完整年報,得先申報永續專章,完整年報仍須依股東會前既定期限補齊。
既有申報時點與送交證交所/櫃買中心規定延續,條次文字配合移列與技術性修正。
對企業的實務影響
提前規劃S1/S2落地:盤點重大主題、價值鏈邊界、數據來源與控管,建立與財報一致的資料治理與揭露框架。
溫室氣體盤查升級:確認GHG Protocol方法或環境部規範適用性,安排範疇一、二第三方確信,規劃範疇三資料與時程。
時程管理:財報日同日提交永續專章,內部需以董事會時程為節點完成審議通過與訊息整備。
Notion連結:https://stevenwublog.notion.site/1140385175-2a5f7f8f28288036a338e471498adde4
公司都沒了還不能出國?董事寄出辭職信沒用 仍遭限制出境
2026-06-17 經濟日報記者胡順惠 由聯合新聞網授權轉載
不少人以為公司解散或遭廢止登記後,公司就等於不存在,相關責任也隨之結束。不過,中區國稅局提醒,公司解散或廢止後仍須依法辦理清算程序,若未選任清算人,有限公司由全體股東、股份有限公司由全體董事擔任法定清算人,若公司欠稅達一定金額且符合相關條件,法定清算人可能因公司欠稅而遭限制出境。
延伸閱讀:端午送禮別踩稅務地雷!企業做錯一件事補稅又挨罰
中區國稅局解釋,依公司法規定,公司解散或廢止後即進入清算程序。若公司章程未規定或股東會、董事會未決議選任清算人,有限公司應由全體股東擔任清算人,股份有限公司則由全體董事擔任清算人,負責清理公司債權債務、處分資產及完成相關清算事宜。
舉例來說,轄內某家股份有限公司積欠稅款及罰鍰合計超過900萬元,公司名下已無可供執行的財產,後續又遭主管機關廢止登記,由於公司未依法選任清算人,依規定由全體董事擔任法定清算人,因欠繳稅額已超過《稅捐稽徵法》規定的200萬元門檻,且符合限制出境相關要件,國稅局依法對全體董事實施限制出境。
其中一名董事主張,自己早已寄發存證信函向公司表達辭任董事職務,而且公司也已遭廢止登記,不應再被視為法定清算人並遭限制出境。不過,國稅局指出,單純寄發辭職信函或自認已退出公司,並不足以免除法定清算人責任,也不能作為解除限制出境的依據。
國稅局說明,實務上常有董事以早就辭職、公司早就沒在營運或公司已經被廢止等理由主張不應負責,但只要公司進入清算程序且未依法選任清算人,仍應依公司法規定認定法定清算人身分。若公司欠稅達限制出境標準,稅捐機關即可能依法對法定清算人採取限制出境措施。
國稅局指出,若董事認為自己與公司已無委任關係,必須向法院提起確認董事委任關係不存在之訴,並取得法院確定判決;或經主管機關核准完成董事變更登記後,才能檢附相關證明文件向稅捐機關申請解除限制出境。
稅局提醒,公司解散或廢止登記並不代表法律責任自動消失,相關人員應儘速完成清算程序並處理欠稅問題,以免影響自身權益,民眾切勿輕易出借身分擔任人頭股東或人頭董事,一旦公司欠稅進入清算程序,登記在案的股東或董事都可能成為法定清算人,不僅須面對後續稅務責任,嚴重時甚至可能遭限制出境。
[新聞]金管會預告公開發行公司年報應行記載事項準則修正草案上市櫃公司將依IFRS永續揭露準則編製年報永續相關財務資訊專章
為增加永續相關財務資訊(下稱永續資訊)之可比較性,及提升投資人之信賴、引導永續資金投入,並加速我國企業永續轉型及淨零承諾,金融監督管理委員會(下稱金管會)已於112年8月17日發布「我國接軌國際財務報導準則(IFRS)永續揭露準則藍圖」(下稱接軌藍圖),宣布上市櫃公司將直接採用經本會認可之IFRS永續揭露準則(下稱永續準則),自115會計年度起,按上市櫃公司實收資本額分三階段適用,並於年報中以專章方式揭露永續相關財務資訊。
為配合上開接軌藍圖,金管會研擬修正「公開發行公司年報應行記載事項準則」(下稱年報準則),將依行政程序法規定於近日內預告,以徵求各方意見。修正重點如下:
一、 明定以專章揭露永續相關財務資訊,並經董事會通過:按接軌藍圖規劃之對象及時程,明定符合一定條件之公司,應以專章方式於年報中記載經董事會決議通過之「永續相關財務資訊」,以提升永續資訊之品質。
二、明定永續資訊之重要原則及過渡規定:明定公司應依永續準則編製及揭露永續資訊,為利企業熟悉年報中永續相關財務資訊之編製原則,參考永續準則規定予以明定重要編製原則,如永續資訊之報導個體(同合併報表)及報導期間(含比較期間)須與財務報告一致;另得適用過渡規定及比例原則,於首次報導年度得僅揭露氣候主題資訊,且無須揭露比較期資訊,亦可適用比例原則,依企業現有的技術能力採行量化或質性之揭露方式。
三、上市櫃公司接軌永續準則後,年報應與當年度財務報告同時申報:為利投資人同時參考財務報告及永續相關財務資訊以進行投融資決策,明定上市櫃公司接軌永續準則後,年報應與當年度財務報告同時申報,惟考量公司實務上恐未及於時限內完成編製完整年報,故於但書明定未及編製完整年報內容者,得先申報永續相關財務資訊專章,再於股東會前申報完整年報。
四、 主管機關另訂事項(溫室氣體衡量方法及範疇三排放之揭露時程):有鑑於永續揭露議題面向廣泛且部分永續資訊之揭露涉及國家整體永續政策,金管會經參考學者建議及國際作法成立「IFRS 永續揭露準則認可諮詢小組」(下稱諮詢小組),引進嚴謹之認可諮詢機制,以廣泛蒐集利害關係人意見,作為政策規劃之參考。 考量溫室氣體衡量方法及範疇三排放之揭露時程涉及氣候變遷因應法相關規定及國家整體永續政策之推動,金管會將透過諮詢小組進行外界意見徵詢,並邀集相關部會(包括環境部、經濟部等)充分討論外界意見,預計於年底前完成評估後另以函令發布相關規定。
資本額100億元以上之上市櫃公司(第一階段公司)將於115會計年度開始適用編製永續相關財務資訊,並於116年3月16日前與年度財務報告同時公告申報,另金管會提醒第一階段公司應擬訂IFRS永續揭露準則導入計畫確實執行,且應配合接軌IFRS永續揭露準則,持續調整永續資訊管理之相關內部控制。至於其他階段之公司,金管會將透過專案小組持續製作相關導入計畫及揭露範例協助順利接軌。
金管會表示,接軌IFRS永續準則可增加永續資訊之可比較性及投資人信賴,降低漂綠、提升國際能見度、引導永續資金投融資,及加速企業之永續轉型及帶動供應鏈減碳;可預期在導入初期投入之資訊系統及編製成本將增加,惟隨著導入經驗增加,企業之編製成本會減少,且IFRS永續準則已有比例原則機制,部分資訊(如預期財務影響)可依企業能力採質性揭露並使用報導日合理可佐證之資訊,金管會已於112年8月成立專案小組提供相關資源以減少企業接軌IFRS永續準則之成本,該小組已完成永續準則及相關指引之翻譯,並置於金管會證券期貨局網站-
[國際財務報導準則(IFRS)下載專區](https://ifrs.sfb.gov.tw/ifrs/index.cfm)
,將配合本次年報準則修正同時完成認可,另已蒐集外界實務問題製作常見問答集、製作導入計畫參考範例、IFRS S2氣候相關揭露之參考範例,並進行宣導,相關資源均已置於接軌
[IFRS永續揭露準則專區](https://isds.tpex.org.tw/IFRS/front/#/main/home)
,另專案小組已提供IFRS S2揭露範例並於4月28日起陸續於北、中、南舉辦4場IFRS S2揭露之實作工作坊,公司可善用該等資源,俾利推動接軌永續準則相關事宜。
本次修正草案除將刊登於行政院公報外,亦將於金管會網站刊登該草案之總說明及修正條文對照表,各界如有任何意見,請於草案預告公告刊登公報之翌日起60日內,自金管會「
[主管法規查詢系統](http://law.fsc.gov.tw/)
」網站之「草案預告」網頁內陳述意見或洽詢金管會證期局,金管會將廣為諮詢外界意見,並審慎評估後作為後續法規修正之研議參考。
原文連結:https://www.fsc.gov.tw/ch/home.jsp?id=96&parentpath=0,2&mcustomize=news_view.jsp&dataserno=202505130005&aplistdn=ou=news,ou=multisite,ou=chinese,ou=ap_root,o=fsc,c=tw&dtable=News
Notion原文連結:https://stevenwublog.notion.site/IFRS-1f3f7f8f2828802481e3e2b3fd921b31
上市櫃調薪新制 三個注意
2024-11-15報導 經濟日報記者胡順惠 由聯合新聞網授權轉載
《證券交易法》修法後,要求上市櫃公司在章程中訂明以年度盈餘提撥一定比率為基層員工加薪,勤業眾信聯合會計師事務所昨(14)日表示,金管會日前發布解釋令及問答集,企業應及早準備,專家給予三大提醒。
【補充資料】金管會有關證券交易法第14條第6項規定之令(金管證發字第1130385442號)一、依據證券交易法第十四條第六項規定,補充規定股票已在證券交易所上市或於證券櫃檯買賣中心上櫃買賣之公司於章程訂明以年度盈餘提撥一定比率為基層員工調整薪資或分派酬勞之相關事項。二、基層員工係指非屬經理人且薪資水準低於一定金額者,前開「一定金額」由公司衡酌自身營運狀況及產業特性定之,惟不得低於「中小企業員工加薪薪資費用加成減除辦法」定義之基層員工薪資水準。公司之基層員工範圍應提董事會決議暨定期評估是否需進行調整,並納入內部控制制度中。前揭經理人之範圍依本會一百十二年十月四日金管證交字第一一二0三八四二九五號令規定。三、公司應至遲於一百十四年股東會依證券交易法第十四條第六項規定完成公司章程之修正。四、本令自即日生效。
首先,注意修訂公司章程的時間點。按金管會函釋,要求上市櫃公司最慢應於明年股東會配合證交法修法,完成修正基層員工薪酬提撥的相關章程,但如果決定要將2024年獲利就適用提撥,應提前在今年完成章程修訂。
第二,留意原提撥方式及比率是否調整。勤業眾信稅務部資深會計師陳惠明表示,過去在《公司法》中就已規定公司應在章程明定以當年度獲利的定額或比率分派員工酬勞,此次因應證交法要再修正章程時就要留意。
陳惠明表示,依照金管會範例,基層員工薪酬與公司法規定的員工酬勞,均以年度獲利為提撥基礎,因此要在公司章程同一條文分別訂明其提撥比率。
第三,留意發放方式及條件。勤業眾信稅務部副總經理藍聰金提醒,基層員工的酬勞發放方式,可依董事會特別決議以股票或現金發放,且基層員工可包括一定條件控制或從屬公司員工,企業應事先規劃安排,以符合法制要求。
上市櫃公司為基層員工加薪注意事項整理
項目內容法令證券交易法規定上市櫃公司在章程中訂明以年度盈餘提撥一定比率為基層員工加薪注意事項◆ 最慢應於明年股動會修改章程,若要今年獲利就適用,應提前在今年完成修訂◆ 留意原提撥方式及比率是否調整◆ 留意發放方式集適用員工條件
證交法在今年8月7日公告修正第14條第6項規定,要求上市櫃公司應在公司章程中,訂明以年度盈餘提撥一定比率給基層員工,當成調整薪資或分配酬勞使用;金管會也因應規定發布函釋,要求上市櫃公司最慢應在2025年股東會上,完成公司章程修正。
陳惠明表示,按金管會函釋規定,基層員工指的是非屬「經理人」且薪資水準低於一定金額者,一定金額雖能由公司衡酌自身營運狀況及產業特性訂定,但不能低於「中小企業員工加薪薪資費用加成減除辦法」定義的基層員工薪資5萬元水準。
陳惠明指出,而經理人範圍則包括總經理、副總經理、協理等相當層級的人,財務部門及會計部門主管,以及其他有為公司管理事務及簽名權利的人。
▲ 聯合新聞網授權轉載

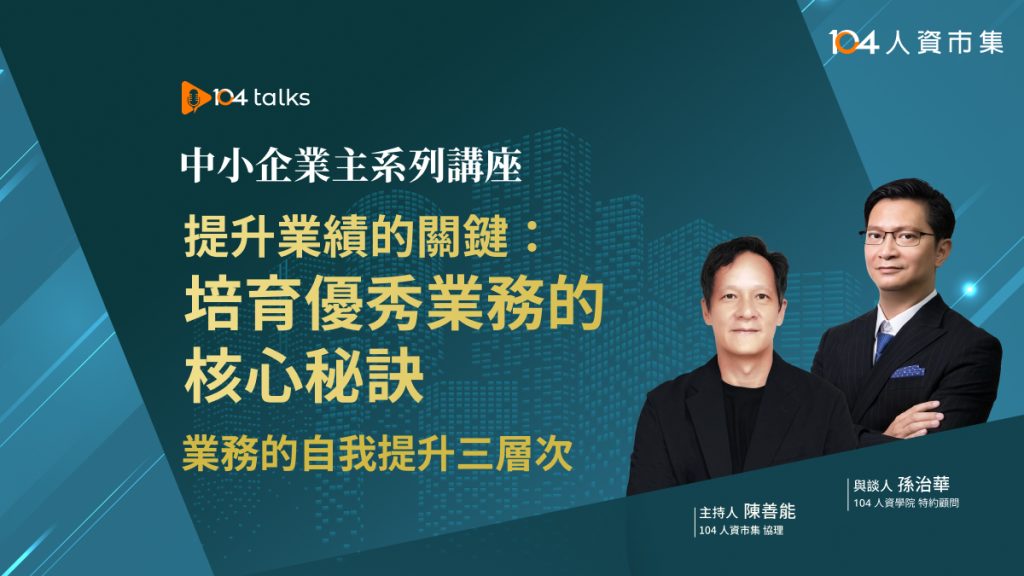
【104 talks】中小企業主系列講座- 打造頂尖業務&精準稅務思維|1/10、1/17 線上免費直播
文/104人資市集
「104 talks」致力於協助職場人士的知識學習與能力提升
為每位忙碌的職場人士,創立一個能夠高效學習的節目平台,集結各領域專業講師的知識與分享,為職場人士帶來啟發和新視角。
中小企業主系列講座-打造頂尖業務&精準稅務思維(共2場)
2025年1月份共有兩個場次!
1/10(五)將解密業務人員的三大成長層次,深入剖析如何評量與規劃一位好業務,並提供實用的培育技巧,助力打造高效業務團隊,全面提升業績表現!
1/17(五)將帶您掌握中小企業稅務規劃的核心技巧,從避免稅務風險到合法節稅,助您輕鬆提升淨利;更深入解析如何規避違規處罰,穩健經營無憂!
相信不管是中小企業主、人資、業務主管、財務主管,都能為您的企業注入新知識,帶來新改變!
場次一:1/10(五)13:30~15:00
【提升業績的關鍵:培育優秀業務的核心秘訣- 業務的自我提升三層次】
與談人:孫治華 老師 / 主持人:陳善能 協理
您將會學到:
★ 如何規劃與評量一位好業務?
★ 如何培育一位好業務?
★ 業務人員的三個層次
場次二:1/17(五)13:30~15:00
【你需要的不只是財務規劃,還有稅務規劃!- 合法節稅省下的每一塊錢,都是企業主的淨利】
與談人:陳衍任 老師、孫治華 老師 / 主持人:陳善能 協理
您將會學到:
★ 中小企業如何避免稅務風險
★ 中小企業如何進行稅務規劃
★ 中小企業如何避免違規處罰
講座資訊:
講座時間:場次一 :2025/1/10(五)13:30~15:00場次二 :2025/1/17(五)13:30~15:00
報名截止時間:2025/1/8(三)
活動形式:線上免費直播
適合對象:中小企業老闆、企業主
價值:3600元 → 免費
立即點我免費報名
【報名流程】
1. 活動前1天,我們將以Email寄送活動通知及相關資訊給您,請隨時留意Email,以免遺漏。2. 本講座會以Youtube直播的方式進行。
【注意事項】
報名前,請詳閱課程內容及購買須知。
104 人資市集 保有相關課程內容調整及講師之變動權,可能視情況進行適當的修改與調整。
104 人資市集 保留報名審核權利。
如有課程相關問題,請至聯絡我們留下相關訊息。
. . .
最划算的全方位教育訓練方案!免費申請全課程試閱 >>
推薦你更多相關的好文章>>
【104 talks】時代 vs 世代:不可不知的 EAP 推動要點 | 興智國際執行長 黃智儀
【104 talks】現代領導者的人生進化指南 | 波波黛莉共同創辦人黃晨皓 Kim
【104 talks】AI 數據智能時代的工作再定義 | 微軟人資長王有蘋
【104 talks】運用心理能量,職場一路順暢 | 蘇予昕心理師
【104 talks】啟動你的能量計畫,打造高效人生 | 最速總經理王冠翔
【104 talks】提前佈局不被市場淘汰!第二曲線創新學 | 郭瑞祥
滿足中小企業的培訓需求!超過150+課程任選 >>
訂閱市集電子報與你分享專家文章及最新活動訊息 >>
加入104人資市集 Line 獲得新知與獨家優惠!

有任何收穫或想分享的,都來和大家一起聊聊吧!